BC独撑、海外过半!隆基绿能中报里的反差与拐点
 作者:李坤明
2026-09-28 19:43:25
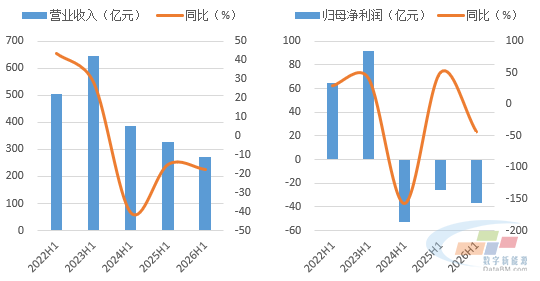
综评:2026年上半年,隆基绿能实现营业收入270.45亿元,同比下降17.58%;归母净利润-36.84亿元,亏损扩大43.39%。尽管亏损有所扩大,但三组反差构成这份半年报的底色:BC组件销量同比翻番、海外营收占比跃至近六成、光伏产品毛利率亏损收窄,结构性改善正在显效,但短期财务压力仍未释放,公司正处亏损扩大与拐点信号并行的十字路口。
图1、2:2026年上半年隆基绿能营收、利润走势
数据来源:数字新能源DataBM.com BC放量撑大旗 海外贡献近六成营收
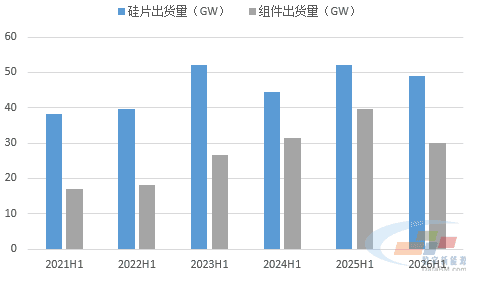
出货端来看,受行业大环境影响,公司硅片、组件“双降”,但BC组件一枝独秀。上半年硅片出货48.91GW,同比下降6.08%;硅片外销18.98GW,同比下降23.22%,自用比例明显抬升;组件出货29.93GW,同比下降24.36%,但仍以微弱优势领先晶科,反映国内需求回落的冲击;电池片外销仅0.86GW,规模继续收缩。BC组件销量则由2025年上半年的8.69GW大幅增至19.55GW,增幅达125%,占组件销量的比重由约22%升至约65%,成为公司差异化的核心抓手。
一体化组件企业中,隆基是少数坚持BC路线的龙头,BC二代的提效与产能爬坡共同支撑这一放量节奏。对比晶科、晶澳、天合等TOPCon阵营同业,BC出货占比与高端市场卡位仍具优势,但BC的高溢价能否对冲规模下滑,是下半年最值得跟踪的看点。
图3:上半年隆基绿能硅片、组件出货量走势
数据来源:数字新能源DataBM.com
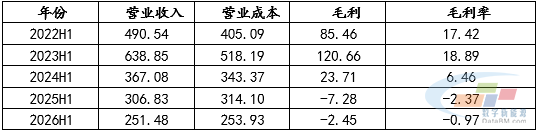
光伏产品板块,上半年实现营业收入251.48亿元,同比下降17.9%;营业成本253.93亿元,同比下降19.1%;毛利率-0.97%,较上年同期的-2.37%收窄1.40个百分点,由“深亏”转向“微亏”,是上半年值得关注的积极信号。
毛利率改善得益于两端:首先是成本端,硅料价格持续低位、硅片成本下行,尽管一季度银价上涨一度推升成本,但部分低价集中式订单二季度集中交付构成一定程度对冲;其次是结构端,高毛利的BC组件占比从约22%快速提升至约65%,对板块整体毛利率构成结构性托举。上半年光伏产品板块毛利仍录得-2.45亿元,但亏损幅度已较上年同期收窄66.4%。
表1:2026年上半年隆基绿能光伏产品经营信息(亿元,%)
数据来源:数字新能源DataBM.com
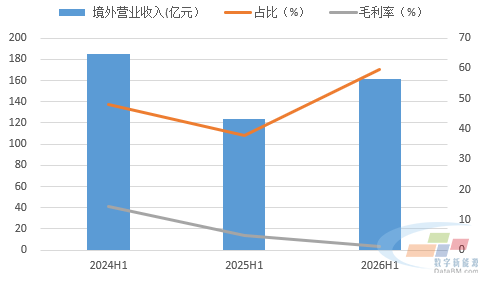
海外业务领域是隆基绿能上半年最大的结构性亮点。上半年境外营业收入占比由上年同期的37.81%跃升至59.76%,提升近22个百分点,海外已成为公司收入端的主导力量,但同期境外毛利率由4.77%降至1.10%,下降3.67个百分点。
占比上升而毛利率下行,反映出海外需求景气度回落与价格竞争加剧的现实:海外本土产能扩张与区域价格竞争加剧,部分新兴市场招标价格继续下探,叠加运费、保险等出口成本刚性,海外单瓦盈利空间被持续压缩。结构上,BC组件在海外高端分布式市场份额提升,对毛利率构成局部支撑,但难以完全对冲整体价格下行压力。
图4:2026年上半年海外收入增长、利润下降
数据来源:数字新能源DataBM.com
汇兑与投资双因子反转 财务费用承压
今年上半年,受人民币升值影响,隆基绿能汇兑损益由上年同期的6.87亿元转为-6.97亿元,造成较大损失。投资收益则由4.52亿元转为-2.38亿元,联营企业尤其是上游硅料环节的盈利下滑是主因,其中以权益法核算的持股49%的云南通威高纯晶硅有限公司确认投资亏损4.7亿元。
其中,汇兑损益的逆转直接推高财务费用:由-4.09亿元升至10.33亿元,绝对增量达14.42亿元;叠加投资收益由盈转亏,两项合计由上年同期11.4亿元转为-9.3亿元,成为利润表中最大的拖累项。
短期内,公司可通过缩减美元负债敞口、加大汇率套保力度抑制汇兑波动;中期看,扭转财务费用的根本仍在于经营回血,以利润偿还债务,压降整体杠杆水平。
图5:汇兑损益和投资收益双因子反转

数据来源:数字新能源DataBM.com
毛利率改善 三费费率仍高
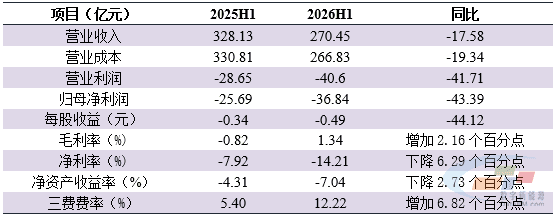
从主要财务指标看,上半年销售费用9.74亿元,同比上升16.09%,海外渠道建设与BC品牌投放推升费用绝对值;管理费用12.98亿元,同比下降3.35%,公司持续推进组织精简;财务费用10.33亿元,同比上升352.57%,汇兑损失明显。三费合计33.05亿元,三费费率由上年同期的5.40%升至12.22%,增加6.82个百分点,处于近年高位,整体毛利率由-0.82%回升至1.34%,净利率、净资产收益率分别降至4.21%和-7.04%,二者均出现一定程度恶化。
表2:2026年上半年隆基绿能主要财务信息
数据来源:数字新能源DataBM.com
下半年展望:BC与海外双轮驱动 拐点仍待价格信号
具体来看,公司下半年业绩弹性取决于三条主线:一是BC组件渗透率能否继续突破,在TOPCon价格战中以差异化保住溢价空间;二是海外渠道能否在四季度传统旺季放量,对冲国内出货持续承压;三是财务费用能否随债务结构优化与汇率套保收紧而边际回落。
优势在于BC技术与海外卡位的结构性领先,不足在于整体出货规模收缩、财务费用高企。
短期看,下半年亏损有望逐季收窄,年内扭亏概率偏低;真正的盈利拐点,仍需等待行业价格回升与公司自身经营杠杆改善的共振。(本文不构成投资建议)