【铁矿季报】供给回升 矿价承压
 作者:杨慧丹
2026-10-05 08:32:54
【策略观点】
宏观方面:8月制造业PMI为49.8,较7月上升0.6点;生产指数50.4,新订单指数50.6;1-8月固定资产投资同比下降7.2%,房地产开发投资下降19.9%,房屋新开工面积下降24.8%,基建投资下降4.0%。8月规模以上工业增加值增长5.2%、社零增长0.4%,M2增长7.5%,PPI上涨3.8%。美联储9月加息25个基点至3.75%—4.00%,海外流动性收紧,国内弱修复与政策预期并存。
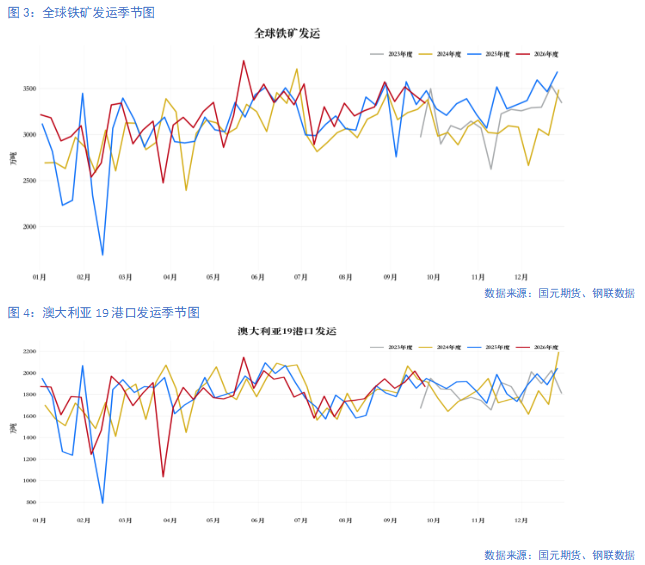
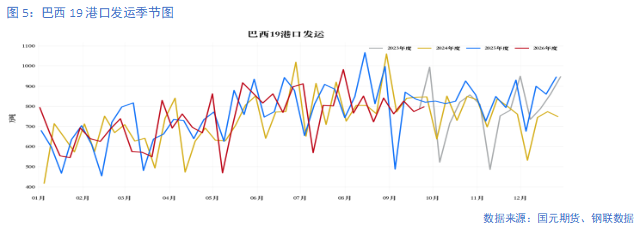
供应方面:三季度全球铁矿石周均发运3318.35万吨,同比增长3.18%;澳大利亚19港周均1806.50万吨,同比增长2.19%;巴西19港800.10万吨,同比下降3.09%。BHP与FMG发运环比回落,力拓和淡水河谷回升。四大矿最新指引显示,BHP、FMG年度目标基本持平,Rio和Vale下半年及四季度增量更明确,四季度供应预计边际增加。
需求方面:247家钢厂铁水日均产量237.99万吨,环比下降0.88%;港口现货日均成交74.79万吨,环比下降8.44%,同比下降26.01%;高炉开工率82.67%,环比下降1.01个百分点。8月钢厂盈利率降至32.68%,9月初进一步降至30.3%附近,需求维持中高位但补库意愿偏弱。整体看,四季度供给恢复快于需求,矿价重心或下移。
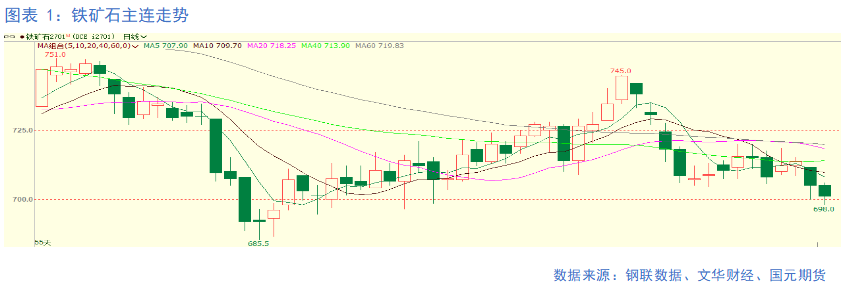
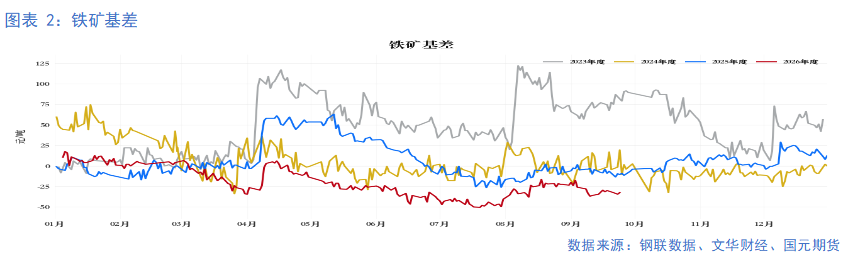
三季度,铁矿石价格中枢明显下移。DCE铁矿主力合约季度均价726.34元/吨,环比下降6.86%,同比下降7.16%。青岛港PB粉均价690.95元/湿吨,环比下降8.84%,同比下降10.55%。PB粉与主力合约价差季度均值为-34.58元/吨,较二季度的-22.58元/吨和去年同期的-10.15元/吨明显走阔,现货端相对更弱。7-8月港口去库及阶段补库支撑价格,9月发运恢复、钢厂利润承压和节前补库不足使盘面回落。
二、铁矿发运高于去年同期
三季度全球铁矿石周均发运3318.35万吨,环比增加0.59%,同比增加3.18%。澳大利亚19港周均发运1806.50万吨,环比下降2.85%,同比增加2.19%;巴西19港周均发运800.10万吨,环比增加4.30%,同比下降3.09%。从矿山看,BHP周均发运574.28万吨,环比下降1.01%;FMG周均357.61万吨,环比下降10.18%;力拓周均648.55万吨,环比增加2.14%;淡水河谷全球周均601.95万吨,环比增加10.29%。海关数据显示,8月中国自澳大利亚进口铁矿石6045.92万吨,较7月下降5.47%;自巴西进口2906.28万吨,较7月增长21.00%,巴西矿到港占比边际提高。
三、中国到港量环比回升
三季度,45港口周均到港量2537.92万吨,环比增加1.65%,同比增加3.46%。9月25日当周45港到港量2839.1万吨,较9月18日增加95.4万吨,增幅3.48%,处于季度内偏高水平;47港到港量2984.6万吨,增幅4.08%。9月周均到港量2735.97万吨,较8月周均2251.82万吨明显回升,澳巴发运恢复后港口到港节奏逐步改善。

四、国产矿生产低于去年同期
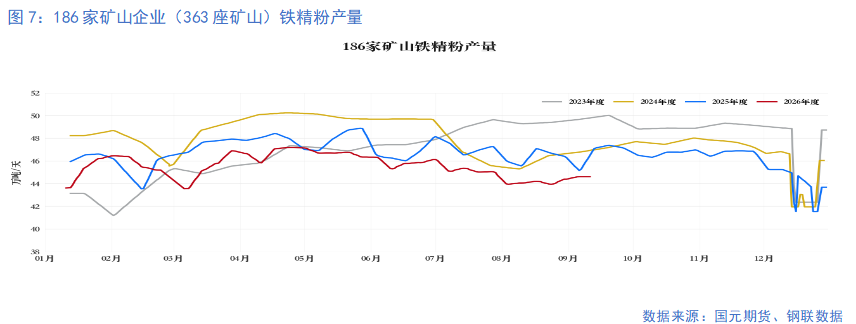
8月186家矿山企业(363座矿山)铁精粉日均产量44.0万吨/天,环比下降2.14%,同比下降5.96%;9月初回升至44.6万吨/天,但仍明显低于去年同期。国产矿成本高于进口矿,钢厂利润偏低限制矿山提产意愿,供应弹性有限。
五、贸易季节性走低
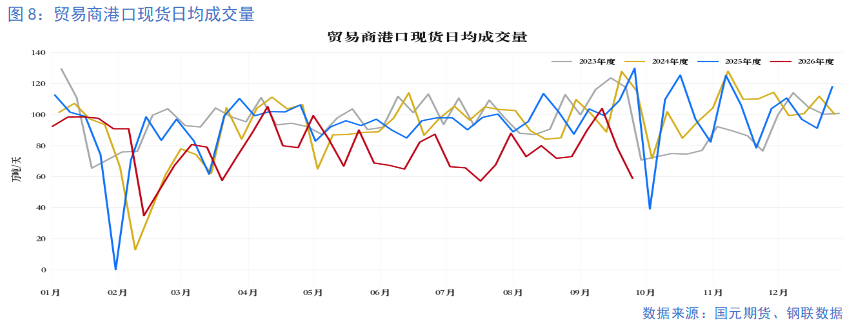
三季度,贸易商中国主要港口现货日均成交量为74.79万吨/天,环比下降8.44%,同比下降26.01%;远期现货日均成交量76.95万吨/天,环比下降10.10%,同比下降42.40%。截至9月25日当周,港口现货日均成交进一步降至58.9万吨/天,远期现货成交78.5万吨/天。钢厂维持低库存和刚需采购,贸易端投机需求偏弱。
六、成材需求边际转弱
国家统计局数据显示,8月规模以上工业增加值同比增长5.2%,较7月加快0.7个百分点;1—8月固定资产投资同比下降7.2%,房地产开发投资下降19.9%,房屋新开工面积下降24.8%,基建投资下降4.0%,终端需求仍偏弱。
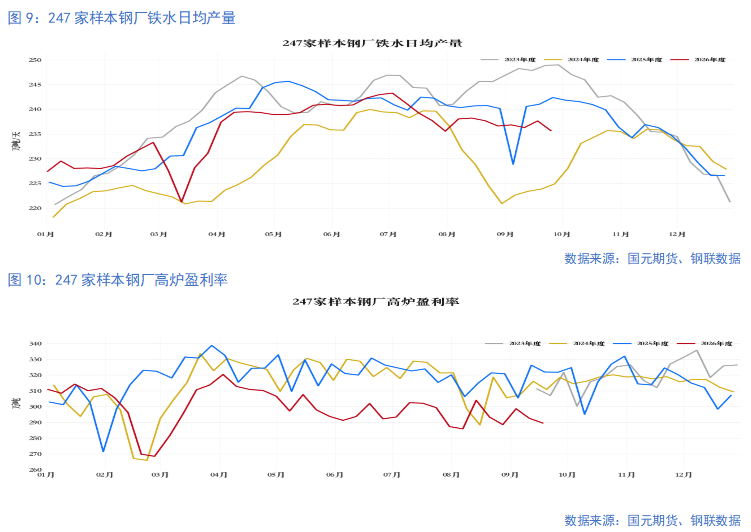
三季度,247家样本钢厂铁水日均产量237.99万吨/天,环比下降0.88%,同比下降0.86%;高炉开工率82.67%,环比下降1.01个百分点;高炉产能利用率89.35%,环比下降0.66个百分点;季末铁水日产降至235.66万吨/天。
8月247家样本钢厂盈利率32.68%,环比下降5.07个百分点,同比下降32.95个百分点;9月初进一步降至30.3%附近,9月底更是跌至6.93%。三季度五大品种钢材周均产量812.80万吨,环比下降5.03%,同比下降6.51%;周均表观消费822.61万吨,环比下降6.67%,同比下降3.72%。
海关总署数据显示,8月中国出口钢材1015.5万吨,同比增长6.8%;7-8月连续保持在1000万吨以上;1-8月累计出口7516.1万吨,同比下降3.0%,降幅较上半年收窄,出口韧性对板材需求形成一定支撑。
四季度需求的主要约束仍是钢厂利润和地产链条。铁水产量虽处高位,但盈利率偏低意味着进一步复产空间有限;若秋冬季环保限产加码,原料刚需可能阶段性走弱。
七、港口库存偏高
截至9月25日,247家钢厂铁矿库存9563.31万吨,较二季度末增加6.67%,同比下降1.78%;45港铁矿库存16419.34万吨,较二季度末下降2.23%,但同比增加17.28%;其中澳矿8314.01万吨,较二季度末下降4.71%,巴西矿4883.96万吨,增加4.52%。186家矿山企业铁精粉库存91.49万吨,较二季度末增加2.86%;114家钢厂铁矿库存平均可用天数27.32天,较二季度末增加2.35天。港口库存仍处高位但边际去化,钢厂库存和可用天数上升,库存由港口向厂内转移,对现货补库形成一定前置透支。

宏观方面:8月制造业PMI为49.8,较7月上升0.6点;生产指数50.4,新订单指数回升至50.6;1-8月固定资产投资同比下降7.2%,房地产开发投资下降19.9%,房屋新开工面积下降24.8%,基建投资下降4.0%。8月规模以上工业增加值增长5.2%,社零增长0.4%,M2增长7.5%,PPI上涨3.8%。美联储9月加息25个基点至3.75%-4.00%,外部流动性收紧,国内经济延续弱修复,四季度政策预期与需求现实仍将反复博弈。
供应方面:三季度全球铁矿石周均发运3318.35万吨,同比增长3.18%;澳大利亚19港周均1806.50万吨,同比增长2.19%,巴西19港周均800.10万吨,同比下降3.09%。四大矿山财报显示,BHP FY26铁矿石产量264.7百万吨,FY27指引260-272百万吨,基本持平;FMG FY26发运201.3百万吨,FY27指引197-207百万吨,成本指引升至20.50-21.75美元/湿吨;Rio Tinto上半年发运164.5百万吨,全年指引343-366百万吨,意味着下半年发运中枢高于上半年,西芒杜全年销售目标50百万吨;Vale二季度销量79.7百万吨,S11D+20项目7月投产,四季度Compact Crushing将投产。四季度供应总体增加,但BHP、FMG成本中枢抬升限制低价供应弹性。
需求与库存方面:三季度247家钢厂铁水日均产量237.99万吨,同比下降0.86%,季末降至235.66万吨;现货和远期成交量分别同比下降26.01%和42.40%,钢厂补库意愿不足。截至9月25日,45港铁矿库存较二季度末下降2.23%,但同比增加17.28%;247家钢厂库存较二季度末增加6.67%,库存向厂内转移。四季度在钢厂利润偏低、秋冬季限产和终端需求季节性回落影响下,铁水产量可能继续缓慢下移,港口库存先低后高的概率较大。
整体看,四季度供给端受Rio Tinto下半年发运提升、Vale新项目投产及西芒杜爬坡支撑,需求端受钢厂利润偏低和铁水季节性下行制约,供需边际转向宽松。预计矿价先扬后抑、重心下移。关注钢厂利润修复、秋冬季限产、西芒杜发运等。
分析师