LDPE:成本推动 供应收缩 9月价格重心上移
 作者:马增超
2026-10-10 17:29:14
导语
9月LDPE膜料价格涨后高位波动运行,价格重心上移,主要是受到成本推动与供应收缩的双重支撑。
地缘扰动再起市场价格反弹
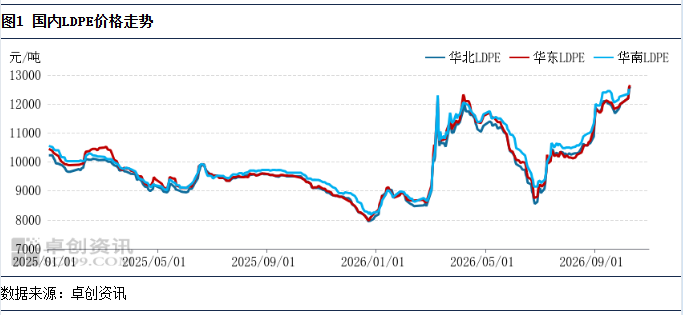
9月LDPE膜料价格涨后高位波动运行,价格重心上移,主要是受到成本推动与供应收缩的双重支撑。分阶段看,上旬涨势较为突出,美伊互相袭击和封锁,沙特遇袭,海峡关闭,对成本端及市场心态形成支撑。进入中下旬后,市场出现拐点。随着美伊进行和谈,原油价格从历史高位持续回调,加上高价不畅,LDPE小幅回调。据 数据监测:9月,华北地区LDPE薄膜料月度均价在11888元/吨,环比涨13.64%;华东地区LDPE月度均价在11905元/吨,环比涨14.27%;华南地区LDPE月度均价在12186元/吨,环比涨13.37%。
国际油价高位成本抬升
9月油价整体呈现先上涨,随后震荡回落的行情,且波动较大,美原油波动区间9006美元/桶,布伦特波动区间94-109美元/桶。美国继续实施海上护航,从阿曼附近保护油轮通行,宣布海峡处于开放状态,但是伊朗多次袭击油轮,造成实际的通行量较低,且运费和保险高涨;不仅如此,胡塞武装袭击沙特,也门局势紧张,曼德海峡也出现中断问题,且沙特的东西管线遇袭,石油出口一度暂停,导致油价连续走高;随后,市场关注中美和谈以及伊朗联大讲话,市场陆续释放出美国将会和伊朗进行和谈的利空消息,且沙特东西管线逐步恢复,甚至从海峡出口石油,市场担忧情绪减弱,油价从高位逐步回落。数据统计:9月,LDPE油制成本月均值在10301元/吨,环比涨10.96%,同比涨28.93%,油制聚乙烯原料成本持续抬升,对市场支撑仍在。

国产进口双弱,供应继续收缩
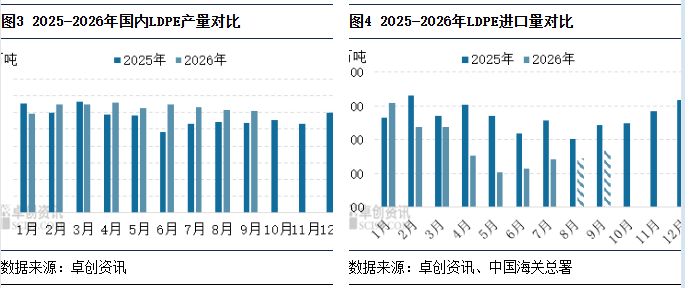
9月LDPE国产量在30.65万吨,环比减少0.35%,同比增加14.1%。其中LDPE薄膜料、LDPE重包膜及LDPE涂覆产量占比下降,LDPE电缆、LDPE注塑料及LDPE花料产量占比提升。月产量环比减少主要是埃克森美孚(惠州)50万吨/年LDPE装置9月中旬进入停车检修。
进口货源来看,9月中国LDPE进口量预计环比小幅增长,但同比仍将维持显著下滑态势。据预测:8月LDPE进口量在14.36万吨,9月LDPE进口量在16.85万吨,环比增加17.34%,同比减少30.86%。环比增量主要源于前期接盘的北美低价货源陆续到港,但中东地缘冲突反复,海峡通航问题尚未解决,整体进口增量有限。同比来看,2026年LDPE进口量持续处于历史低位。
需求缓慢跟进但触原料
9月,LDPE下游需求呈现季节性回暖与高价抑制并存的格局。随着“金九”传统旺季启动,农膜进入秋冬棚膜生产旺季,需求较上月继续改善,中大型棚膜企业逐步开启连续生产。据数据统计,9月农膜开工提升12个百分点至43%。此外,适逢“双节”,包装膜领域,食品礼盒、电商快递等节前备货订单有所释放,规模膜厂以赶制存量订单为主,中小企业则依托即时接单维持生产,开工率小幅抬升。据数据统计,9月包装开工提升2个百分点至50%。但LDPE价格在成本推动下快速冲高至年内高位,高价向下传导不畅,下游加工利润挤压,对高价原料抵触情绪明显,采购普遍维持刚需随用随采模式,大规模主动补库并未出现。整体来看,9月LDPE下游需求虽在旺季预期下边际改善,但疲弱的终端承接能力难以对高价形成持续有效的支撑。
文|马增超