硅光“小巨人”羲禾科技10月14日过会
 2026-10-14 19:05:59
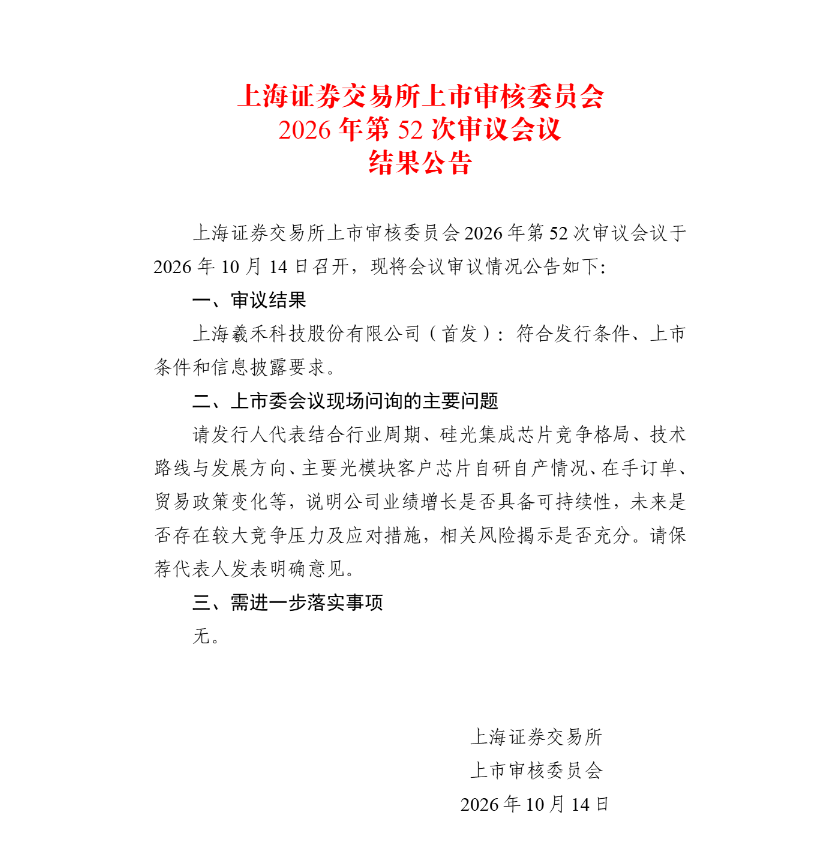
10月14日,据上海证券交易所官网消息,上海证券交易所上市审核委员会2026年第52次审议会议结果显示,上海羲禾科技股份有限公司(以下称“羲禾科技”)IPO首发获通过。
其业绩数据显示:2023年至2025年,公司营收由622.70万元增至4.61亿元;2026年上半年营收5.69亿元,超过去年全年水平,归母净利润1.61亿元。与此同时,公司正在用产品结构的高端化演进和客户生态的多元化拓展,回应市场关于其成长可持续性的关切。
产品端——从400G单点突破到全速率平台化
羲禾科技此轮闯关的核心叙事,正在从“400G速率产品放量”切换为“全速率产品矩阵+订单结构高端化”。其产品结构的演进节奏,始终对应着硅光方案技术迭代的前沿方向,在速率代际切换中持续保持行业内最为先进的技术与产品布局。
招股书显示,公司400G、800G、1.6T系列硅光集成芯片已实现规模化量产,3.2T/6.4T NPO/CPO收发一体芯片已进入终端验证阶段,单通道400G产品亦已完成样品开发与传输验证。
更值得关注的结构性变化在于:2026年上半年,800G及1.6T产品合计收入达1.94亿元,占比由2025年的5.49%、2.04%升至16.13%、18.04%,合计占比34.17%。截至2026年8月末,公司在手订单金额合计45.51亿元,其中800G及1.6T产品合计占比达73.57%,高速率产品已成为未来收入的核心支柱。
这一变化对应着AI算力光互连的迭代窗口。根据Yole数据,数据通信光模块中硅光方案渗透率预计将从2025年的约47%提升至2031年的约85%;NPO/CPO光引擎市场则预计从2025年的6.2亿元增长至2030年的2041.9亿元,复合增速达218.69%。公司已成为云服务厂商B中标的NPO/CPO硅光集成芯片合作厂商,在下一代共封装光学架构中抢得身位。
客户端——基本盘扎实,多元化趋势持续巩固
产品升级的另一面,是客户结构的持续优化。羲禾科技已进入全球前十大光模块厂商中多家的供应链体系,并与其中五家建立了深入、稳定的合作关系,终端产品大规模部署于国内外头部云服务厂商的AI算力集群与超大型数据中心。
硅光芯片认证周期长、验证门槛高,进入头部客户供应链本身即产品竞争力的直接证明,也为800G、1.6T等新品的持续导入提供了现成通道。截至2026年8月,羲禾科技硅光集成芯片累计出货量已超1200万颗,跻身全球极少数千万颗级出货厂商行列。
同时,客户多元化趋势正在加速兑现。2026年7—8月,公司对第一大客户的期后销售占比已降至50%以下;多家新客户进入前十大在手订单行列。这有助于市场重新评估其成长逻辑——从“核心客户率先验证”走向“产品升级、客户拓展与规模交付”共同驱动的新阶段。
产能端——锁定核心代工产能,保障未来业绩
值得关注的是,2024年、2025年公司经营活动产生的现金流量净额与净利润之间存在较大差额。根据公开披露信息,主要原因有两方面:一是公司收入规模增长较快,对应应收账款余额及预付材料款余额相应增加;二是业务规模扩张带动存货备货量上升,占用了部分经营性资金。从存货周转率较快、销售收入大幅增长来看,公司客户主要为大型模块厂商,回款通常存在信用期,但回款质量良好,且未发生无法回款的情况。
目前,上游晶圆预付仍是行业主流模式,这一差异实质上正是公司“锁定上游芯片产能、保障未来业绩”的直接体现。在当前上游晶圆产能紧张的背景下,提前锁定产能为公司未来业绩提供了重要保障。
近三十年产业积淀,国际化顶尖团队权威背书
羲禾科技的底气,来自一支国际化顶尖团队。公司亦获得国家级荣誉与权威背书的密集加持,联合腾讯、海信宽带、上海曼光组建产业联合体获2025年度上海市科技进步奖一等奖,承担国家级及上海市多项重大科研项目,并获中芯聚源、张江高科、红杉资本、达晨创投、金浦集团等明星机构支持。
据悉,羲禾科技本次IPO拟募集资金投向AI算力及数据中心硅光集成芯片产业化能力提升、下一代硅光集成芯片研发及产业化及研发中心建设三大项目,全部聚焦主营业务。此次过会,意味着这家硅光企业多年积累的技术优势与量产能力,正式进入科创板舞台的资本答卷阶段。(CIS)