鼎龙股份:泰康、银华基金等多家机构于10月16日调研我司
 2026-10-17 00:04:38
 消息,2026年10月16日鼎龙股份(300054)发布公告称泰康管镠李晓金刘宁王嘉艺魏博程子诺等、银华基金徐波李晓星方建张腾苏静然施航焦巍薄官辉王浩王利刚范昭楠蒋婉莹吴颖和玮贲兴振陈晓雅倪明郭磊方新一唐泽辉等于2026年10月16日调研我司。
具体内容如下:
问:公司前三季度整体的盈利情况如何?
答:2026年前三季度,公司累计实现营业收入约29.15亿元,同比增长8%,其中第三季度实现营业收入约9.90亿元,环比增长9%;实现归属于上市公司股东的净利润预计约为8.4亿元至8.6亿元,同比增长62%-66%,其中第三季度实现归母净利润约为3.1亿元至3.3亿元,同比增长49%-59%,环比增长12%-19%,业绩延续了较快增长的良好态势。若剔除因股权转让出表的打印耗材终端业务利润,公司今年前三季度归母净利润同比增幅约73%,进一步体现了公司核心主业强劲的内生增长动力与盈利质量。从业务结构看,半导体材料业务作为公司核心主业持续放量,CMP抛光垫、CMP抛光液及清洗液、高端晶圆光刻胶等产品均实现较快增长;新能源锂电功能性辅材业务自并表以来保持良好成长态势;半导体显示材料业务虽受下游稼动率等因素影响短期承压,但市场占有率及新产品覆盖度保持提升。公司业绩保持较快增长,主要受益于下游半导体及新能源锂电行业高景气以及公司产品市占率持续提升,下游客户需求旺盛,公司产品订单实现较快增长,核心产品产销规模与盈利能力同步提升,叠加公司持续深化精益运营管理、优化产品结构,整体盈利能力持续增强。公司整体经营态势稳中向好,为全年业绩稳健增长奠定了坚实基础。
问:公司CMP抛光垫业务在国内市场的竞争地位如何,后续升空间怎么样?
答:CMP抛光垫是公司半导体材料业务的核心拳头产品,公司凭借自主研发的核心配方技术、成熟的量产工艺、严格的品质管控体系以及本土化快速响应的配套服务优势,深度绑定国内头部晶圆制造厂商,是国内全面掌握抛光垫核心制备技术、具备完整自主知识产权体系的领先企业,也是集成电路用CMP抛光垫国产供应龙头。2026年前三季度,公司抛光垫实现产品销售收入约11.36亿元,同比增长43%,9月份出货量再创单月历史新高,国产供应龙头地位持续夯实。同时公司积极拓展大硅片、第三代半导体SiC、先进封装TSV等新领域市场,成功切入并获取订单,产品持续出货中,应用场景持续拓宽。随着国内半导体晶圆制造自主化进程加速、下游头部客户产线扩产与稼动率提升,公司抛光垫在头部客户的认证品类持续拓宽、覆盖制程不断升级,批量供货规模稳步增加,多产品逐步实现深度渗透。抛光垫硬垫和软垫规模化扩产项目按计划推进,公司产能配套与下游需求增量精准匹配,有望持续提升在头部客户的采购份额与渗透率,进一步巩固并扩大市场份额,业务成长空间广阔。
问:未来公司对经营前景有何展望,将重点做好哪些工作?
答:展望未来,公司将秉持“聚焦主业、稳健经营”的发展理念,围绕打造全球化创新材料平台标杆的战略目标,重点做好以下工作一是持续巩固并扩大CMP抛光垫、抛光液等核心产品的市场份额,稳步推进规模化扩产项目建设,保障订单高效转化,夯实业绩基本盘;二是加快高端晶圆光刻胶及光刻辅助材料的商业化进程,推动新品实现批量供货,培育新的增长点;三是深化新能源锂电功能性辅材业务的整合与放量,优化产品结构,积极拓展海内外优质客户,提升业务贡献;四是夯实半导体显示材料业务的长期竞争力,把握行业复苏机遇,稳步推进业务向好;五是持续推进半导体先进封装材料、光通信材料、半导体零部件控制系统产品等新业务布局,丰富增长梯队,完善平台型布局。公司将坚持以技术创新为驱动,持续加大研发投入,不断提升产品力、交付力与服务能力,深化精益运营管理,持续提升经营质量与盈利能力,努力以优异的经营业绩报广大投资者,实现公司与股东的共同成长,助力公司向全球化创新材料平台标杆的目标稳步迈进。
问:当前半导体及新能源锂电行业景气度如何,以及业绩增长是否具有可持续性?
答:当前,受益于下游半导体及新能源锂电行业高景气,下游客户需求旺盛,公司产品订单实现较快增长。从行业趋势看,国内半导体晶圆制造自主化进程持续加速,国产化率稳步提升,为公司在CMP材料、高端晶圆光刻胶等高端材料领域提供了广阔的市场空间;在新能源汽车与储能双轮驱动下,锂电关键功能性辅材需求持续释放,行业保持良好增长态势。公司在上述领域具备深厚的技术积累、稳定的产品品质、本土化快速响应能力及优质客户资源,产品市占率持续提升,经营业绩保持较快增长具备坚实的行业与自身基础。从产能与订单匹配看,公司产能建设节奏与下游需求增量精准匹配,核心产品规模化扩产项目按计划推进,新品导入与量产转化有序推进,能够充分承接下游客户的持续需求;从业务结构看,公司半导体材料业务占比持续提升,新能源锂电功能性辅材等新业务放量增长,业务结构不断优化,盈利结构持续改善,为业绩持续增长奠定了坚实基础。公司将秉持稳健经营理念,聚焦核心主业,持续提升经营质量与盈利能力,推动公司长期可持续发展。
问:公司在海外市场拓展方面有何进展与规划?
答:在海外市场拓展方面,公司持续稳步推进国际化布局,不断拓宽业务成长空间。目前,公司新能源锂电功能性辅材业务已向海外客户实现小批量出货,海外市场拓展顺利,为后续海外订单放量奠定了良好基础;同时,公司CMP材料、高端晶圆光刻胶、半导体显示材料等核心业务板块,也正结合下游客户需求有序推进海外市场验证与导入工作,海外客户结构与覆盖区域逐步完善。公司致力于成长为全球化创新材料平台标杆,将依托本土化研发、规模化生产、稳定的批次一致性以及快速响应的配套服务能力,结合不同区域的客户需求与行业发展趋势,稳步扩大海外业务覆盖范围,强化全球化资源配置与客户服务能力,持续拓宽成长空间。公司将坚持以客户需求为导向,在保障产品质量与供应稳定的前提下,有序推进国际化布局,推动海外业务逐步成长为业绩增长的重要支撑,助力公司全球化战略落地与中长期可持续发展。
鼎龙股份(300054)主营业务:半导体业务,打印复印通用耗材业务。
鼎龙股份2026年中报显示,上半年度公司主营收入19.25亿元,同比上升11.15%;归母净利润5.29亿元,同比上升70.21%;扣非净利润4.85亿元,同比上升65.0%;其中2026年第二季度,公司单季度主营收入9.04亿元,同比下降0.35%;单季度归母净利润2.78亿元,同比上升63.76%;单季度扣非净利润2.48亿元,同比上升56.3%;负债率38.82%,投资收益3628.49万元,财务费用3577.84万元,毛利率58.83%。
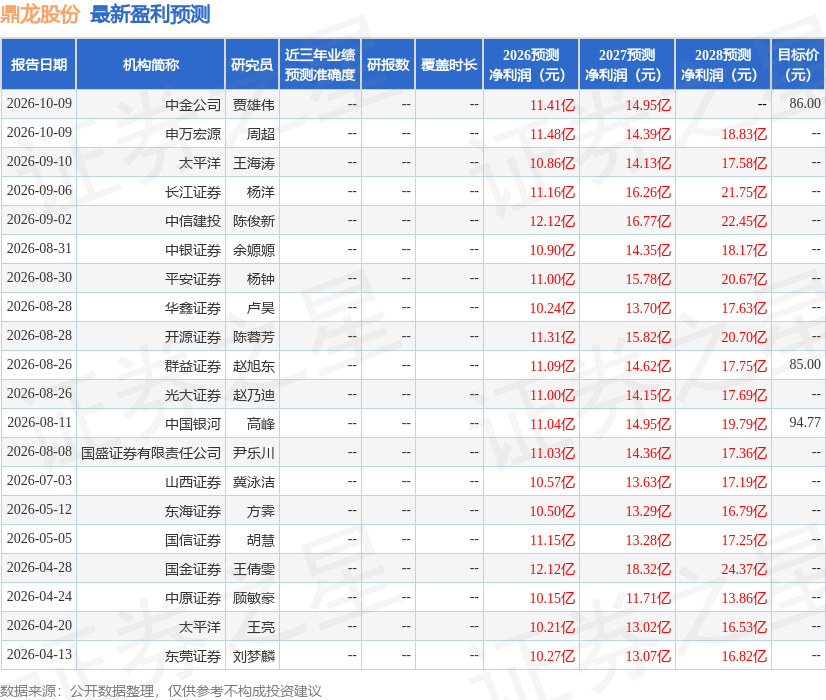
该股最近90天内共有15家机构给出评级,买入评级12家,增持评级3家;过去90天内机构目标均价为87.98。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.72亿,融资余额减少;融券净流入1127.55万,融券余额增加。