橡胶:警惕橡胶减产的溢价
 作者:张正华
2026-10-19 17:00:29
假设厄尔尼诺现象导致印尼减产5-20万吨,胶价究竟该涨多少?
受厄尔尼诺影响的橡胶主产国以泰国、印尼、马来西亚为主。橡胶产量泰国479万吨、印尼204万吨、马来34万吨。因此,高温干旱分析主要聚焦泰国和印尼两国。
2026年下半年,泰国降雨量比较多,主要受雨水和洪水的影响,未出现干旱大减产的预期。马来西亚的橡胶基数较小,厄尔尼诺干旱造成橡胶减产,主要受影响国家是印尼。
2025年印尼橡胶产量,按照ANRPC报告,204.1万吨。
对于厄尔尼诺的影响,普遍预测产量下降 2.0%–2.5%。印尼的边际影响在4-5万吨级别。
2026年厄尔尼诺的状态
2026年4月:赤道中东太平洋进入厄尔尼诺状态;
NOAA 7月:97%概率持续到2027年北半球早春;102月强厄尔尼诺概率81%。
2026年9月国家气候中心正式确认形成"超强厄尔尼诺事件",WMO称可能为1950年以来最强之一,持续至2027年初。
峰值窗口:2026年11月前后;11月-2027年1月达"极强"概率63%
若橡胶减产5-20万吨,合理涨幅是多少?
由于2026年厄尔尼诺现象比较严重,我们按非常的预期,假设减产10%,即20万吨橡胶减产。
无论是边际减产4-5万吨,还是偏高的20万吨预期,胶价到底应该涨多少?橡胶产业链的预期并不高。
2026年胶价主要受厄尔尼诺新闻驱动上涨
2026年4月11日,中国气象爱好者发布的预测数据中, Ni o 3.4指数(衡量厄尔尼诺强度的核心指标)在2026年下半年的预测值普遍上调。根据日本气象厅、ECMWF以及墨尔本气象局给出的最新数据,2026年8月和9月的预测均值已经突破了2.0°C的临界大关,其中部分数值甚至达到了2.71°C的惊人高度。在气象学色标中,当预测值超过2.0°C且颜色呈现为深红或接近黑色时,通常预示着超级厄尔尼诺的发生概率已从一种可能性转变为高度确定性。对应胶价波段涨幅大约1500点。
2026年9月4日,央视报道了厄尔尼诺的新闻,资金涌入受厄尔尼诺影响的品种,橡胶棕榈油白糖棉花豆粕大幅上涨。对应胶价波段涨幅大约1200点。
2026年9月22日国家发展改革委新闻发布会 发布,据专业机构预测, 2026年秋冬季将出现一次超强厄尔尼诺事件 ,并于年底达到峰值。市场再次确认了超强的厄尔尼诺的影响,胶价再次上涨。对应胶价波段涨幅大约900点。
2026年9月29日,中国气象局召开新闻发布会,国家气候中心宣布:赤道中东太平洋已形成一次 有监测记录以来最强的超强厄尔尼诺事件 ,预计峰值出现在11月前后,海温指数将达到3.2℃—3.5℃,明显超过历史最大值2.8℃。 对应胶价波段涨幅大约1000点。
2026年10月9日,国家气候中心通报,2026年9月已正式形成一次超强厄尔尼诺事件;世界气象组织在2026年10月发布的《全球季节性气候最新通报》中表示,厄尔尼诺预计将在12月达到峰值前进一步增强,并预测其持续至2027年2月的可能性接近100%,并且可能成为至少自1950年以来最强的厄尔尼诺之一。对应胶价波段涨幅大约1000点。
从2026年胶价来看,胶价的上涨,大多数受到厄尔尼诺新闻驱动。因此,关注权威媒体与机构的厄尔尼诺新闻是比较好的策略。
印尼和泰国降雨量数据更新
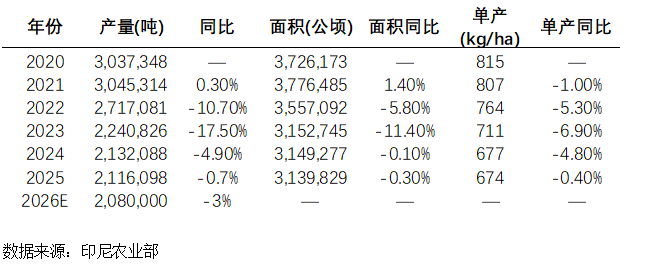
印尼天然橡胶主产区集中在苏门答腊岛(产量占比大约73%),其次是加里曼丹岛(产量占比大约24%),爪哇和其他岛屿占比较小。印尼全国 2024 年干橡胶产量 2,132,088 吨(印尼农业部口径和ANRPC数据有少量差异)。
印尼橡胶产量
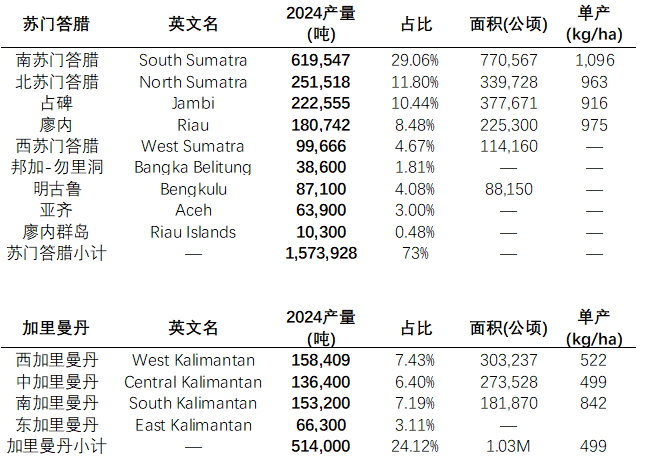
厄尔尼诺影响印尼橡胶产区干旱情况
南苏门答腊(橡胶产量占比29%)6月、7月、8月、9月均出现非常严重的干旱。
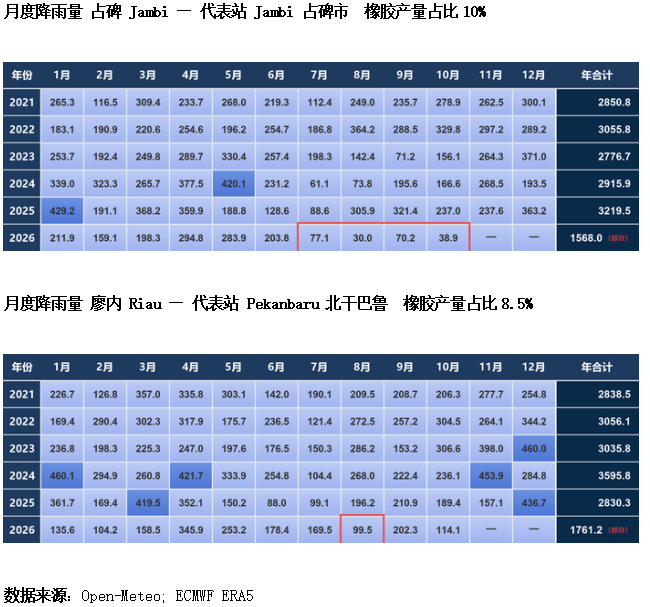
占碑(橡胶产量占比10%)7月、8月、9月干旱均比较严重。
北苏门答腊(橡胶产量占比12%)、廖内(橡胶产量占比8.5%)在8月出现干旱。
代表站:南苏门答腊 巨港 Palembang ;北苏门答腊=棉兰 Medan ;占碑=占碑市 ;廖内=北干巴鲁 Pekanbaru。
单位:毫米 (mm),月值为当月每日降雨量合计。
说明:ECMWF为模式同化再分析,与各国气象局地面实测站可能存在 ±10–20% 偏差,宜作区域气候趋势参考。

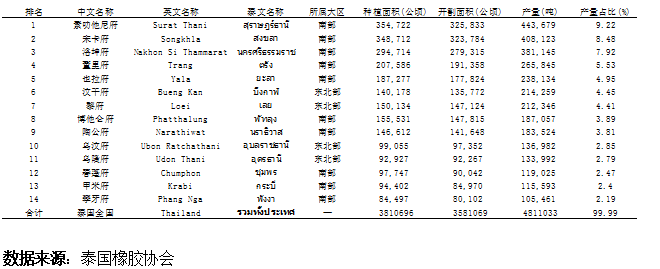
泰国橡胶产量最高的府是素叻他尼府 44.37万吨,产量占比9.22%;
其次是宋卡府40.81万吨,产量占比8.48%;
第三是洛坤府38.11万吨,产量占比7.92%。
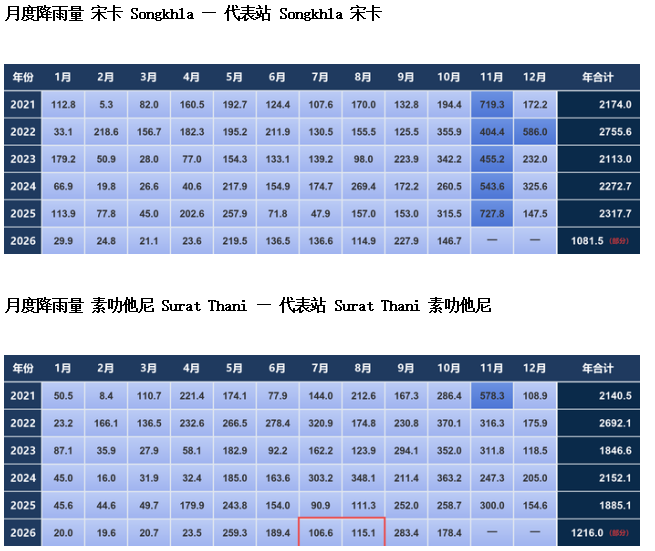
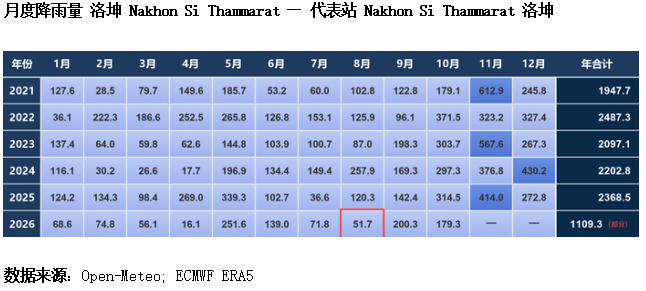
目前阶段,泰国、云南、海南等橡胶产地的供应基本正常,符合季节性表现。
泰国北部、东北部降雨较前期有所减少,叠加高价原料刺激割胶积极性,新胶产出呈现季节性增长。泰国南部主产区正值雨季,降雨仍然扰动割胶作业,影响新胶产出节奏。周内盘面自高位走低,但胶厂之间抢夺原料,支撑原料收购价格高挺。标胶厂成本压力高企,生产处于盈亏边缘。截至10月15日,烟胶片均价89.66泰铢/公斤,较上周涨0.04%;胶水均价88.38泰铢/公斤,较上周涨2.71%;杯胶收购价格80.31泰铢/公斤,较上周涨1.34%。云南产区天气正常,原料呈现旺产季表现。海南产区天气好转,原料胶水产出增多,日胶水产量基本处于6000-7000吨高位水平,基本符合旺产季特点。
我们对胶价的看法
目前阶段,宏观的不确定性在增加。美伊局势增加了全球通胀压力,市场风险偏好走弱。
从橡胶产业链视角看,厄尔尼诺现象影响尚未结束,供应减产预期上升。需求方面,国内下游终端需求偏弱,轮胎企业库存去化节奏缓慢;中东、欧洲外需预期同样走弱,整体产业链基本面平淡。但来自中国政策的利多预期一直存在。
我们对胶价的观点是:
橡胶波动风险加大,目前明显转弱。建议按照盘面短线交易,设置移动止损,快进快出。
胶价和权威媒体报道的厄尔尼诺现象高度关联,如果出现权威媒体报道的厄尔尼诺的新闻动态,可择机入场短多,波段操作。特别看好的品种,可适当买入看涨期权。
免责声明: 有限公司是经中国证监会批准设立的期货经营机构,已具备有商品期货经纪、金融期货经纪、资产管理、期货交易咨询等业务资格。
本刊所有信息均建立在可靠的资料来源基础上。我们力求能为您提供精确的数据,客观的分析和全面的观点。但我们必须声明,对所有信息可能导致的任何损失概不负责。
本报告并不提供量身定制的交易建议。报告的撰写并未虑及读者的具体财务状况及目标。研究团队建议交易者应独立评估特定的交易和战略,并鼓励交易者征求专业财务顾问的意见。具体的交易或战略是否恰当取决于交易者自身的状况和目标。文中所提及的任何观点都仅供参考,不构成买卖建议。
版权声明:本报告版权为有限公司所有。本刊所含文字、数据和图表未经有限公司书面许可,任何人不得以电子、机械、影印、录音或其它任何形式复制、传播或存储于任何检索系统。不经许可,复制本刊任何内容皆属违反版权法行为,可能将受到法律起诉,并承担与之相关的所有损失赔偿和法律费用。
研究报告不代表我司观点,仅供交流使用,不构成任何投资建议。