废钢半月谈:利润修复未带动涨价,废钢仍处弱平衡
 作者:富宝资讯
2026-10-19 19:00:28
任女士
【导语】10月上半月,废钢市场延续缓慢下移走势。与价格表现相比,更值得关注的是:钢厂利润正在修复,废钢价格却未同步走强。其背后并非简单的需求全面转弱,而是原料成本下降、供应恢复与用废需求小幅回升共同作用,市场仍缺乏推动价格上涨的增量力量。
价格缓慢下移,节后偏弱势
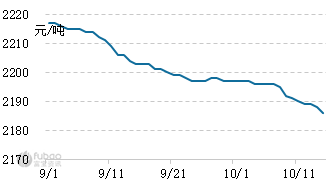
根据富宝资讯数据,截至10月15日,全国6-8厚重废均价为2186元/吨,较9月末下降11元/吨,降幅0.50%;10月1-15日均价为2193元/吨。分阶段看,10月1—7日价格基本维持在2196-2197元/吨,节后则逐步下移,15日较8日再降9元/吨。
这一走势说明,假期前后并未形成明显的补库提价行情,市场主要通过小幅降价消化压力。但半月累计跌幅有限,废钢铁的供需格局并无显著变化。
图1重废6厚均价运行情况
数据来源:富宝资讯
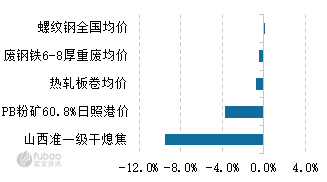
图2其他产品价格对比
数据来源: 、富宝资讯
利润修复来自降成本,尚未转化为采购溢价
10月15日,全国长流程钢企利润为-76元/吨,较9月末改善107.75元/吨,但仍处亏损区间。同期,全国螺纹钢均价仅上涨3元/吨,热轧板卷均价下降25.5元/吨。利润改善并未伴随成材价格全面走强,成本端变化更为突出。
日照港PB粉矿价格较9月末下降25元/吨,山西准一级干熄焦价格下降220元/吨;江苏长流程螺纹含税成本下降130元/吨。由此看,当前利润修复更多体现为原料让利,而非成材需求明显增强。
对废钢而言,钢厂亏损收窄有助于缓解采购压力,却不等于主动抬价。铁矿石、焦炭价格下降还会强化钢厂控制综合炉料成本的意愿,废钢难以仅凭利润改善获得上涨动力。
到货逐步恢复,但库存未显示明显累积
供应流通方面,320家钢厂废钢日到货由10月8日的53.91万吨回升至15日的60.11万吨,增幅11.50%,并超过9月末水平。节后资源流通恢复,使钢厂采购端的紧迫感有所缓解,也削弱了短期提价吸货的必要性。
但到货回升不能直接等同于供应修复。10月15日,320家钢厂废钢库存较10月1日下降3.68%,较8日仍略降0.12%。库存尚未出现明显累积,说明需求仍在消化到货,废钢价格下方并非完全缺乏支撑。当前更接近到货恢复与库存消耗并存的弱平衡,而非全面累库。
用废需求有所回升,尚不足以扭转定价
截至10月15日当周,320家钢厂废钢周度消耗量为422.97万吨,较前一周增加0.71%;49家独立电炉开工率升至46.6%,周环比提高1.1个百分点。数据表明,废钢需求并非持续收缩,而是有所恢复。
不过,需求改善幅度仍然有限。同期高炉开工率降至74.32%,周环比下降0.51个百分点,长短流程生产变化有所分化。此外,江苏平电电炉螺纹成本较9月末仅下降12元/吨,明显小于长流程成本降幅,短流程并未同步获得同等程度的成本改善。仅凭电炉开工小幅上升,尚不足以判断用废需求进入强扩张阶段。
下半月展望:弱势仍占主导,关注供需边际变化
预计下半月废钢市场整体稳中偏弱,跌幅仍取决于到货恢复与需求承接的相对速度。基准情景下,成材缺乏持续上涨动力,钢厂仍以控成本采购为主;库存未明显累积,则对价格形成一定缓冲。
若成材价格走强、钢厂利润继续改善,同时废钢到货下降,局部市场存在止跌小涨的可能;若成材转弱、原料继续降价且钢厂库存转增,采购压价力度或进一步加大。后续应重点跟踪钢厂到货、库存、电炉开工及成材价格,判断当前弱平衡能否维持。