开源证券:给予卫星化学买入评级
 2026-10-20 18:17:02
开源证券股份有限公司金益腾,李婷近期对卫星化学进行研究并发布了研究报告《公司信息更新报告:2026Q3公司扣非归母净利润同比增长121.28%,轻烃龙头盈利优势持续凸显》,给予卫星化学买入评级。
卫星化学(002648)
2026Q3公司扣非归母净利润同比增长121.28%,维持“买入”评级
2026年前3季度,公司实现营业收入464.14亿元,同比+33.49%;实现归母净利润90.59亿元,同比+141.24%。Q3,公司实现营业收入157亿元,同比+38.81%、环比-12.95%;实现归母净利润28.32亿元,同比+180.03%、环比-31.09%;实现扣非净利润29.69亿元,同比+121.28%,环比-27.57%。2026Q3油价高位支撑乙烯及衍生物价格,轻烃裂解成本优势进一步凸显,我们上调盈利预测,预计公司2026-2028年归母净利润分别为128.37(+26.67)、132.51(+9.91)、136.99(+0.87)亿元,EPS分别为3.81、3.93、4.07元/股,当前股价对应2026-2028年PE为6.6、6.4、6.2倍。我们看好公司不断巩固国内轻烃一体化龙头,持续完善C2、C3产业链向下游高端烯烃衍生物延伸布局,维持“买入”评级。
油价中枢高位强化轻烃成本优势,C2价差优势贡献盈利主力
2026Q3,中东地缘冲突持续拉锯,油价中枢高位震荡,油制烯烃成本承压,公司轻烃裂解成本相对优势凸显。从C2产业链来看,公司乙烷采购价挂钩美国天然气,与原油价格走势相对独立。据百川盈孚数据,2026Q3,气头乙烯毛利均值约2440元/吨,油头乙烯和煤头乙烯路线毛利均值约-757和-676元/吨。从C3产业链来看,公司丙烯酸及酯产能规模行业领先,形成国内最具竞争力的C3产业链一体化格局。据百川盈孚数据,2026Q3,丙烯酸毛利均值485.07元/吨,同比-22%、环比-76.6%;丙烯腈毛利均值-574.84元/吨,同比40.84%、环比+40.28%。
全球乙烯供给出清兑现红利,高端烯烃衍生物进一步打开成长空间
全球乙烯行业进入结构性出清阶段,据WoodMackenzie分析,全球面临关停风险的乙烯产能达5500万吨/年,欧洲、日韩大量高成本石脑油裂解装置持续关停,供给格局优化带来公司盈利弹性。且公司未来将重点突破α-烯烃、高吸收树脂(SAP)、高分子乳液、mPE等高端烯烃衍生物,进一步打开成长空间。
风险提示:原料价格大幅波动、下游需求不及预期、项目投产不及预期等。
最新盈利预测明细如下:
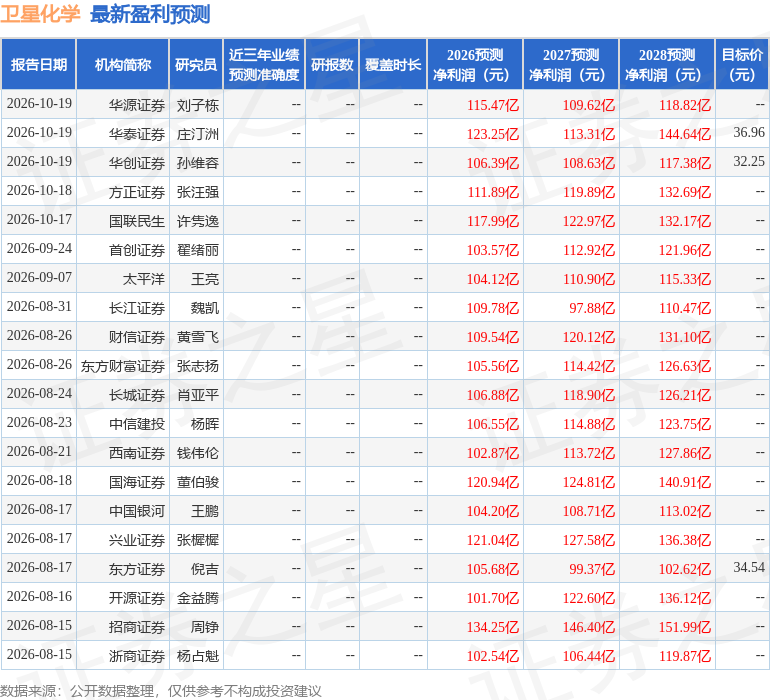
该股最近90天内共有23家机构给出评级,买入评级21家,增持评级2家;过去90天内机构目标均价为34.86。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。