9月份国内市场钢材价格指数月评:自律控产降库存是稳运行的关键
9月份,钢铁需求不及预期、原料成本高位运行,国内钢材市场价格窄幅震荡运行。进入10月份,焦炭开启提降周期、铁矿石价格偏弱运行,成本支撑作用减弱,国内钢材市场价格呈震荡偏弱运行态势。
一、9月份国内市场钢价指数均值环比有所上升
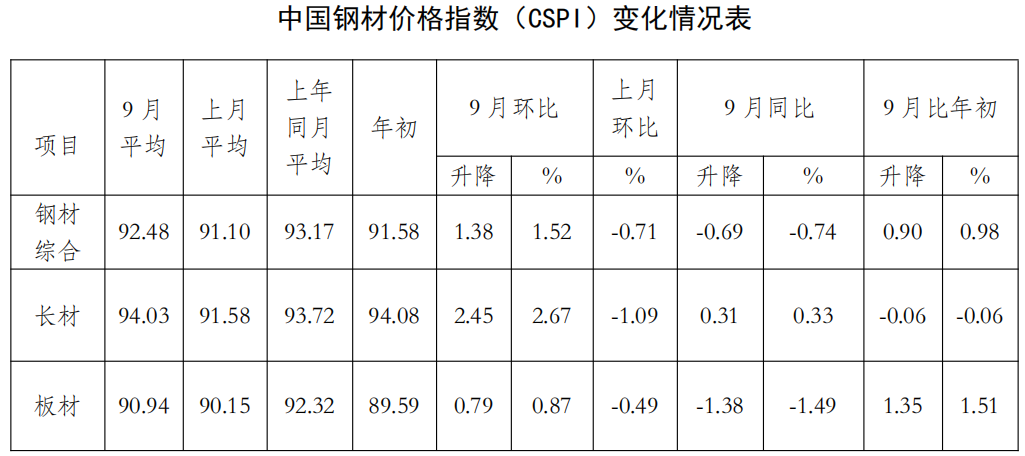
据钢铁协会监测,9月份,CSPI平均值为92.48点,环比上升1.38点,升幅为1.52%;同比下降0.69点,降幅为0.74%。其中,CSPI长材指数平均值为94.03点,环比上升2.45点,升幅为2.67%;同比上升0.31点,升幅为0.33%。板材指数平均值为90.94点,环比上升0.79点,升幅为0.87%;同比下降1.38点,降幅为1.49%。
截至2026年9月末,中国钢材价格指数(CSPI)为92.16 点,环比上升0.06点,升幅为0.07 %;比上年末上升0.29点,升幅为0.32%;同比下降1.47点,降幅为1.57 %。(见下图)
1-9月份,CSPI平均值为92.28点,同比下降1.39点,降幅为1.48%。

(一)长、板材月末价格走势分化,长材环比上升板材下降
截至9月末,CSPI长材指数为94.02点,环比上升1.28 点,升幅为1.38%;CSPI板材指数为90.43点,环比下降0.63 点,降幅为0.69 %;与上年同期相比,CSPI长材、板材指数分别下降0.14点和下降2.40点,分别下降0.15 %和2.59 %。
1-9月份,CSPI长材指数平均值为94.003点,同比下降1.43点,降幅为1.50%;板材指数平均值为90.64点,同比下降1.48点,降幅为1.61%。

(二)八大钢材品种月平均价格上升为主
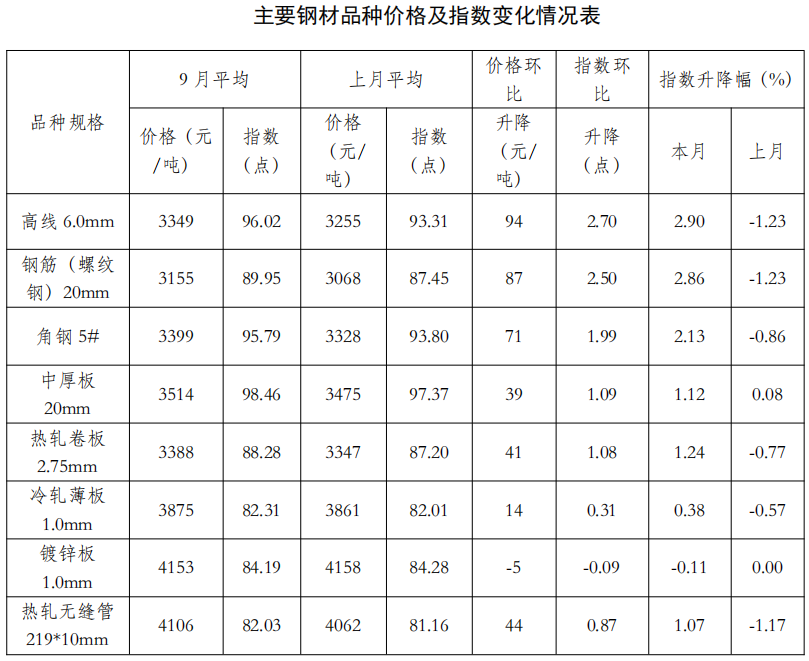
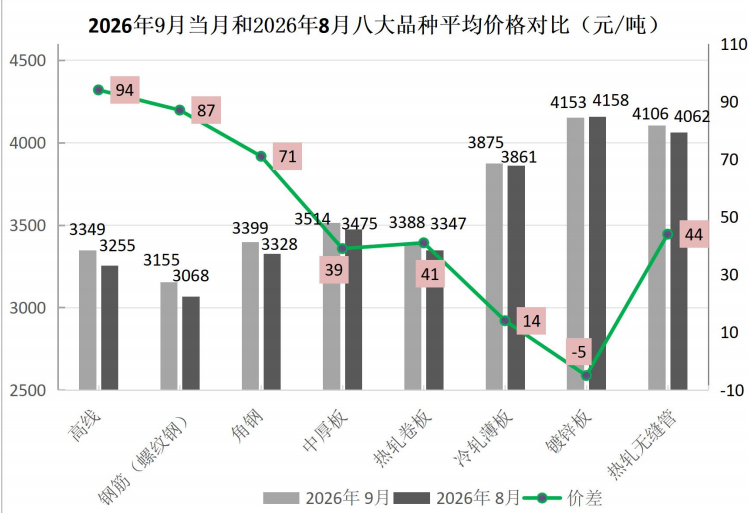
9月份,监测的八大钢材品种平均价格除镀锌板平稳外其余均上升。长材品种中高线价格上升较大,升94元/吨,指数升幅为2.90%,板材品种中热轧卷板价格上升较大,升41元/吨,指数升幅为1.24%,总体来看,长材价格表现好于板材。(见下表)
(三)近期中国钢材价格指数震荡偏弱运行
1-2月,国内钢材市场价格呈现“稳中偏弱、窄幅震荡”的运行态势。3-4月震荡上行,至4月末,中国钢材价格指数首次超过去年同期。5月份,国内钢材市场走出了冲高回落的运行态势。6-7月份,国内钢材市场在淡季效应影响下震荡下行。8月份,国内钢材市场在需求季节性回暖预期逐渐升温、成本支撑强化的背景下止跌企稳,后半月小幅反弹,进入9月国内钢材市场在“金九”需求释放不及预期、原料成本高位运行的背景下窄幅震荡运行,进入10月份,焦炭开启提降周期、铁矿石价格偏弱运行,成本支撑作用减弱,国内钢材市场价格呈震荡偏弱运行态势。(见下表)

(四)各地区钢材价格指数均值环比均上升
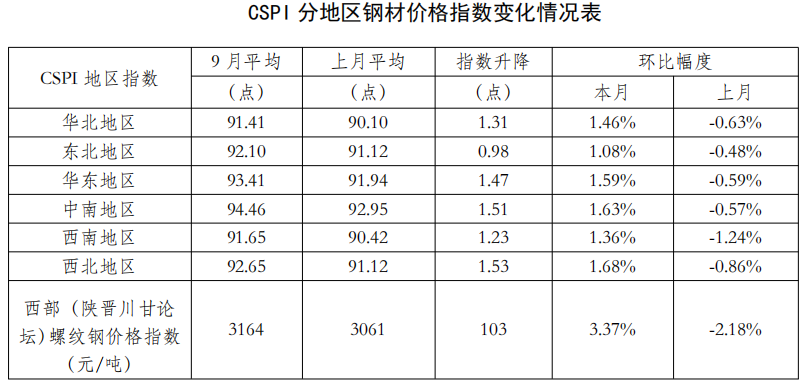
分地区来看,9月份CSPI全国六大地区钢材价格指数平均值环比均上升。其中,升幅较大的为西北地区,升幅为1.68%,东北地区升幅最小,为1.08%。
9月份,西部(陕晋川甘论坛)螺纹钢价格指数平均值为3164元/吨,较上月升3.37%。
二、国内市场钢材价格变化因素分析
(一)投资端总体止跌企稳,但房地产拖累持续加深
1-9月份,全国固定资产投资(不含农户)334115亿元,同比下降7.2%,降幅与1-8月份持平,投资端出现止跌企稳迹象。分领域看,1-9月份基础设施投资同比下降4.2%,降幅较1-8月份扩大0.2个百分点,传统“稳增长”引擎仍未有效发力。1-9月份制造业投资同比下降2.1%,降幅较1-8月份收窄0.2个百分点,出现边际改善。
前三季度国民经济运行总体平稳,稳中向优。初步核算,前三季度国内生产总值同比增长4.6%,全国规模以上工业增加值同比增长5.3%,其中制造业增长5.7%、高技术制造业增长14.3%,新动能支撑作用明显。景气先行指标出现积极变化,9月份,制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,升至扩张区间。制造业生产指数为51.7%,比上月上升1.3个百分点,新订单指数为50.5%,比上月略降0.1个百分点,两个指数均高于临界点,制造业企业生产和市场需求继续改善。
据中国汽车工业协会分析,前三季度,我国汽车产销小幅下滑,市场总体呈现“内冷外热”运行态势。由于多重因素影响,国内汽车市场持续承压,尚未得到有效改善。1-9月,汽车产销分别完成2324.6万辆和2327.1万辆,同比均下降4.5%。
从房地产业来看,房地产各项核心指标降幅继续扩大,未见企稳信号,是当前用钢需求最突出的拖累项。1-9月份全国房地产开发投资同比下降20.6%,降幅较1-8月份扩大0.7个百分点;1-9月份,房屋新开工面积同比下降24.9%,降幅较1-8月份扩大0.1个百分点;1-9月份,新建商品房销售面积同比下降13.2%,降幅较1-8月份扩大1.1个百分点。总体看,投资、新开工、销售三项核心指标降幅仍在扩大,新房开工深度负增长,说明房地产市场仍在探底过程中,新开工的深度收缩直接压制螺纹钢等长材需求。
今年前三季度,钢铁行业面临的需求环境呈现“总体企稳、结构分化”的特征:一方面,固定资产投资降幅结束连续扩大态势、制造业投资降幅收窄、PMI重返扩张区间,宏观层面出现积极变化;另一方面,房地产投资、新开工、销售三项核心指标降幅同步扩大,基建投资降幅小幅走阔,与钢铁紧密相关的建筑用钢需求仍在持续萎缩,需求侧呈现“制造业边际改善、地产持续恶化”的双向分化。更值得警惕的是,9月份黑色金属冶炼及压延加工业生产指数和新订单指数均继续低于临界点,说明宏观景气回暖尚未有效传导至钢铁行业自身,行业“供强需弱”的基本矛盾仍未得到实质性缓解。
(二)前三季度粗钢表观消费降幅大于产量降幅
据国家统计局最新发布的数据,1-9月份,我国粗钢产量72477万吨,同比下降2.9%;9月份全国粗钢日均产量245.3万吨,环比上升1.9%。1-9月份,我国累计生铁产量62844万吨,同比降3%。9月份生铁日均产量217.8万吨,环比下降0.2%;1-9月份,我国钢材产量106710万吨,同比降2%,9月份钢材日均产量393.9万吨,环比上升6.4%。从单月数据看,9月份粗钢、钢材日均产量环比回升,反映9月钢厂生产意愿有所修复,值得关注的是,9月份全国粗钢产量同比增长0.1%。
从进出口来看,1-9月份我国钢材进出口同比均量减价增。1-9月累计我国出口钢材8564.1万吨,同比减少231.8万吨、降幅2.6%,均价709.4美元/吨,同比增长12.8美元/吨,增长1.8%。1-9月累计进口钢材406.6万吨,同比减少47.6万吨、降幅10.5%,均价1847.3美元/吨,同比上升145.6美元/吨,升幅8.6%。
由此计算,1-9月份,全国折合粗钢表观消费量为62264万吨(不含钢坯),同比下降3.8%。粗钢表观消费降幅仍旧明显高于产量降幅,钢铁行业供需矛盾突出。
(三)原燃料品种均价均上升为主。
从原燃料来看,与8月份相比,原燃料各品种平均价格上升为主。废钢、国产铁精矿月平均价格平稳,进口铁矿石均价小幅下降,冶金焦、喷吹煤、炼焦煤月平均价格均大幅上升,环比升幅均超16%,同比来看,冶金焦、喷吹煤、炼焦煤月平均价格升幅均超45%。总体看,原燃料对钢价的支撑作用较强。(见下表)

三、国际市场钢材价格环比继续上升
2026年9月份,CRU国际钢材价格指数为226.6点,环比上升5.8点,升幅2.6 %;同比上升38.0点,升幅为20.1 %。(见下图)。
2026年1-9月,CRU国际钢材价格指数平均值为212.9 点,同比上升23.1点,升幅为12.2%。其中,CRU长材指数平均值为212.3点,同比上升15.9点,升幅为8.1%;CRU板材指数平均值为213.1点,同比上升26.8点,升幅为14.4 %。


(一)长材、板材价格指数均上升,板材升幅较大
9月份,CRU长材指数为216.7点,环比上升3.2点,升幅为1.5%;CRU板材指数为231.5点,环比上升7.1点,升幅为3.2%;与去年同期相比,CRU长材指数上升16.6点,升幅为8.3%;CRU板材指数上升48.5点,升幅为26.5%。(见下图)
(二)北美、欧洲、亚洲地区钢价指数均上升

1、北美市场
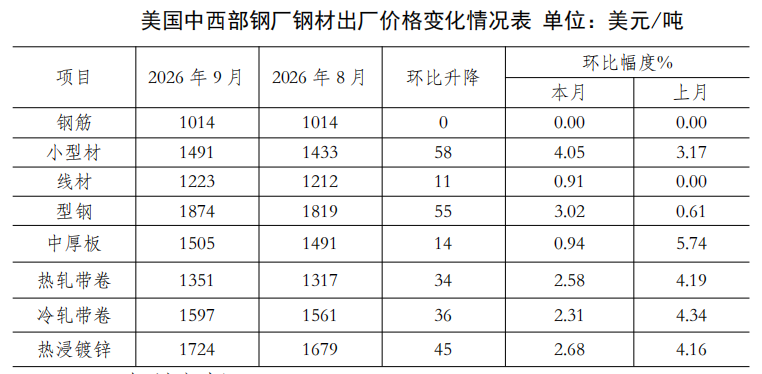
9月份,CRU北美钢材价格指数为323.3点,环比上升7.5点,升幅为2.4%;本月美国中西部钢厂钢材品种价格整体表现强劲。除了钢筋持平外,其余均增长。其中小型材价格上升较大,升58美元/吨,升幅为4.05%,线材升幅较小为0.91%。目前,美国板卷供给偏紧格局仍在延续,主要受进口到货量不足以及多轮钢厂检修停产影响。受钢厂供给受限、需求维持支撑影响,美国所有品种板卷价格维持上行趋势。(见下表)
2、欧洲市场
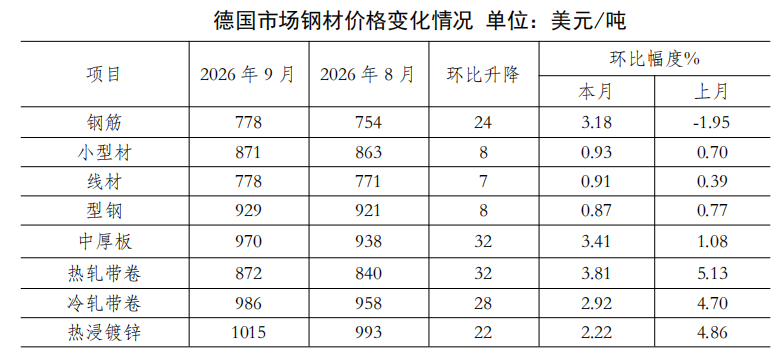
9月份,CRU欧洲钢材价格指数为244.9点,环比上升5.2点,升幅为2.2%;欧元区9月制造业PMI终值为52.9,环比继续上升,持续处于扩张区间,欧元区制造业景气连续走强,为2022年5月以来最高水平。本月德国市场主要钢材品种价格均上升,其中,中厚板、热轧带卷升幅均不低于3.4%,线材、小型材、型钢稳中有升。新关税配额(TRQ)体系是驱动本轮欧盟板卷价格上行的重要因素之一。该机制持续削弱进口资源相对本土钢材的价格竞争力,外部货源的成本优势被压缩。在此背景下,本土钢厂主动提升产量以填补供给缺口,随着板卷钢厂在手订单逐步排满、产能负荷拉满,钢厂议价能力增强,顺势启动多轮提价操作,带动区域板卷价格震荡上行。(见下表)
3、亚洲市场
9月份,CRU亚洲钢材价格指数为159.6点,比上月上升5.2点,升幅为3.4%;本月印度市场五大钢材品种价格均大幅上升,其中钢筋升幅较大,升53美元/吨,升幅为8.26%。本月印度长材价格表现也较为强劲,一方面市场供需格局收紧,另一方面钢厂向下游传导原材料成本上涨,共同推升价格。(见下表)

四、后期钢材价格走势分析
从全球经济形势来看,当前全球经济增速虽有所放缓,但仍展现出一定韧性。经合组织发布最新一期经济展望报告,将2026年全球经济增速预期由6月份估算的2.8%上调至2.9%。尽管中东局势对全球经济造成冲击,今年上半年全球经济增长有所放缓,但经合组织指出,得益于充足的石油库存、海湾地区以外新增能源供应以及部分国家采取的政策支持措施,许多国家经济仍展现出韧性,一定程度上缓解了中东局势对全球经济的冲击。不过,经合组织也指出,全球经济前景仍在很大程度上取决于中东冲突的发展。10月9日,联合国贸易和发展会议预计,2026年全球经济增长率为2.6%,低于去年的2.9%。此外,国际货币基金组织(IMF)10月13日小幅上调2026年世界经济增长预期至3.1%,较7月预测值高0.1个百分点。
国内来看,财政与货币政策加码基建投资,有望阶段性支撑钢材需求。9月29日,央行下调抵押补充贷款(PSL)利率0.25个百分点(一年期抵押补充贷款利率从1.75%降至1.5%),同时将“六张网”建设纳入PSL支持领域,引导政策性银行加大对水网、新型电网、算力网、城市地下管网、物流网等的金融支持。PSL利率下调直接降低政策性银行的资金成本,提升其投放基建类长期项目的积极性,有利于带动相关领域的用钢需求。二是财政部近期安排使用地方政府债务结存限额5500亿元(一般债务3000亿+专项债务2500亿),用于提高县区财政保障能力和支持扩大有效投资,支持优先保障在建项目资金需求,新建项目聚焦“六张网”建设等重点领域,有效发挥政府投资带动作用。四季度基建资金端存在增量空间,若资金能在102月加速拨付并形成实物工作量,将对建筑钢材需求形成阶段性支撑。10月20日,国家发展改革委国民经济综合司副司长左刚在新闻发布会上表示,正在研究制定扩大内需战略实施方案,并将加快推动印发实施。下一步国家发展改革委将会同有关部门以更大力度更实举措有效扩大内需。
从供给端看,10月9日,《中共中央国务院关于发展新质生产力的意见》公开发布,明确提出“坚持先立后破”,强调传统产业改造升级也能发展新质生产力,不是“另起炉灶”式地抛弃传统产业。这意味着钢铁行业作为传统产业,其高端化、数智化、绿色化转型将获得政策支持。意见明确要求“以国家标准提升引领传统产业优化升级,支持企业用数智技术、绿色技术改造提升传统产业”,并“巩固提升矿业、冶金、化工等产业在全球产业分工中的地位和竞争力”,在此导向下,具备数智化和绿色化改造能力的企业,将在这一轮减量提质进程中巩固竞争优势。供给端的优化方向,从“减量”进一步明确为“减量提质”。
从产量来看,10月上旬重点统计钢铁企业共生产粗钢1939万吨,平均日产193.9万吨,日产环比增长3.1%,10月上旬粗钢日产明显回升。
从库存来看,10月上旬,重点统计钢铁企业钢材库存量1697万吨,环比上一旬增加132万吨,增长8.4%;比年初增加283万吨,增长20.0%;比上月同旬增加45万吨,增长2.7%;比去年同旬增加109万吨,增长6.9%,当前重点统计钢铁企业库存仍明显高于去年同期,企业库存压力较大。
社会库存来看,10月上旬受国庆假期影响,钢材社会库存环比增加。10月上旬,21个城市5大品种钢材社会库存939万吨,环比增加25万吨,上升2.7%,库存由降转升;比年初增加218万吨,上升30.2%;比上年同期减少7万吨,下降0.2%。产量回升叠加库存累积,短期供给端压力有所增加。从年初至今的累计变化看,厂库和社库分别较年初增加20.0%和30.2%,库存绝对水平仍处于高位。

后期需要关注的主要问题:
一是钢材需求下行压力仍然突出。从全球看,世界钢铁协会近期预计2026年全球钢铁需求量为17.22亿吨,但中国钢铁需求预计下降2.0%,较4月份预期有所下调。目前看,国内需求收缩的态势并未扭转,房地产投资下行对传统建筑用钢的拖累依然明显,新能源、高端装备带来的结构性增量虽然存在,但兑现节奏慢于预期,尚不足以对冲传统需求下滑。今年“金九”需求成色不及预期,企业应关注终端实际用钢恢复情况,尤其是地产项目资金到位、基建实物工作量以及制造业订单的边际变化,避免因预期差导致市场供需矛盾加剧。
二是自律控产降库存是稳运行的关键。10月下旬至11月是四季度需求转弱与冬储预期交织的阶段,供需两端的不确定性将有所加大。若企业盲目复产、以量补价,容易重演“增产不增效”的被动局面,进而拖累价格中枢、加剧行业亏损。因此,企业必须坚持效益优先、以销定产,主动控制产量释放节奏,将库存维持在合理水平。同时,需密切关注部分企业的冬储政策、焦炭提降节奏及终端需求变化,避免因短期利润修复而放松自律,防止价格恶性竞争和区域性低价倾销。
供稿丨产业运行部