钟睒睒入股山西女首富公司!首笔增持 137 万元后股价大涨 10%,高增长逻辑已现裂痕
 作者:于娜
2026-10-23 13:42:35
 记者于娜北京报道
一笔仅耗资137.78万元、涉及1万股的首笔增持,放在任何一家百亿市值公司身上都显得微不足道。然而,当增持方是钟睒睒执掌的养生堂,标的是“山西女首富”杨霞创办的北交所重组胶原蛋白龙头锦波生物时,这1万股便不再只是数字。
锦波生物近日披露增持进展公告,养生堂已于10月19日完成首笔增持,耗资137.78万元。公告后首个交易日,公司股价大涨10.82%。信号意义远大于资金体量的首笔交易,揭开的是一场带有现金捐赠兜底条款的10亿元增持承诺的序幕,也把这家重组胶原蛋白“新晋王者”当下的真实成色推到了台前。
不寻常的增持
据锦波生物10月20日晚间披露的公告,养生堂于10月19日通过集中竞价方式完成了对公司的首次增持,买入股份10,000股,占总股本的0.01%,增持价格区间为137.50元至138.28元,合计耗资约137.78万元。公告同时明确,养生堂计划自公告之日起6个月内,继续通过二级市场以市场价格择机增持,增持金额不低于1亿元。
首笔交易的象征意义显而易见。10月20日收盘,锦波生物股价报153.15元,涨幅达10.82%,成交额4.53亿元。市场用一根放量长阳,回应了钟睒睒的入场。但真正值得玩味的,并非这1万股的规模,而是隐藏在增持计划背后的条款设计。
据2026年9月28日补充协议,养生堂须在定增发行完成公告后12个月内启动增持并完成首笔交易,18个月内累计增持金额不低于10亿元。若期满实际累计金额未达标,差额部分须在增持期满后一个月内以现金全额捐赠给锦波生物,专项用于“人源化胶原蛋白FAST数据库与产品开发平台项目”,且该捐赠承诺不可撤销。这意味着,钟睒睒为这笔投资设置的底线,并非“买不买得完”,而是“钱必须到位”——要么在二级市场买成股票,要么直接捐给上市公司。
这一操作并不常见。2025年6月,锦波生物曾宣布引入养生堂作为战略投资者,拟定增募资20亿元。到了2026年9月,定增规模被调减至10亿元,原拟投入8.5亿元的补充流动资金项目取消,募集资金集中投向FAST数据库与产品开发平台。10月16日,这笔10亿元定增认购款已全额到账,扣除发行费用后净额约9.89亿元,发行股份360.72万股,锁定期36个月。一级市场认购的“缩水”与二级市场增持承诺的“加码”几乎同步发生,与其说是养生堂降低了投入力度,不如说是资金注入的通道发生了平移。
定增落地后,钟睒睒在锦波生物的持股版图随之清晰。发行前,杨霞直接持股53.89%;发行后被动稀释至约52.26%,仍保持控股地位。养生堂通过定增直接持有3.04%,加上一致行动人杭州久视持有的4.85%,钟睒睒实际控制的两家主体合计持有锦波生物约7.89%,为第二大股东。
资深医药市场投资人章标向《》记者表示,对于钟睒睒而言,通过养生堂98.38%的绝对控股地位,这笔最高可达10亿元的增持承诺背后,站着的是一位在2026年胡润全球富豪榜上以5150亿元财富位列中国企业家第二的产业资本掌舵者。他的入局,为锦波生物带来的不仅是资金,更是一层信用背书和治理层面的实质性存在。
“新晋王者”遭遇业绩变脸
钟睒睒选择此时出手,标的公司锦波生物的基本面却并非无懈可击。
锦波生物的起点颇具传奇色彩。创始人杨霞曾是山西医科大学的一名教师,2008年辞职创业,带队闯入重组人源化胶原蛋白的“无人区”。2021年,公司自主研发的“薇旖美”获批,成为全球首个注射级重组人源化胶原蛋白产品。此后,注射用重组Ⅲ型人源化胶原蛋白溶液、凝胶相继获批,锦波生物成为全球唯一拥有重组人源化胶原蛋白全剂型三类医疗器械注册证的企业。2023年7月登陆北交所后,股价迅速破百元。2025年,杨霞也凭借115亿元身家被推上“山西女首富”的位置。据2026年胡润全球富豪榜,杨霞身家已升至170亿元,财富较上年增长50%,全球排名跃升至第1952位。
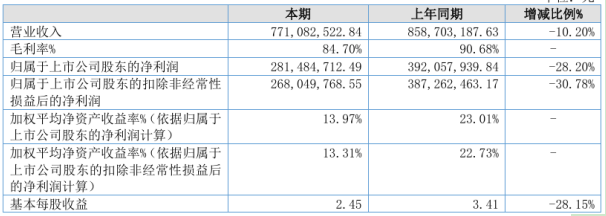
(来源:锦波生物2026年半年报)
然而,技术光环的兑现曲线在2026年出现了转折。据锦波生物2026年半年报,上半年公司实现营业收入7.71亿元,同比下降10.20%;归属于上市公司股东的净利润2.81亿元,同比下降28.20%;扣非后净利润降幅更是达到30.78%。拆分来看,占据营收七成以上的医疗器械板块收入5.95亿元,较上年同期下滑15.95%,其中核心单品“薇旖美”所在的单一材料医疗器械收入5.6亿元,同比下滑13.23%。公司对此在半年报中解释,单一材料医疗器械收入下滑“一方面,公司为回馈市场对部分产品进行了价格优惠;另一方面,报告期内,公司注射用重组人源化胶原蛋白生产车间转入固定资产但产能暂未充分释放,计入产品成本的资产折旧摊销增加”。半年报同时显示,毛利率同比减少约6.0个百分点至84.7%,公司解释与产品价格优惠及新车间折旧摊销增加有关。
市场关心的核心矛盾在于:短期的业绩波动,究竟是战略投入期的必要代价,还是核心产品遭遇增长瓶颈的先行信号。杨霞对媒体的回应是,“锦波的核心竞争力从来不是短暂的独家窗口期,而是从底层序列到结构解析的原创技术壁垒”。她口中的“底层壁垒”,指向的是FAST胶原蛋白数据库——2026年6月29日,FAST数据库在全球胶原蛋白产业大会上正式面向全球发布,被定义为全球首个完整收录胶原序列、结构、功能全维度数据并搭载AI分子筛选的数据库。公司披露的信息显示,该数据库已完成涵盖1至28型别人胶原蛋白三螺旋区域序列180多万条。2026年上半年,FAST数据库第一期(AI生物算力中心)已正式落地运行,北京第二期实体平台同步开工建设,构成“AI干实验+高通量湿实验”的闭环研发体系。
钟睒睒的10亿元增持承诺,恰好指向了同一个方向。若增持未达标,差额现金捐赠的专项用途正是“FAST数据库与产品开发平台项目”。该项目总投资12.60亿元,建设期3年,实施主体为锦波医学生物材料(北京)有限公司。对于一家上半年净利润不到3亿元的公司而言,10亿元级别的潜在资金注入所撬动的研发纵深,或许比短期股价的涨跌更值得关注。公司三季报预约于10月28日披露,这将是检验渠道价格调整是否触底、新品放量节奏的第一个硬数据节点。
对于一场期限长达18个月、附带不可撤销捐赠条款的产业投资而言,137万元的起步价与10亿元的目标之间,可能仍隔着市场波动与业绩验证两道关口。医健管理咨询合伙人曹宁在接受《》记者采访时表示,从产业投资的角度看,养生堂的增持承诺设有差额捐赠兜底,资金最终指向FAST项目,这使交易兼具财务投资和研发基础设施投入的双重属性;但二级市场增持节奏仍受股价、窗口期和公司业绩表现影响,首笔137万元更多是履约启动信号,后续能否在18个月内完成10亿元累计目标,还要看双方对估值和项目进度的持续判断。在曹宁看来,锦波生物已经凭借三类医疗器械注册证建立起先发优势,但钟睒睒这笔投资最终检验的,是这家公司能否把底层数据能力变成比一张注册证更持久的竞争壁垒。