全球资金重返科技主题,亚洲股市吸金创近四年新高! 半导体迎来抄底资金与基本面双重催化?
 2026-10-23 21:51:26
就在美股半导体板块周四遭遇重挫之际,亚洲市场资金却在低位承接热门AI算力与半导体股票标的。10月22日,费城半导体指数下跌6.72%,纳斯达克综合指数下跌2.60%,英伟达、美光分别下跌4.40%、6.26%。次日,韩国KOSPI指数从盘中下跌逾4%逆转至收涨0.30%,SK海力士上涨4.42%,三星电子小幅上涨0.47%;中国创业板指则从盘中跌逾3%反弹至收涨4.16%,沪深北三市成交额达到约1.97万亿元。存储芯片与光通信龙头的修复,成为这轮中韩科技股反转的重要推动力。
SK海力士暂停评估Solidigm上市,缓解了投资者对重复上市及估值折价的担忧;新易盛披露8亿—10亿元回购计划,多家光通信公司发布经营进展,强化了市场对订单和产品升级的信心。超卖后的低位承接与公司层面的积极消息相互强化,推动部分科技龙头率先修复。有资深分析师表示,中国与韩国市场科技股在过去两周集中抛售后,部分投资者可能已经获利了结空头头寸,而寻找低点买入的资金开始进场。当新增卖盘减弱,空头回补与抄底资金同时出现,就可能造成周五中国与韩国股市的这种半导体与广泛科技股票急剧反弹行情。
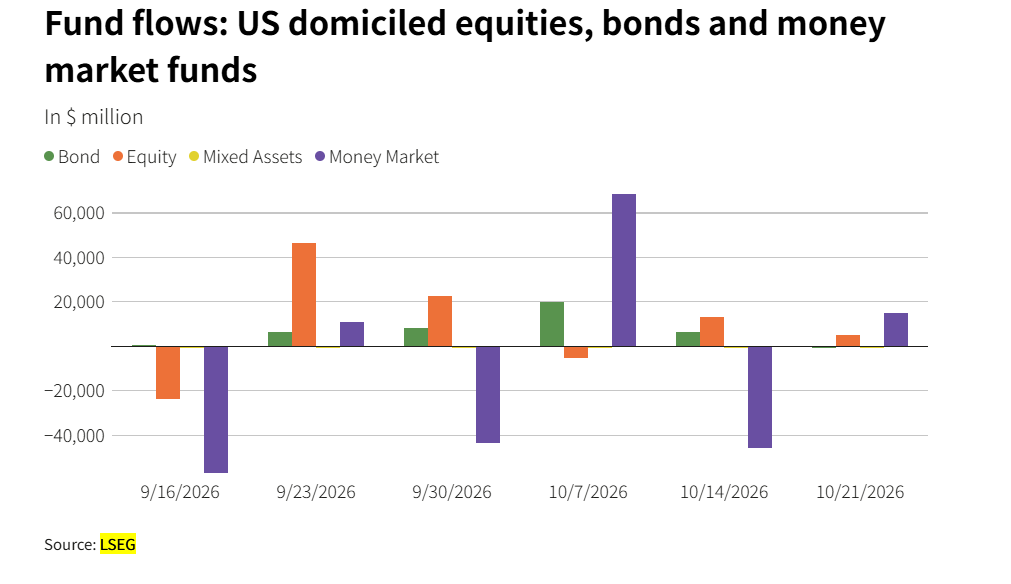
LSEG Lipper资金流数据显示,股票型基金申购数据提供了更广泛的资金背景。截至10月21日的这一周,全球股票基金净流入281.6亿美元,高于前一周的198.8亿美元,连续第五周吸金;尤其是亚洲市场股票类型基金大举净流入115.3亿美元,创至少2022年12月以来最高水平,欧洲市场股票基金则大举吸金91.4亿美元,美国吸金50.7亿美元。
不过,美国股票基金虽然连续第二周获净申购,规模却较前一周的133.7亿美元减少约62%。这组数据反映的是周四美股急跌之前的全球资金相对乐观的配置行为——即全球投资者仍在增加股票敞口,尤其是大举攻向此前涨势明显不如美国且陷入回调的亚洲股票市场,同时降低对近期创下新高的美国股票市场的追买力度。
毋庸置疑的是,支撑股票市场买盘力量辐射的两项核心变量是10年期美债收益率回落轨迹和AI算力主题相关联的半导体、云计算巨头们盈利兑现。美国10年期国债收益率较10月初5.3645%的二十四年半高点回落近38个基点,并跌破5%;已公布业绩的约24%标普500公司中,约82%盈利超过预期,MSCI全球所有国家指数已披露业绩的约18%成分股中,约73%超预期。尽管10月22日MSCI世界指数仍下跌1.31%,但是密切关联AI算力主题的半导体板块盈利强劲扩张与折现率压力缓和,已经为资金重新评估科技股提供了基础。
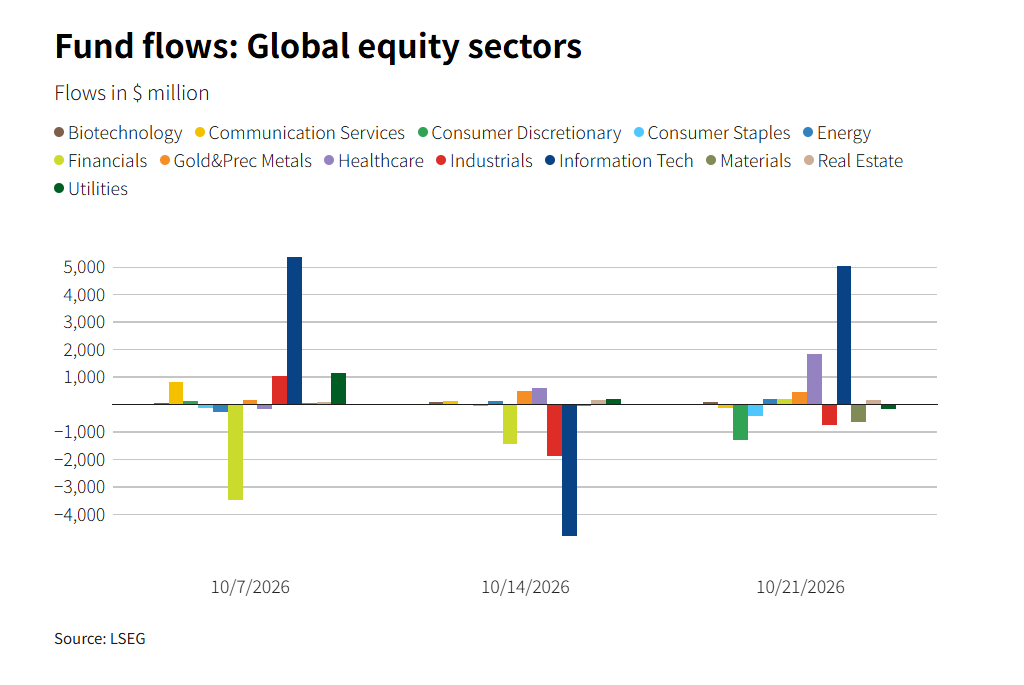
对于AI交易与科技股抛售行情风暴眼——即近期遭遇重创的存储芯片板块,LSEG Lipper资金流显示全球科技行业基金当周净流入50.5亿美元,扭转前一周大幅流出局面。基本面方面的乐观情绪则依然浓厚,KeyBanc近期的亚洲调研数据显示,AI数据中心仍在大范围吸收存储等AI算力资源供应,推动涨价延续至2027年。该机构预测2027年一季度HBM混合价格有望大幅提高80%—100%,DRAM内存价格层面,KeyBanc预测2026年四季度在第三季度强劲涨价基数之下环比上涨15%—20%,2027年一季度再涨10%—15%;NAND未来定价方面,预测2026年四季度在第三季度强劲基数之下环比上涨约20%,2027年一季度再涨10%—15%。
科技回流、信用分流:资金开始挑选“谁能撑过融资考验”
LSEG Lipper资金流数据显示,全球资金正在增加科技敞口,同时提高对企业规模、流动性和融资能力的要求。全球科技行业基金当周净流入50.5亿美元,扭转前一周净流出47.7亿美元的局面;医疗保健基金吸金18.3亿美元,非必需消费品基金则流出12.9亿美元。
美国市场内部,大盘股和中盘股基金分别吸金86.3亿、19.2亿美元,小盘股基金却流出42.4亿美元。美国行业基金结束连续两周赎回,合计流入18亿美元,其中金属矿业、科技和工业分别获得11.8亿、4.29亿和2.69亿美元净流入规模。这里最值得关注的配置倾向,是全球资金更愿意承担拥有强劲盈利支撑的股票市场投资风险,对融资承受力较弱的企业仍保持距离,这也解释了为何坐拥全球AI算力产业链中绝大多数基本面强劲领军势力的亚洲股票市场获得资金愈发强劲流入。

债券市场同样呈现分化。全球债券基金连续第五周吸金,净流入94.4亿美元,其中瑞郎计价债券基金流入68亿美元,创至少2024年11月以来最高,短期债券基金吸金27.8亿美元;高收益债和政府债基金分别流出16.8亿、5.5亿美元。美国债券基金则净流出9.69亿美元,结束连续26周净申购:长期政府债及国债基金流出33亿美元,短中期同类基金和市政债基金分别流入17.6亿、15.6亿美元。美联储加息预期回落之下的基准利率预期,以及10年与30年期美债收益率回落轨迹可谓显著改善了估值环境,但投资者仍在主动控制信用风险与久期风险。
现金与避险资产也没有失去投资吸引力。全球货币市场基金从前一周流出475.1亿美元转为流入158.6亿美元,其中美国由流出459.3亿美元转为流入148.2亿美元;黄金及其他贵金属基金吸金12.9亿美元,为近六周第五次净流入,能源基金获得4150万美元。覆盖29,174只新兴市场基金的数据则显示,股票基金吸金62.8亿美元,创8月5日以来最高,债券基金小幅流出4872万美元。整体配置呈现出“股票择优加仓、现金保留弹性、信用严格筛选”的组合特征。
LSEG Lipper资金流数据显示的这些全球资金流向动态与大趋势,也在一定程度上解释了摩根大通与瑞银为何仍看到对于AI算力主题以及更广泛半导体与科技股的逢低买入与加仓布局空间。
摩根大通按其科技行业样本和模型估算,今年现金流约2.2万亿美元、相应投资约1.8万亿美元,形成约4000亿美元融资盈余;新云厂商融资承压,可能改变项目由谁建设,却未必终结整个AI资本开支周期。与此同时,该行估计半导体贡献约21%的全球股票组合风险,却只占约13%的市值权重,集中持仓与风险限额调整可以放大短期跌幅。瑞银则指出,恒生科技和沪深300的相对强弱指标分别降至约27和23.9,美股空头仓位偏高,增加了超卖修复与空头回补的可能性。两家的积极判断共同指向:抛售压力正在释放,具备现金流与订单支撑的那些基本面强劲的AI算力产业链领军者们更有条件率先获得重新定价。
AI变现与算力订单接力背景之下,英伟达仍是华尔街多头势力的绝对乐观定价锚
Facebook与Instagram母公司Meta的财报呈现了当前AI交易最核心的矛盾——即围绕AI大浪潮的商业化正在加速兑现,基础设施支出也在更快消耗现金。该公司第三季度收入646.01亿美元,同比增长26%,广告收入达到630.61亿美元;剔除98.9亿美元法律费用,营业利润同比增长11%,第四季度收入指引为730亿—760亿美元。但当季资本开支达到349.1亿美元,自由现金流为负21.2亿美元,全年资本开支指引下限由1300亿美元提高至1350亿美元,上限维持1450亿美元。约8250亿美元的未来支出承诺则进一步延长了市场评估投资回报的时间范围;但是这属于跨年度租赁和采购安排,并非单年资本开支。
AI收入的支撑已经能够从广告效果中观察:Meta扩大GEM广告模型应用后,站外转化广告和应用广告的转化量分别提高1.7%、9.6%。Muse则在美国、加拿大推出约六周后吸引超过1000万人开通,约25%的开通用户每天使用。
Meta正在推进交易服务收费、个人及企业订阅,并预计未来一年将Muse的算力成本效率提高逾十倍。广告业务提供当期现金创造能力,Muse提供新的用户与交易增长空间;Muse尚未单独披露收入,不能将用户购物金额直接视为Meta营收。新设无投票权股票最初通过向现有股东配发实施,相当于拆股,本身不等于当期增发融资,但其未来融资用途加深了市场对融资成本以及资本需求的关注。
从基础设施机制推演,Muse这类智能体扩大使用范围,会同时增加模型推理、工具执行和状态管理需求:GPU及定制加速器负责模型计算,CPU承载浏览器、数据库查询和业务编排,HBM与服务器DRAM容纳模型、上下文及并发工作环境,企业级SSD保存索引和持久状态,HDD承接经过筛选、压缩和去重的长期留存数据,网络、光互连、电力和液冷共同支撑持续运行。这对应英伟达、AMD的加速计算,博通的定制芯片与互连,美光、SK海力士的内存,希捷、西部数据的大容量存储,以及台积电、Amkor的制造封测机会。资本开支扩张加强的是整条产业链的需求基础,具体订单和盈利仍取决于各公司的产品份额与交付能力。
华尔街金融巨头美国银行对存储产业的积极判断,也围绕HBM4导入以及先进GPU、ASIC更新带来的SOCAMM和企业级SSD需求展开。不同层级的内存与存储承担不同任务,单颗GPU的配置变化不能直接等同于整个数据中心需求下降。柏林GTC发布的DSX POD则将计算、网络、供电与液冷集成前移至制造环节,在电力、冷却和网络已经准备就绪的场地,把现场部署时间缩短至最快14天,计划2027年初交付。其投资含义是改善“设备交付—算力上线—服务收入”的转化速度,而非消除供电和建设条件的约束。
SpaceX提供了另一组收入兑现的证据——该公司第三季度收入145.75亿美元,同比增长161%;包含云服务、软件与广告的超级智能业务收入75.60亿美元,同比增长830%,营业利润转正至4.31亿美元。管理层称,短期算力合同续签价格继续提高,并预计2027年底上线算力至少达到13吉瓦。美银财报后将目标价由235美元上调至275美元、维持“买入”,看重2027年第一季度330亿—370亿美元收入指引显著超过财报前约220亿美元的市场预期;相对周四144.75美元收盘价,目标价对应约90%的潜在上涨空间。
SpaceX强劲财报与展望,也为英伟达柏林GTC的算力扩张叙事提供了需求端支撑。马斯克进一步表示,预计年底上线算力容量达到2.5—3吉瓦,并有信心在2027年再新增10吉瓦,明年的部署将主要采用英伟达Vera Rubin平台。这一扩容计划与GTC展示的DSX POD加速现场部署、关键供应链扩大产能形成呼应:客户需要更快获得可投入运营的算力,英伟达则着力缩短硬件交付与算力服务收入产生之间的距离。对半导体市场而言,AI业务收入兑现与下一代算力采购计划相互印证,为包括英伟达AI GPU及HBM、数据中心高速光互连、供电和液冷链条在内的整个AI算力产业链订单增长预期提供了更具体的支撑,也为“AI牛市叙事”补充了基本面催化。
市值约5.1万亿美元的英伟达,仍是这轮多空分歧中华尔街重要的多头定价锚。花旗10月22日维持“买入”、315美元目标价;摩根士丹利维持300美元目标价,并已于10月恢复其“半导体首选”地位;美银8月给出的目标价为350美元。以10月22日收盘价212.21美元计算,300、315和350美元分别对应约41.4%、48.4%和64.9%的潜在上涨空间。这些目标价押注的核心,是下一代平台交付、客户算力上线与持续采购能够推动盈利增长。对半导体板块以及科技股行情轨迹而言,资金回流和超卖修复提供了反攻条件,订单转化与现金回报则决定行情能走多远。