百迈科:历史出资流转链路、代持还原税款安排引关注
 2026-10-23 22:26:08
海南百迈科医疗科技股份有限公司(以下简称“百迈科”或“公司”)提交IPO申请后,历经两轮问询回复,公司过会后于2026年9月9日在北交所上市。
尽管百迈科已成功上市,但其新增大客户江西致丰医疗器械有限公司(以下简称“江西致丰”)的资质与交易背景、公司历史出资形成过程、2012年增资中387.90万元资金的流转路径,以及门象为王增战代持股权十二年,最终以0元定价还原却缴纳700.05万元个人所得税的安排,仍值得关注。
江西致丰成立两年成为前五大客户
在百迈科成立初期,因其关联方广州振元医药发展有限公司(成立于2005年3月,系由谭昭奎等公司部分股东主要参与经营管理的医药及医疗器械经销企业,以下简称“广州振元”)拥有相对成熟的销售资源、渠道网络和医疗行业销售经验,百迈科委托广州振元承担公司产品“封创翎”上市初期的市场开拓与销售,以借助其资源和信任关系,作为市场过渡,快速实现产品在全国市场的导入。
不过,自2021年1月1日起,百迈科终止与广州振元的经销合作,医疗器械产品的销售由全国总代理模式转变为以协议经销商为主、购销商和配送经销商为辅的模式。
而公司目前的重要经销商——江西致丰,主要负责经销可吸收性外科缝线。江西致丰成立于2022年2月,系百迈科独立开发,此前并未通过广州振元经销公司产品。
百迈科招股书披露,江西致丰在2024年成为公司新增的第五大客户,公司向其销售可吸收性外科缝线,当年销售收入651.74万元,该销售收入占经销收入的4.07%,毛利率为86.64%。
北交所第二轮审核问询函指出,江西致丰与河南弘飞、四川悠睿客、武汉市楠洲同属“成立当年即与发行人开展合作并于后续进入前十大经销商”的情形。
根据招股书及问询回复,在江西致丰成立的当年,百迈科即对其实现销售收入167.63万元;2023年至2024年以及2025年上半年,公司又分别向其实现销售收入474.71万元、651.74万元和387.44万元。
通过企查查查询到的工商信息显示,江西致丰目前的股东为宋新平、孙鹏辉,两人分别持股90%、10%,前者为法定代表人、经理、董事。历史股东黄和平于2024年11月登记将10%股权转让给孙鹏辉,黄和平目前为江西致丰的监事。
此外,企业年报显示,江西致丰2022年城镇职工基本养老保险参保人数为1人,职工基本医疗保险参保人数为0人;2023年则分别为2人、0人;2024年及2025年分别为3人、0人。可见,江西致丰的城镇职工基本养老保险参保人数仅为1人至3人,职工基本医疗保险参保人数为0人。
而且,江西致丰成立当年即与公司开展合作并于后续进入前十大经销商名单,在2023年至2024年区间内承担近千万元级高毛利缝线产品经销职能。在医疗器械经销领域,终端医院准入、产品入院审批、商业信用建立通常需要一定的周期。
值得一提的是,同时于2022年3月3日成立的两家医疗器械企业——江西明均医疗器械有限公司(以下简称“江西明均”)、江西佰昌医疗器械有限公司(以下简称“江西佰昌”),宋新平在上述两家企业均任职监事,黄和平则在江西明均持股10%并任职董事,且曾在江西佰昌担任法定代表人,后于2025年8月8日退出。
梳理来看,这两家曾与宋新平、黄和平密切相关的医疗器械企业与江西致丰在2022年2月至3月间相继成立。
更值得关注的是,黄和平控股的江西瑞文康医疗器械有限公司(以下简称“瑞文康”)于2018年6月成立,目前已被采取限制消费措施,2022年6月该企业法定代表人由黄和平变更为曾惠萍。武汉中院2024年1月发布的限制消费令显示,其涉案金额超过4475万元,相关执行案件立案日期为2023年12月。
该笔执行涉及中国医药控制下的湖北通用药业有限公司(以下简称“湖北通用”)。中国医药于2021年4月14日发布公告称:2020年4月,湖北通用与瑞文康签订《购销合同》,约定瑞文康向湖北通用供应口罩。合同签订后,湖北通用按照合同约定向瑞文康支付预付款和货款共计4770万元,但瑞文康未能交付货物,且仅向湖北通用退还了预付款300万元,剩余4470万元未退还。2021年2月,湖北通用提起诉讼。
由此产生的疑问是:百迈科在2022年将江西致丰纳入经销体系时,是否知悉宋新平、黄和平任职或参股的其他医疗器械公司在同期相继设立?公司对经销商准入的信用审查是否包含对股东、董监高个人征信及相关企业涉诉情况的背调?江西致丰2024年11月的股权转让是否真实、对价是否公允,黄和平在转让全部股权后继续担任监事,是否意味着其对江西致丰的经营仍具有实质影响?宋新平、黄和平在2021年至2025年间直接或间接控制、任职、持股的全部医疗器械经营主体,是否曾参与百迈科相关产品的下游销售?
近388万元增资款验资后随即转出
根据百迈科披露,公司前身海南建科药业有限公司(以下简称“建科有限”)于2007年6月设立时的注册资本为200万元,实缴出资额为0元。公司实际控制人杨顶建分别于2007年9月、2008年5月以自有资金实缴出资30万元、70万元(其中15万元以代持人姜月霞名义出资),合计实缴出资100万元。
与此同时,由于杨顶建在建科有限发展初期缺乏资金,且当时法律要求出资实缴,因此杨顶建向朋友门象借款100万元,于2009年7月完成对建科有限剩余100万元未实缴注册资本的出资。
2011年10月,门象及谭昭奎、谭昭轩、林仕彪、王均玉等人看好建科有限发展并拟进行增资,为了保持对建科有限的控制,杨顶建也与上述自然人同步进行增资。
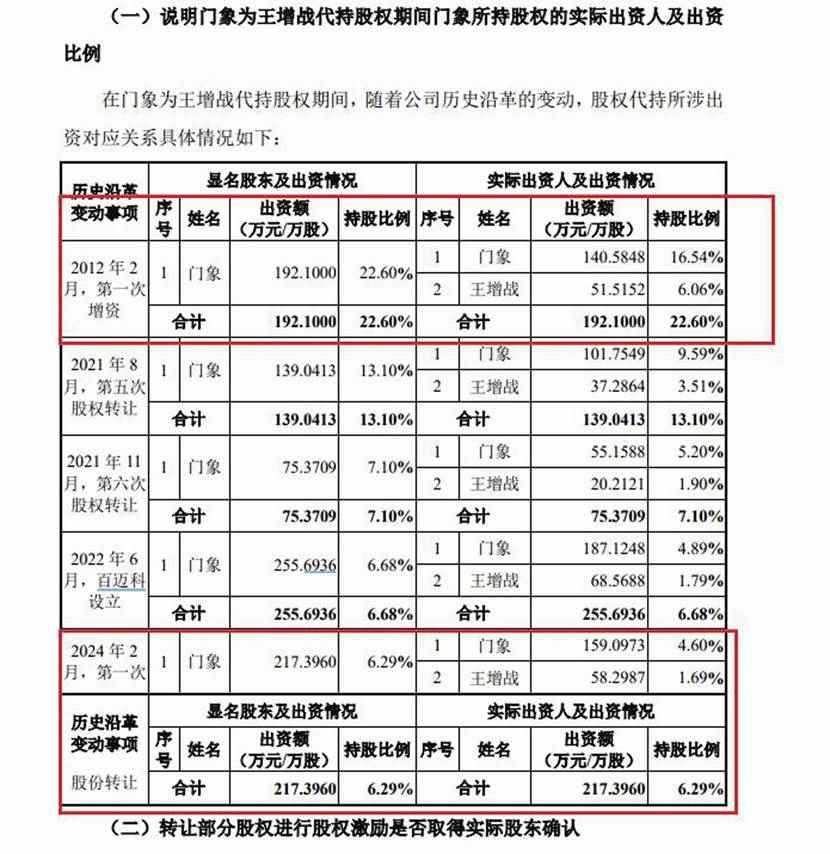
2012年2月,建科有限注册资本由200万元增加至850万元,新增实缴出资650万元,其中杨顶建出资287.90万元,门象以自有资金增资192.10万元(其中100万元实为杨顶建的还款),谭昭奎、谭昭轩、林仕彪、王均玉等人以自有资金合计增资170.00万元(由谭上彬代持,已于2019年还原)。
在本次增资中,由于杨顶建资金不足,便委托市场上的工商代办机构代为寻找资金方融资以及办理工商手续。从时间与路径来看,在工商代办机构的协调下,2012年1月5日,吴飞探向杨顶建银行账户转入287.90万元、向门象账户转入100万元;次日验资程序完成后,建科有限即将387.90万元转账至吴飞探指定的第三方账户海口恒森装饰工程有限公司(以下简称“海口恒森”),用于归还前述借款。
公开信息显示,吴飞探持有海口恒森50%股权,该企业与百迈科主营业务并无关联。
而杨顶建对公司负有的上述债务,直至2020年9月才偿还完毕。
值得一提的是,杨顶建与门象、吴飞探、工商代办机构、发行人就借款、还款事项均未签订书面协议,未约定利息。
那么,建科有限向海口恒森付款的银行指令上,付款用途是否有备注?如有备注,原文是什么?海口恒森收到387.90万元后的资金去向又如何,是否在短期内回流至吴飞探或工商代办机构?还是有其他流向?
此外,杨顶建在2012年至2020年期间对公司形成的该笔负债,在公司未与杨顶建签订借款合同、未约定利息、资金实际直接流向第三方的情况下,审计机构是否对该笔大额其他应收款提出过质疑?杨顶建于2020年9月偿还全部借款时,是否支付了2012年至2020年期间的相应利息?如未支付利息,原因是什么?
再次,如果该笔资金流转被认定为真实的股东借款,如未支付利息的话,公司作为出借方,在长达八年多的时间里,将387.90万元无息提供给实控人杨顶建使用,公司让渡了本应取得的资金占用对价。在关联方资金往来语境下,无息本身是否构成对公司利益的侵占?
就上述疑问,《 》明镜财经工作室记者曾致函百迈科,截至发稿未收到公司回复。
另外需要关注的是,门象用于上述增资的192.10万元名义上为“自有资金”,实际上其中51.5152万元系替王增战代持,且该192.10万元中又有100万元资金来源于杨顶建的还款,而杨顶建的该笔100万元还款由吴飞探直接转入门象账户。
这笔复杂的资金关系背后,一系列疑问油然而生:门象92.10万元自有资金的具体来源及银行流水究竟是怎样的?门象收到吴飞探转入的100万元时,是否与杨顶建办理了还款确认手续?这100万元随即用于公司增资,是否实质构成门象以对杨顶建的债权换取公司股权?
更关键的是,该100万元包含在公司验资后转出的387.90万元中,最终流向吴飞探指定的海口恒森,门象名下的该部分增资款在资金链条上呈现出“吴飞探—杨顶建/门象—公司—吴飞探指定账户”的循环态势。
另外,门象所持股权中,51.5152万元出资额系为王增战代持(持股比例为6.06%),2021年8月,建科有限股东杨顶建、门象、谭昭奎、王均玉、王新炜、林仕彪、谭昭轩以各自持有的建科有限部分股权出资新设海南迈迪科医药控股有限公司(为公司的第一大股东,以下简称“海南迈迪科”),经过此次股权变动,门象在建科有限的出资额变更为139.0413万元,持股比例为13.10%(其中37.2864万元出资额系替王增战代持,持股比例为3.51%)。
2021年11月,门象将建科有限6%股权(63.6704万元出资额)以14.14元/出资额定价转让给员工持股平台科迈特,合计获得900.29万元,对应公司整体估值约1.5亿元。
此后随着公司股权演变,2024年在门象与王增战解除代持关系前,门象名下持有的百迈科217.3960万元出资额(持股比例6.29%)中有58.2987万元出资额系替王增战代持,持股比例为1.69%。
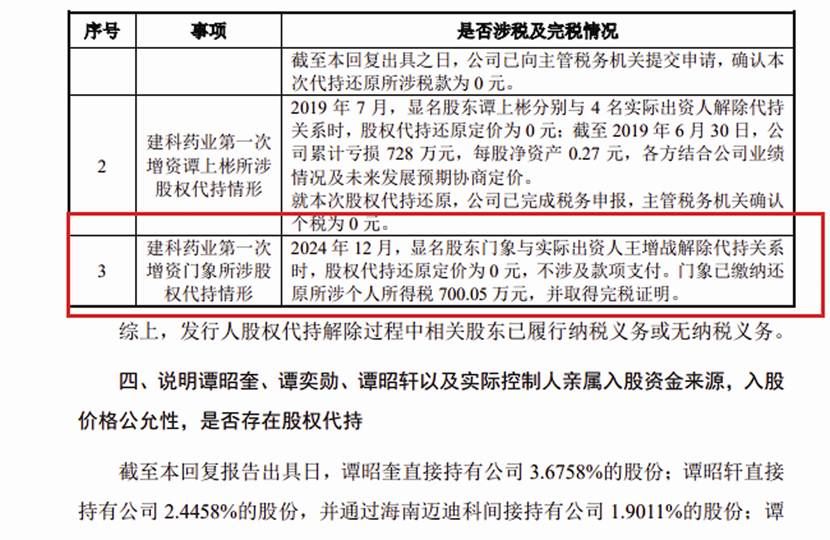
2024年12月,门象与王增战解除代持关系时,还原定价为0元,不涉及款项支付,代持人门象缴纳了个人所得税700.05万元。公司同时披露,报告期内存在为相关自然人股东代缴个人所得税的情形,先由股东将税款转账至公司,公司再向税务局申报缴纳,其中包括门象与王增战解除股权代持所缴纳的700.05万元税款。
0元定价与700.05万元税款并存,本身即构成可能需要解释的异常。
如果还原定价确实为0元且不涉及款项支付,税务机关依据何种计税基础核定了700.05万元个人所得税,该税款系按公允价值还是净资产份额核定,核定的公允价值与2021年向科迈特转让时的14.14元/出资额定价之间差异性如何?王增战作为实际出资人,在代持还原中取得股权,由此产生的700.05万元税款的实际承担者是谁?公司代收并代为申报缴纳的相关税款,相关款项何时转账至公司?相关银行流水情况如何?
此外,2021年门象以建科有限部分股权出资海南迈迪科以及向科迈特转让6%股权时,其中是否包含为王增战代持的份额?如包含,该次转让中王增战对应份额的转让款归属及支付路径为何,是否与2024年代持还原的0元定价形成对照?
门象与王增战代持关系存续十二年,还原时点选择在公司IPO申报前夕的2024年12月,这一时点安排与税务处理之间的关系,或同样值得关注。记者 王君
门象为王增战代持情况截图
相关股权代持还原情况部分截图