Mysteel周报:船舶原材料价格
 2026-10-26 12:01:45
概述:
上周船舶原材料价格延续弱势运行,中厚板周均价格跌幅0.81%,造船板周均价格跌幅0.37%,有色方面,铝板价格小幅走强,涨幅为0.71%,304冷轧不锈钢价格持稳,中厚板市场情绪指数进一步回落至25.29%的低位;船舶行业方面,造船业景气持续,据克拉克森数据,2026年1-8月全球新船确认订单达2128艘、约5970万CGT,直逼2007年历史峰值,较过去十年平均水平高出一倍,前8个月全球新造船投资总额约1772亿美元,同比增长31%;工信部数据显示,前9个月中国船厂斩获5060万CGT新船订单,占全球72%份额。
正文:
一、本周核心数据总览

二、钢铁市场分析
1.中厚板价格与成交
(1)基本面情况:上周全国中厚板产能利用率约88.52%,周环比回落0.51个百分点,已连续三周回落。实际周产量随之降至168.38万吨,周环比减少0.98万吨。产量持续小幅回落的原因为:一是钢厂在价格下行与利润收缩背景下主动控产,部分产线维持低负荷运行;二是华北、华东地区部分钢厂例行检修尚未完全恢复正常,供给端小幅收缩。但整体产能利用率仍维持在88%以上高位,供给压力尚未实质性缓解。
(2)成交情况:上周表观消费量测算约165.74万吨,周环比下降1.54万吨,需求延续走弱态势。消费量下滑的主要原因:一是下游造船、工程机械等行业订单释放节奏放缓,采购以按需为主;二是价格持续下行加重终端观望情绪,补库意愿偏弱;三是临近月末,部分终端企业控制库存水平。与此同时,社会库存继续累积至282.68万吨(周环比增加6.30万吨),厂库与社会库存双双上升,供需矛盾进一步加剧。
2.成本与利润
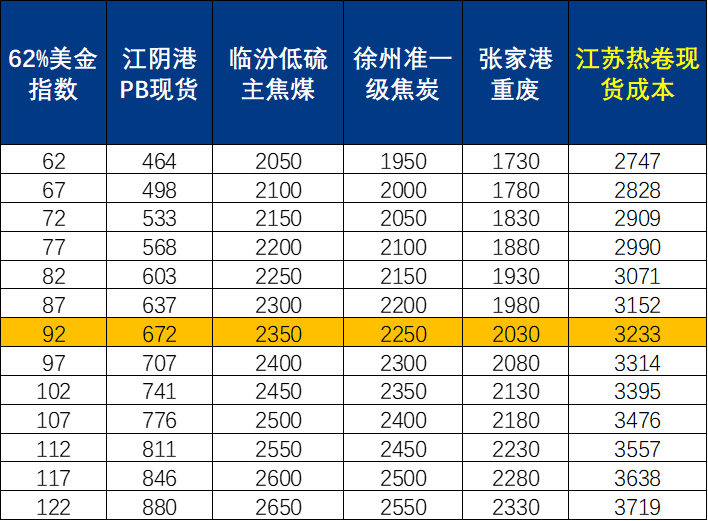
成本测算:
3.供需平衡

三、钢厂动态
建材:据10.14调研显示,10.150.21期间,建筑钢材预估检修/复产影响量合计12.82吨,上周实际周产量环比0.98万吨。由于钢厂复产进度放缓以及个别检修,本周产量基本持平。据10.21调研显示,10.22-10。28期间,建筑钢材预估检修/复产影响量合计+14.36万吨。
四、有色金属市场分析
1.铝棒市场
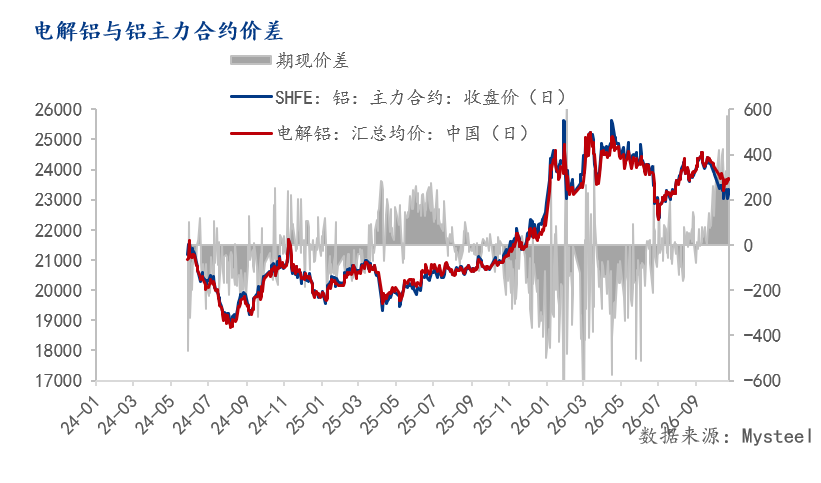
价格驱动:上周铝价窄幅震荡运行,上海A00电解铝价格在23530-23700元/吨区间波动,10月23日报23660元/吨,与上周末持平;铝板(5052/H32,1-3mm,上海)出厂价由28380元/吨小幅上行至28400元/吨,涨幅0.71%。国内6063铝棒加工费延续修复态势,佛山地区Φ120铝棒加工费由10月19日的260元/吨上行至10月23日的350元/吨,累计上涨90元/吨,涨幅34.6%,较节前水平明显抬升。持货商挺价意愿较强,但下游接货以刚需低价采购为主,高价位成交有限,加工费上行空间仍受需求端制约。
成本支撑:供给端,上周国内铝棒产量整体持稳,前期检修棒厂多已恢复正常运行,供给压力有所回升。库存方面,佛山地区铝棒社会库存由10月19日的6.65万吨持续去化至10月22日的5.70万吨、10月26日的4.70万吨,去库节奏明显加快。短期来看,加工费修复与库存加速去化形成一定支撑,但随着供给逐步恢复、终端需求改善幅度有限,加工费继续上行空间或将收窄,预计以窄幅震荡为主。
2.电解铜市场
库存变化:上周(10.19~10.22)国内市场电解铜现货库存由10月19日的12.03万吨回落至10月22日的10.86万吨,累计减少1.17万吨。库存下降主要受铜价回落带动下游逢低补库影响,仓库出库量有所提升;同时部分冶炼厂发货节奏放缓,到货增量有限。本周来看,进口铜到货仍有一定预期,但下游消费在低价刺激下或有改善,库存预计维持震荡格局。
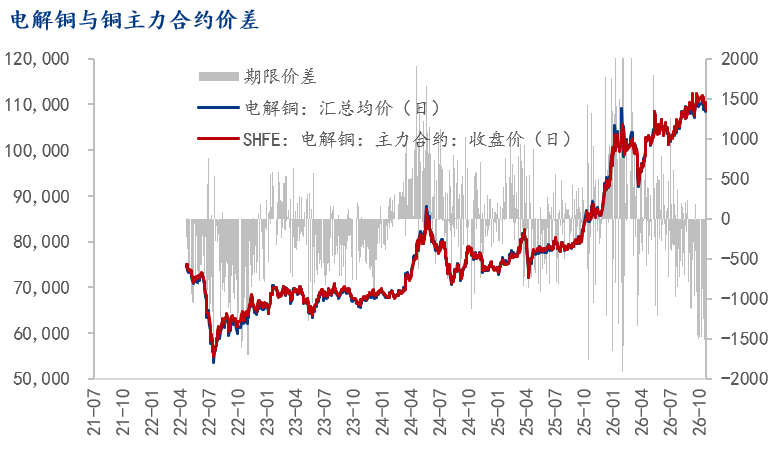
市场情况:上周铜价震荡回落,上海1#电解铜价格由10月19日的110695元/吨下跌至10月23日的108730元/吨,周内累计下跌1965元/吨,跌幅1.74%。铜价走弱主要受宏观情绪转弱与下游消费疲软影响。随着价格回落至阶段性低位,下游企业逢低补库意愿提升,现货升水小幅修复,市场成交较前期有所改善。整体来看,下游仍以刚需采购为主,放量有限,市场对后市预期偏谨慎。
五、政策与行业热点速递
o全球造船业正经历堪比2007年的繁荣周期,中国船企主导地位持续巩固。据克拉克森数据,2026年1-8月全球新船确认订单达2128艘、约5970万CGT,直逼2007年历史峰值,较过去十年平均水平高出一倍;前8个月全球新造船投资总额约1772亿美元,同比增长31%,按名义金额计已逼近2007年历史纪录。价格端同样强势,2026年9月底克拉克森新造船价格指数达186.59点,已连续6个月环比回升,较2021年同期上涨约23%;全球手持订单量约2.24亿CGT,同比上涨约26%。供给端,头部船厂订单排期已至2030年,优质产能持续稀缺;需求端,全球船队平均船龄已达23年,2027至2030年将攀升至26年,更新需求确定性强。
o中船防务前三季度新接订单357.99亿元,完成年度计划的217.97%,订单以1900TEU至6400TEU等多型集装箱船为主,受益于供应链区域化、近洋航线加密和船队更新需求。公司预计前三季度归母净利润11亿元至12.5亿元,同比增加67.91%至90.80%。工信部数据显示,2026年前9个月中国船厂斩获5060万CGT新船订单,占全球72%份额,9月单月占比更达80%,其中集装箱船、散货船、原油运输船份额分别高达91%、90%和80%。上海出口集装箱运价指数(SCFI)截至10月23日报3681.34点,较上期上涨1.76点,市场整体平稳。
六、数据附录
1、电解铜与铜主力合约价差
2、电解铝与铝主力合约价差
资讯编辑:刘儒021-26096617
资讯监督:乐卫扬021-26093827
资讯投诉:陈跃进021-26093100
免责声明:Mysteel发布的原创及转载内容,仅供客户参考,不作为决策建议。原创内容版权归Mysteel所有,转载需取得Mysteel书面授权,且Mysteel保留对任何侵权行为和有悖原创内容原意的引用行为进行追究的权利。转载内容来源于网络,目的在于传递更多信息,方便学习与交流,并不代表Mysteel赞同其观点及对其真实性、完整性负责。
