【丙烷】9月进口量持续回落 10月或有增长
 作者:王慧
2026-10-26 12:12:52
本文首发日期丨2026/10/20
导语
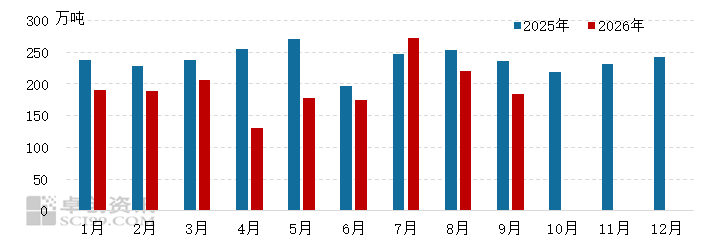
据海关数据显示,2026年9月国内丙烷进口量在184.81万吨,环比下降16.15%,同比下降21.99%,地缘局势紧张仍是影响丙烷进口量回落的重要原因。进入10月份,国内丙烷刚需偏强,进口量预计回升。

9月丙烷进口量环比下滑。据海关数据显示,2026年9月国内丙烷进口量在184.81万吨,环比下降16.15%,同比下降21.99%。地缘局势紧张持续抑制全球丙烷资源的供应和流通,进而压制丙烷进口量。另外8月丙烷进口转内销的套利情况欠佳,也抑制进口商的操作积极性,共同影响9月丙烷进口量回落。
近两年国内丙烷进口量对比
数据来源:中华人民共和国海关总署
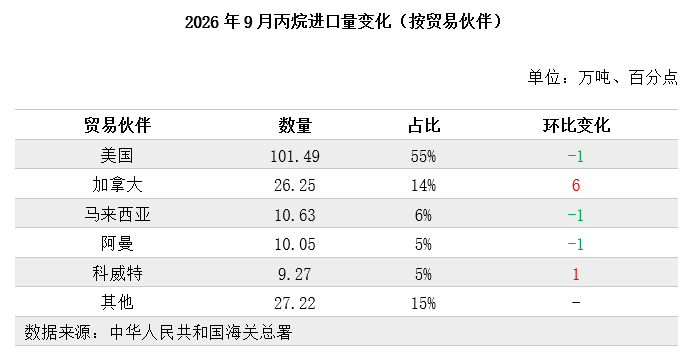
地缘局势紧张背景下,丙烷进口量受到抑制。自7月份中旬,中东局势再度升级,中东丙烷的生产和外流均受到明显抑制,进而也影响国内丙烷资源的进口量。从进口贸易伙伴数据来看,9月份丙烷进口来源仍侧重于非中东货源,来自美国的丙烷进口量占比在55%,保持首位。来自加拿大的丙烷进口量占比在14%,位居第二,环比提升6个百分点。而来自中东国家的丙烷进口量占比则相对较低,均在5%或以下水平。
另外,9月份受部分生产企业停工检修等因素影响,俄气陆运进口也有一定收紧。海关数据显示,9月俄罗斯来源的丙烷进口量在5.13万吨,环比减少25.40%。而来自澳大利亚的进口量9月份也有明显收紧,当月进口量在7.92万吨,环比减少31.67%。
9月进口成本持续增加,且8月份进口转内销的套利情况欠佳,均影响丙烷进口量。9月CP丙烷价格仍有上涨,进口到岸成本也随之攀升。海关数据显示,9月丙烷进口均价在815.69美元/吨,环比上涨13.21%,进口商的操作相对谨慎。另外8月国内丙烷进口转内销的套利情况欠佳,理论套利窗口持续处于关闭态势,进一步抑制进口商的操作积极性,也影响了9月份丙烷进口量的收紧。
当然,9月份国内PDH装置开工负荷率处于偏高水平,化工刚需的强势对丙烷进口量有一定支撑。但当月下游燃烧刚需表现欠佳,且国产资源商品量增加明显,一定程度上平抑了化工刚需增加对进口量的支撑。
10月丙烷进口量预计增加。10月份中东局势仍无明显缓和,且10月CP价格上涨明显,均将抑制丙烷进口量。但9月份开始丙烷进口转内销的套利情况改善明显,一定程度推动丙烷进口商的操作积极性。且10月国内燃烧刚需有一定回升,化工方向上,丙烯价格高位也侧面支撑丙烷市场。另外10月份俄罗斯丙烷的陆运进口也有适度修复,进一步支撑丙烷进口量增加。同时结合 监测的船期数据,10月份丙烷进口量预计有一定回升。