内外部供应扰动:2026年三大区域LLDPE价差异动解析
 作者:张向君
2026-10-28 19:02:32
导语
2025-2026年10月,三大区域LLDPE价格走势趋同,但2026年价差表现异动:华南-华东走扩,华东-华北呈“收窄—扩大—收窄”。主因中东冲突重塑供应端:华南装置集中停车降负,开工率跌至五年低点,推涨价格并打开套利窗口;华东则因进口供应小幅恢复拖累涨幅。后续走势仍需密切关注中东局势演变。
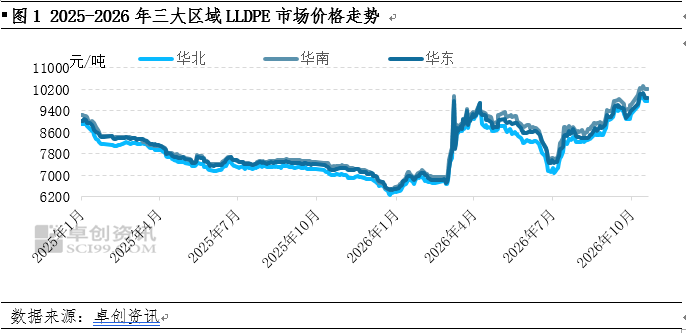
2025-2026年10月中国华东、华北和华南三大主要区域LLDPE品种价格走势基本趋同,价格水平多数时间保持华南>华东>华北的情况,受物流成本与当地供需等因素支撑,华南多数时间处于三大区价格最高位。
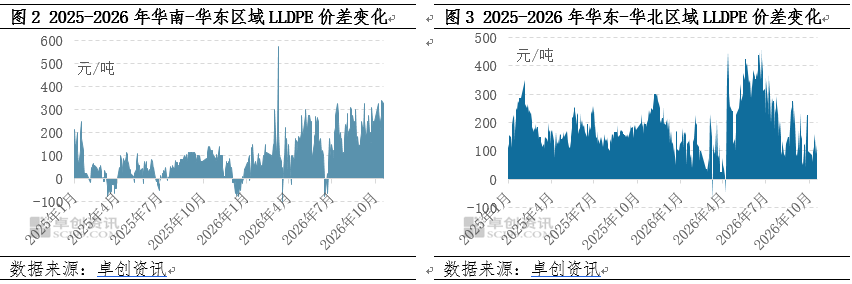
从价差方面来看,2026年区域间价差较2025年有所变化:华南-华东价差呈扩大趋势,华东-华北价差表现为先收窄、后扩大、再收窄的波动特征。中东地缘冲突引起的原料供应短缺、生产企业经营性表现不佳被动降负/停车等供应端变动是导致价差异动的主要因素。
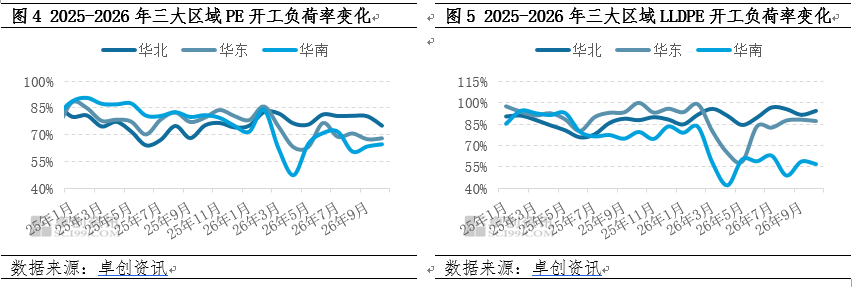
从2025-2026年三大区域PE开工负荷率变化趋势来看,中东地缘冲突这一“黑天鹅”事件成为重要的时间分水岭。在此事件发生之前,华南区域PE开工率多数时间处于三大区的最高位水平,LLDPE开工率与其他两区差值最大在20.21%;3月起,华南PE多数时间处于三大区的低位水平,2026年4月更是跌至历史5年最低点47.46%,华南LLDPE开工率与其他两区差值最大达到46.77%,绝对值在4月跌至历史低点41.90%。区域内福建联合、中化泉州、中科炼化等装置先后阶段性停车或降负,导致区域产量收缩、现货流通趋紧,自给能力明显减弱,进而推涨华南市场价格,并与其他区域形成阶段性套利空间,吸引煤化工及其他区域油制货源流入。
2026年70月LLDPE市场价格整体呈现阶梯式上涨趋势,但三大区涨幅存在差异:华东区域价格涨势不及华北和华南,进口供应的增加是拖滞华东价格涨幅的主要因素。
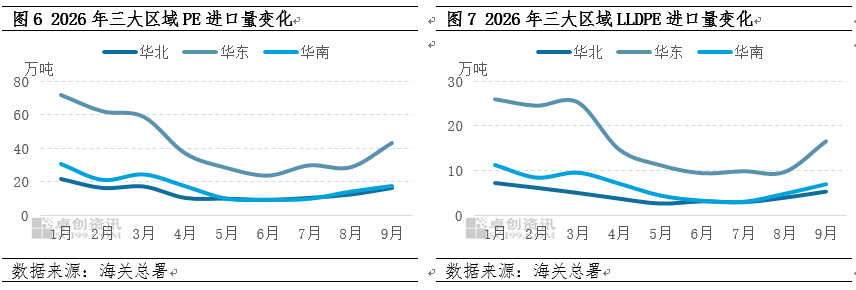
海关总署统计数据显示,7-9月份各区域PE进口量多呈现环比增加态势,其中华东区域增幅最大,9月环比增幅达到50.66%,同期华北区域环比增幅在31.62%,华南区域在23.95%。从LLDPE分品种来看,趋势与PE整体一致,华东区域进口量环比增幅最大。整体来看,华东区域进口量的绝对值与环比变化多数时间高于其他两区,进口供应的恢复,在一定程度上限制了华东市场价格的上涨空间。
总体来看,2026年三大区域LLDPE价差异动是国产供应+进口供应共同影响的结果。至于价差走势能否持续,仍需继续跟踪中东地缘局势的演变。
文|张向君
