水泥网评论:国内失血、海外补位,华新建材前三季度净利大增41%!
 2026-11-06 18:48:26
综评:2026年前三季度,华新建材实现营业收入296.9亿元,同比增长18.6%,归母净利润28.26亿元,同比增长41.05%。其中第三季度营业收入101.92亿元,同比增长13.42%,归母净利润11.13亿元,同比增长23.68%。在国内量价双杀、行业大面积亏损背景下,公司却凭海外产能释放逆势增长,境外业务从“补充”变成“支柱”,取得了不俗成绩。
图1、2:2026年前三季度华新建材营收、利润走势

数据来源:水泥大数据
海外挑大梁 国内守基本盘
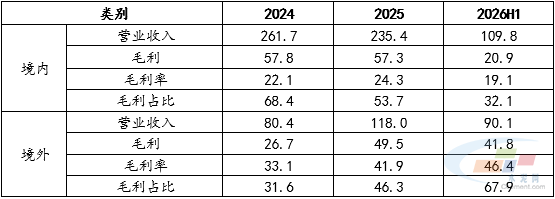
今年以来全国水泥产量继续下滑,水泥价格在低位徘徊,华新建材国内业务同样承压。最新数据显示,公司上半年境内营业收入109.8亿元,毛利率19.1%,较2025年的24.3%下滑逾5个百分点,毛利占比从2024年的68.4%降至32.1%。特别是三季度以来,国内水泥量价齐降,煤炭成本增加,行业亏损面进一步扩大,预计华新建材境内毛利率和毛利占比持续下降。
境外则是另一番光景。上半年境外营业收入90.1亿元,已相当于境内的82%;毛利率46.4%,高出境内27个百分点;毛利占比67.9%,三分之二的毛利来自海外(尤其是非洲及中亚地区),而2024年这一比例不过31.6%。收入占比同样清晰:由2024年的23.5%升至2025年的33.4%,今年上半年更是攀至45.1%,海外营收、利润贡献度持续增大。
表1:近年来华新海内外主要经营数据(亿元,%)
数据来源:水泥大数据
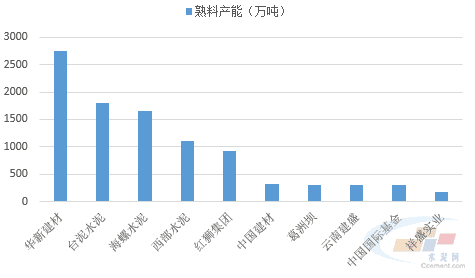
撑起这条曲线的是庞大的海外产能。截至当前,华新建材海外累计运营熟料产能2752.8万吨,居中资水泥企业首位,台泥、海螺分别以1803.5万吨、1646.1万吨位居第二、第三。今年前三季度,尼日利亚水泥需求旺盛,水泥售价维持高位,叠加华新技改整合,运营效率大幅提升。数据显示,华新建材尼日利亚前三季度收入9280亿奈拉(人民币约47.1亿元),同比增长19%,净利润2720亿奈拉(人民币约13.8亿元),同比增长31%。尼日利亚公司为华新建材贡献较大营收和利润,成为海外发展的引擎。
图3:TOP10中资企业海外熟料产能状况
数据来源:水泥大数据
现金流由守转攻 分红底气十足
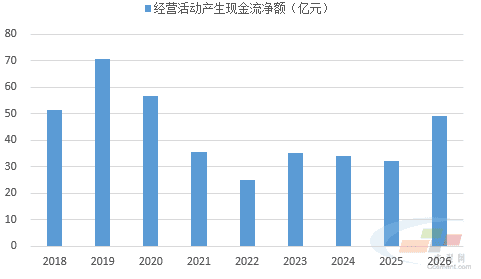
2026年前三季度,华新建材经营现金流净额49.12亿元,同比增长52.2%,约为归母净利润的1.7倍,创2021年以来同期新高。该指标自2022年同期低点25.11亿元持续修复,2023至2025年同期稳定在32-35亿元,抗风险能力持续增强。
主要原因或有以下三点:一是结构转变,海外优质存量水泥资产周转快、回款好、毛利厚,收入利润向海外倾斜,成熟标的本地经营现金流造血能力较强;二是成本下降,能耗与产能利用率优化,运营效率提升,付现成本收缩;三是运营收紧,应收与存货管控趋严,资本开支放缓。
图4:历年前三季度经营现金流净额走势
数据来源:水泥大数据
除此之外,近50亿元的现金流入为回报股东和海外并购备足弹药。公司同步抛出前三季度分红方案,每10股派5元、合计10.39亿元,占归母净利润36.78%,余额转入未分配利润。海外扩张由“借钱买”转向“自己买”,这是资产质量的实质改善。
收入利润同步提速 盈利质量改善
今年前三季度,华新建材营业收入296.9亿元,增长18.60%,扭转了国内市场进入下行以来增长缓慢的局面;归母净利润28.26亿元,增长41.05%;基本每股收益1.38元,增长42.27%。
与此同时,盈利质量同步抬升。营业成本247.85亿元,增长14.44%,慢于收入,综合毛利率31.77%,提升2.27个百分点;净利率12.25%、净资产收益率8.12%,分别提升2.24和1.74个百分点。三费费率12.67%,下降0.28个百分点,财务费用5.39亿元同比压降;销售、管理费用分别增长23.4%、17.68%,快于收入,主要系海外与市场开拓投入。
表2:2026年前三季度华新建材主要经营数据
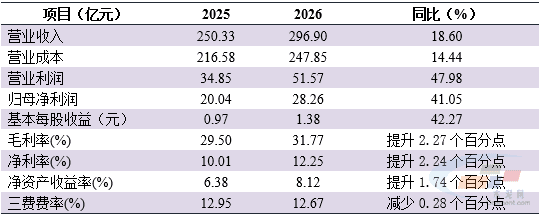
数据来源:水泥大数据
盈利展望:国内仍是拖累 海外看两单并购
四季度国内好转有限。地产新开工持续深跌,基建托底力度不大;错峰执行与行业协同均存变数,价格反弹空间较窄,国内大概率延续量减价弱,继续拖累整体。海外方面,莫桑比克两条熟料生产线先后恢复生产和点火投产,尼日利亚项目技改稳步推进,预计四季度贡献增量。
更大看点在两笔并购。10月30日,公司就收购巴西CSN水泥签署排他性协议,标的年水泥产能约1630万吨,为巴西第二大厂商,企业价值127亿雷亚尔(约合人民币158.68亿元);同日股东会通过菲律宾Holcim 67.6%股权收购,对应熟料产能520万吨、水泥产能约900万吨。若成功收购,华新海外实力将大大增强。但同时风险不容小觑,汇率波动、地缘政治、整合难度等等,任何一项都可能让红利打折。但在国内需求看不到拐点的当下,用海外增量对冲国内减量,已是行业里少数能跑通的成功样本。(本文不构成投资建议)