第18个双11:当品牌不再卷低价和流量,中国消费的新鲜感回来了
 2026-11-09 17:23:41

摘要:
新品、新品类、新的使用场景,正在替代流量和折扣,成为品牌实现利润增长的实际解法。
双11走到第18年,一个微妙的变化正在发生:品牌还在争榜一,但争的东西变了。
过去几年,品牌在双11的竞争路径是摇摆的。低价内卷一轮,发现利润薄了;转去卷流量,投流成本又吞掉了本就不厚的利润。卷到极限之后,今年双11反而出现了一条更清晰的线索:靠创新找增量,而不是靠消耗换规模。
新品、新品类、新的使用场景,正在替代流量和折扣,成为品牌实现利润增长的实际解法。这一点,在榜单的重新排序里看得最直接。
榜单洗牌背后,是经营逻辑的“换轨”
运动户外行业的双11天猫榜,提供了一个观察样本。斐乐和阿迪达斯守住前两名,lululemon再往上走了一位,首次跻身榜单前三。大众运动品牌普遍承压,专业户外品牌则集体上冲——迪桑特、北面、可隆位次全部上涨,萨洛蒙首次入榜便站到前15。
对比之下,lululemon全球业绩其实并不轻松:2026财年第二季度净营收同比减少4%,净利润同比减少11%。但今年双11,它在天猫榜上反而前进了一位,位居第三,势头正盛。
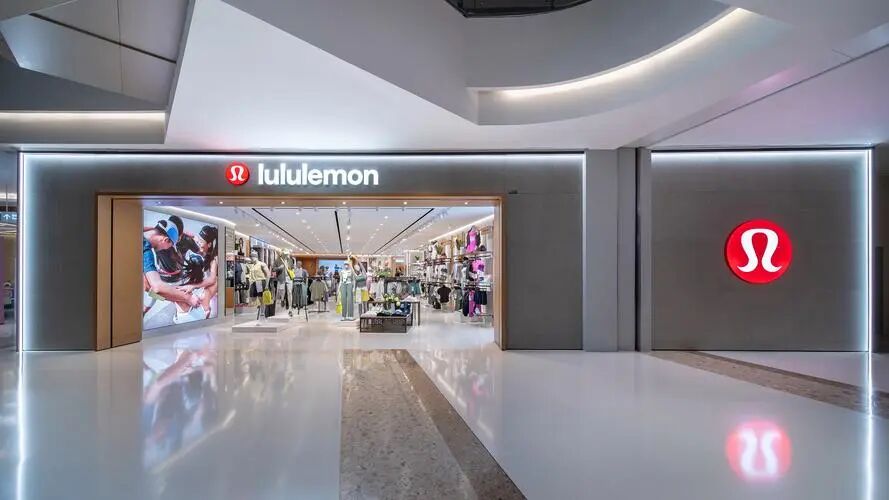
这可以说是在竞品刺激下的策略转向:一是直接竞品ALO入华,今年8月入驻天猫,开店首周近2亿元、跑出2个千万级和24个百万级爆款;二是lululemon自己从“流量思维”里往外走,转向了专业路线。
11月进博会上,它全球首发了针对冬季跑步痛点的Ventscape 跑步马甲,同时把力量训练和网球场景的两条专业产品线首次带到中国市场。
激烈竞争下,lululemon选择用产品创新重新锚定“专业运动”的心智,而不是用折扣去守一个正在被分流的价位带。
在整体消费业绩承压的大背景下,同一片消费市场里,有的品牌在收缩,有的品牌却在用另一种方式拿到增长。
在小家电赛道,石头科技超过一众传统品牌登顶榜首,靠的不是降价换市场,而是把扫地机单品做成覆盖扫地、洗地、洗烘的多品类矩阵,用产品迭代接住了“懒人经济”里不断细分的场景。家居行业,高端新锐床品品牌SIDANDA首次拿到第一,切入的是过去被国际品牌把持的高端床品价格带,靠面料和睡眠场景的专业叙事站住脚。
食品生鲜行业,进入榜单前10的“新面孔”更多,包括认养一头牛、悦鲜活、东方甄选、碧翠园,分别对应低温鲜奶、直播电商自营、轻脂减食等不同的新需求切口。
这些名字放在几年前的双11榜单上,多数还看不到。它们的共同点不是“更便宜划算”,而是切入了一个过去没有被充分满足的需求,然后把它做成了一个可经营的品类。
旧路径为什么走不下去了
品牌对“卷流量”的集体反思,在今年变得非常具体,具体到退货率和利润率的数字上。
内容场可以瞬间制造成交,但退货率又把成交打回了原型。有商家测算,同样100万成交,搜索场景退货率约20%,直播场景约50%,仅退货一项就有30万的货在来回空转,加上逆向物流和二次上架,最终到手的利润差距接近一倍。
货架场预算占比的变化是一个更直接的信号。有机构估算,今年双11品牌在货架场的预算占比达到60%到70%,比去年同期至少高出10个百分点。钱从“买一次性的曝光”转向“沉淀能复购的用户资产”,这是利润表逼出来的选择。丸美董事长孙怀庆的说法很直白:所有增长必须以盈利为前提,亏损的业务与渠道坚决不做。
这种转向在财报里已经能看到结果。
上海家化前三季度净利润8.06亿元、同比增长98.95%,国内业务线上渠道同比增速超30%,占国内业务比重提升超过8个百分点,靠的是“一渠一策”把货架经营重新捡起来。
今年上半年,丸美自己在把天猫旗舰店TOP5核心品销售占比做到75%,会员招募规模同比提升21.5%,会员成交占比同比提升11个百分点,品牌粘性更强了。
但这不意味着货架本身是答案。货架只是提供了一个更可控的经营容器,真正决定品牌能不能在里面跑出增量的,是容器里装的是什么。
如果装的还是同质化的老品和更低的折扣,货架并无法自动贡献利润。在卷低价、卷营销卷到尽头之后,品牌需要响应更多新需求。
创新正在取代流量,成为增长的“确定性”
当流量不再是被品牌相争,谁还能带来新的增长的“确定性”?
今年双11最值得注意的数据,是新品和新品牌在榜单上的密度。从天猫榜单来看,美妆、服饰、运动户外、3C数码的热卖Top1全部是新品;3C数码热卖榜前15里新品占10席,服饰、运动户外、家电家装前10里新品占比过半。新品不再是大促的“点缀”,它在直接承担成交和增长。
新品牌也在批量冒头:182个入驻不到5年的新品牌冲进行业前10,最短1年、最长5年;在入驻不超过3年的新品牌里,333个已经成为细分赛道冠军。
还有一个值得单独提的新现象:Token第一次以大众消费品类的身份登上双11货架和直播间。李佳琦直播间开卖半小时,售出近10万份千问办公个人会员月卡,对应AI算力额度合计约2万亿Token。阿里云百炼、千问办公、Qoder、智谱、MiniMax、月之暗面、阶跃星辰等已集体入驻天猫AI Token站,开售首日Token品类成交额较上月增长450%。

从囤纸巾到囤Token,直播间里的商品结构本身就在说明:新品类不是靠折扣挤出来的,是靠需求被看见之后自然长出来的。
具体细分赛道的案例,比大盘数字更能说明问题。
吾岛切入的是希腊酸奶,这个赛道2024年国内市场规模约15亿元,只占低温酸奶大盘的5%左右。它在天猫拿到低温酸奶第一,今年同比增速100%。创始人王炜建的说法是,不靠短期促销冲量,而是用产品力和复购把价格底线守住。
事实上,吾岛2021年开始线下铺货时产品并不被认可,企业一度面临亏损,转战线上之后,天猫旗舰店的官方属性把市场初期的沟通成本降了下来。
创始人王炜建直言吾岛的“打法”,并不靠短期促销冲量,而是用产品力和复购把价格底线守住。头部直播间帮它快速打开声量,中小达人直播间形成矩阵完成品类教育,但真正把用户留下来的,是旗舰店里的复购和会员关系。
太希智行把外骨骼机器人做到类目第一,主力款单价6999元,入驻天猫半年,购买者中不少是子女买给患帕金森或中风的父母。这个需求一直存在,只是过去没有一个足够清晰的交易场景让它被看见。广交会体验视频全网播放量超20亿之后,大量用户的第一反应是去天猫搜“外骨骼”,展会结束后天猫现货一天半内售罄。
这些品牌的共同逻辑是,不在存量市场里抢同一批需求,而是占据主动权,定义新需求。
一个消费者打开一个app,搜索一个品牌名,进店,比较,下单,复购。这条路径没有直播间的倒计时,没有算法的即时推送,但每一次成交都建立在“我想到了这个品牌”之上。
所以“争榜一”今年争的,是下一次消费者想买这一类东西时,第一个想到谁、第一个搜谁。这比冲一次GMV难,也更值钱。
逐本连续五年天猫卸妆类目第一,创始人刘倩菲说“让大家想起卸妆就想起逐本”是第一步,品类心智带来的认知效率,才给品牌空间去做跨品类的事;花知晓的创始人也提到,消费者更多是搜索“花知晓”这个品牌词进店,而不是搜品类词。
双11第18年,最值得记下的不是哪个品牌又破了纪录,而是一个经营共识正在形成:规模本身不再自动等于安全,利润、复购和品牌心智的厚度,才是品牌在存量周期里真正能带走的东西。
流量能买来一次成交,但买不来一个消费者下一次主动的想起。创新的意义,说到底就是给消费者一个忠诚复购的理由。
而这,正在成为今年双11之后,品牌之间更实质的区别。