北方钢厂库存环比增加、增幅放缓 下周价格或稳中偏强运行
 作者:田艳
2026-11-09 17:33:04
任女士
本周华北建筑钢材库存去化放缓、产量小幅回升,整体库存呈增量态势;周内期货盘面有所反弹,带动现货成交价格小幅上移,但现货基本面偏弱、成交承压。前期赶工带来的阶段性需求红利消退,区域分化明显:山西去库节奏减弱,河南去库基本停滞,陕西率先累库;叠加钢厂复产,线材供给增多,盘线压力高于螺纹,仅螺纹有规格结构性偏紧托底。终端需求后劲不足,行情缺少持续走强的驱动,下周华北建筑钢材市场价格或受库存影响承压运行。
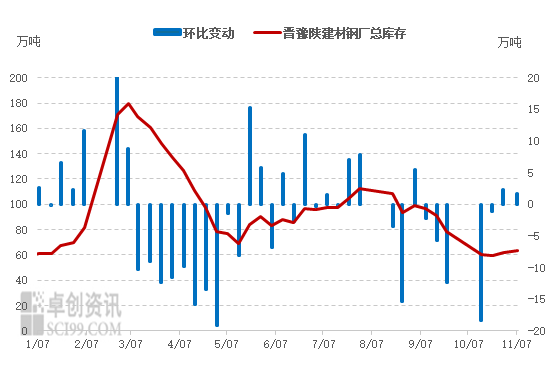
该区域总库小幅增库,增幅略有放缓,本周受宏观消息提振影响,期螺共振上涨,现货价格小幅上移50元/吨。山西、陕西、河南三区域建筑钢材总库存为63.33万吨,环比上周增1.75万吨,增幅放缓。具体来看,山西钢厂总库存为44.57万吨,环比增2.58万吨。河南钢厂总库存为7.76万吨,环比增0.17万吨。陕西钢厂总库存为11万吨,环比降幅为1万吨。
本期晋豫陕建材钢厂总库存延续小幅上涨态势,库存曲线仍处在低位区间,库存环比变动维持正值,增库趋势尚未结束。库存增加主要因为主:前期工程项目集中赶工释放的刚性需求放缓,钢厂并未出现明显控产节奏,螺纹钢库存开始逐步增加,螺纹资源虽规格短缺,但因为终端工地需求难有明显放量,供需失衡逐步显现。
下周华北区域建筑钢材价格重心或小幅上移5-10元/吨,区域内市场交易情绪持续修复,对本地现货形成一定托底。
供应端:本周华北建材产量小幅回落,主要源于区域内部分钢厂建材产线产量小幅下降,预计下周产量延续窄幅下行,供应端边际小幅偏多。
成本端:本周成材成本小幅抬升,展望下周,焦炭偏弱运行、矿石窄幅震荡,原料端整体偏弱,成本面对华北建材行情呈偏空指引。
需求端:本周华北现货成交明显走弱,区域气温持续走低,户外施工作业受限,季节性压制逐步显现,下周本地需求或继续回落;全国维度来看,华东、华南区域仍有年底赶工支撑,叠加期货盘面带动,当地现货需求保持相对韧性,综合全国需求预计窄幅回落。
库存端:本周华北社会增幅放缓,市场信心略有修复;下周区域产量小幅收缩,但本地需求同步走弱,社库仍有望维持去库,只是去库速度进一步放缓,库存维度偏利多。