金杯搭着自变量,上了具身机器人的车
 作者:陈飞
2026-11-11 19:07:17

左手产业基金,右手合资代工,
金杯挤上具身智能牌桌。
连续两个交易日涨停后,金杯汽车在11月10日晚间发公告给所谓的机器人业务降了降温:“目前,子公司金智变量向自变量机器人提供组装服务,核心零部件均为外购,产品设计、核心研发和专利技术依赖自变量,机器人组装业务收入只有50万元。”
公告把双方的合作说得很清楚:金杯负责制造,自变量掌握产品和技术,且合作金额很小。值得注意的是,公告后的首个交易日,金杯汽车收报3.99元,涨4.18%,连续两个涨停的势头仍在延续。

不过就算合作金额再小,金杯也算是上了具身机器人的车。未来它的制造能力能带来多少订单和收入,以及能否在合作中获得更多产业链价值,更或者能为这家老牌企业带来怎么样的新故事,决定了金杯在这辆车上能坐到什么位置。
从宝马座椅到机器人组装,
这就是金杯讲的新故事
金杯汽车是沈阳汽车工业体系中的老牌零部件企业,主营业务包括汽车内饰件、座椅、橡胶件等,旗下金杯延锋、金杯李尔长期为华晨宝马配套,产品覆盖宝马5系、X5、3系、X3等车型。汽车零部件生意讲究稳定供货和质量控制,整车厂确定产品标准和供应商体系,零部件企业围绕订单组织采购、生产和交付。金杯多年积累并引以为傲的,正是这套成熟的制造体系。
但传统业务的经营压力已经出现:2026年前三季度金杯汽车实现营业收入约32亿元,同比下降3.65%。归母净利润约1.13亿元,同比下降37.08%。收入下滑的同时,利润降幅更大,说明企业熟悉的商业模式已经亮起了黄灯。对一家以汽车零部件为主业的企业而言,稳住传统客户和订单固然是基本盘,寻找新的业务增长点也变得更加迫切。

机器人恰好提供了一个新方向,近两年具身智能成为机器人产业的重要发展路线,企业希望让机器人通过视觉、传感器和算法理解周围环境,并完成抓取、移动、操作等真实世界任务。技术突破之外,产品能否走出实验室、进入工厂和商业场景,还要经过制造和交付的考验。机器人从样机走向量产,涉及零部件供应、整机装配、调试、质量检测和生产管理,研发团队需要把技术方案变成可以稳定生产的产品。
这也是自变量机器人需要金杯的地方,自变量的核心能力在机器人产品和技术研发,金杯则拥有汽车零部件制造经验、供应链协同和质量管理体系。汽车座椅与机器人整机的产品结构差异很大,但在生产组织、零部件管理、装配和质量控制上存在可以迁移的经验。对自变量来说,金杯可以帮助其补上制造端的能力,对金杯来说,机器人业务则提供了一个从汽车零部件向新兴制造领域延伸的机会。
上了具身的车,
金杯应该坐在什么位置
在与自变量的合作上,金杯至少坐上了副驾驶。但放大到整个具身机器人行业,它可能还坐在第二排。
双方的合作在2026年4月落地,金杯汽车与自变量机器人共同设立金智变量机器人科技(沈阳)有限公司,注册资本1500万元,金杯出资900万元、持股60%,自变量出资600万元、持股40%。从股权结构看,金杯是合资公司的控股股东,掌握着这家公司的控制权。
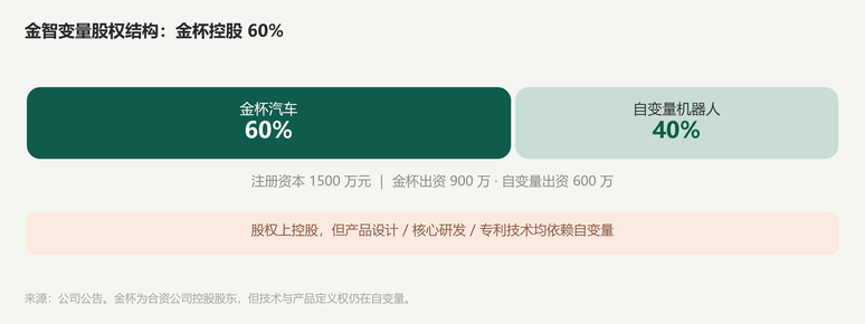
但掌控了股权并不代表着能坐到一个好位置,金杯汽车11月10日晚间公告披露,金智变量目前向自变量机器人提供机器人产品组装服务,相关核心零部件均为外购,产品设计、核心研发和专利技术均依赖自变量。换句话说,金杯控股的是负责组装业务的合资公司,自变量掌握的则是机器人产品本身。
如果把这场合作比作一辆车,金杯拿到了副驾驶的位置,甚至单从合资公司的股权结构来看,甚至掌握了很强的话语权。但决定机器人产品往哪里走、采用什么技术路线、如何迭代的,仍然是自变量。金杯负责把产品装配出来,自变量负责产品定义和核心技术。股权上的主导地位,并没有自动转化为产品和技术上的主导权。
这层分工决定了金杯当前在产业链中的位置。它进入了机器人制造环节,能够通过组装业务参与产品交付,但核心零部件采购、产品设计和研发仍由合作方主导。对于制造企业而言,组装并非没有价值。只要订单稳定、产能利用率提升、生产效率持续改善,制造环节同样可以形成收入和利润。但如果长期停留在按图组装,企业对产品和客户的依赖也会比较明显,业务价值很大程度上取决于订单规模和制造效率。
金杯与自变量之间还有另一层关系:资本投资。金杯汽车半年度报告披露,公司作为有限合伙人参与设立的沈阳汽车产业投资基金,已完成前两期实缴,累计实缴1.2亿元;截至报告披露日,该基金已投资项目中包括自变量机器人,股权投资金额为3000万元。

这样一来,金杯与自变量之间形成了制造合作和资本投资两条联系。一边通过金智变量承接组装业务,一边通过产业投资基金参与自变量的股权投资。金杯既是自变量的制造合作伙伴,也通过基金与其建立了资本联系。不过,这两层关系需要分开看:组装业务决定金杯能从机器人制造中获得多少经营收入,基金投资则属于资本布局,不能直接算作金杯自身的机器人业务收入。
制造能力能不能
换来更靠前的位置
金杯为这项合作投入了真金白银,但业务仍处于起步阶段。公司公告披露,目前机器人组装业务收入为50万元,占公司总营收的比例极小,对净利润没有重大影响;相关产品尚处于规模化量产爬坡及商业化验证阶段,后续生产、交付和商业化能力存在不确定性。
这意味着,金杯已经进入了机器人产业链,但距离形成有分量的业务贡献还有距离。它的制造能力能否适应机器人产品的生产要求,合资公司能否持续获得订单,产品量产后能否提高交付效率和良品率,都需要在实际生产中验证。汽车零部件制造经验提供了起点,却不能直接保证机器人业务复制原有的经营模式。
消费电子产业里的富士康,提供了一个可以参照的产业链样本。组装制造本身能够形成规模效应,生产效率、供应链管理和交付能力也可以成为企业的核心竞争力。但制造商与技术公司在产业链中的位置并不相同:产品设计、核心技术、品牌和终端市场掌握在谁手里,往往决定了谁拥有更强的产品定义权和议价能力。制造企业可以凭借规模和效率做大业务,也可以在长期合作中积累工艺、设备和生产管理能力,但要进一步向产业链前端延伸,还需要持续投入和技术积累。
金杯眼下要解决的,首先是把组装业务做起来。机器人产品能否从量产爬坡进入稳定交付,金智变量能否从承接少量组装任务发展为稳定的制造服务商,将决定这次跨界能否形成持续收入。再往前一步,如果金杯能够在生产工艺、零部件配套、测试验证等环节积累经验,参与的环节才有机会逐渐增加,产业链位置也才可能向前移动。
对金杯来说,这次合作已经打开了一扇门:它借助自变量进入具身智能产业,也把原有汽车制造能力带进了新的应用领域。但目前,自变量掌握产品和技术,金杯承担组装和交付,双方的分工仍然清晰。金杯能否从副驾驶走向前排,最终要看它能不能把制造能力变成真正有规模的机器人业务,而不是只停留在一纸合作关系上。