市值跃上145亿港元,两日大涨的芯德半导体已完成“入通”?
 2026-11-11 21:56:04
11月10日,芯德半导体(07672)在港交所主板正式挂牌,最终发行价定为8.88港元,开盘报10.70港元,较发行价上涨20.5%,盘中最高触及12.48港元,涨幅一度超过40%,午后买盘继续发力,最终收报11.4港元,较发行价上涨28.4%,全日成交2275万股,涉资2.45亿港元。
上市次日(11月11日),该股开盘报11.3港元,早盘下探至11.05港元后获得支撑并快速拉升,午后买盘持续发力,尾盘更是放量冲高,盘中最高触及13.92港元的上市高位,最终强势收报13.66港元,较前一日收盘上涨19.82%。
值得注意的是,目前距离港股通最新一轮调整的考察期结束(至12月底),仅剩不到两个月时间,而上市两日大涨后,芯德半导体的市值已跃升至145.6亿港元,那么其能否借着火热的市场情绪于12月底的恒指年检中成功进入港股通?
两日站稳发行价上方
在 APP看来,芯德半导体首日的高开并不令人意外,暗盘超13%的涨幅已经为公开市场定下了基调,9.84%的香港公开发售认购倍数虽然谈不上狂热,但一手中签率高达80%的情况下,散户端的获利兑现意愿与承接力量在开盘阶段大致达成了平衡。
港股通的纳入逻辑固然要看平均市值的持续满足,但更值得一提的是,港股通规则对新股并无绝对的上市时长限制,只要在检讨期内满足市值与流动性门槛,即可实现“本季度上市、下季度入通”的快速通道。这意味着芯德高达145.6亿港元的市值,已经具备了在极短时间内冲击港股通门票的资格。
这种“快速入通”的预期,在首日的经纪商席位数据中已经得到了清晰的印证。据富途APP数据显示,在净卖出方面,最大的卖出方为中国银河国际,净卖出量为219.9万股,Grand Fire与华泰国际也分别净卖出60.50万股和44.95万股,打新获利盘的兑现意愿极其强烈。
在APP看来,在如此沉重的抛压下,股价依然坚挺收涨28.4%,其背后的承接力量正是来自对“入通”逻辑高度认可的资金。净买入方面,代表敏锐资金动向的富途证券净买入46.10万股,中银国际、华侨等紧随其后;更值得注意的是,其中还出现了外资机构巴克莱亚洲的身影。这种“打新盘坚决兑现、配置盘积极承接”的席位特征,说明市场并非在盲目炒作,而是有看重南下资金抬轿潜力的资金在主动收集筹码。这种在巨量抛压下依然能稳住阵脚并完成筹码优化的结构,让芯德半导体在叩响港股通大门的路上,具备了更为扎实的盘面底气。
国配的集中与沉淀
而其国际配售的数据乍看之下并不算亮眼。认购倍数约1.13倍,承配人83名,在近期港股新股市场中称不上热烈。但表面的温和掩盖了一个关键的结构性事实:基石投资者已锁定3500余万股,占国际发售份额3成以上,禁售期直至2027年8月。这意味着真正流通的国配筹码不过6000万股左右,分给83名承配人,单户获配的起步量级便在百万港元以上,核心承配人的配置规模更达数千万港元,这恰好落在中小型机构与产业资本的配置区间,而非散户化的分散持有,本身即构成一种隐性的筹码沉淀。
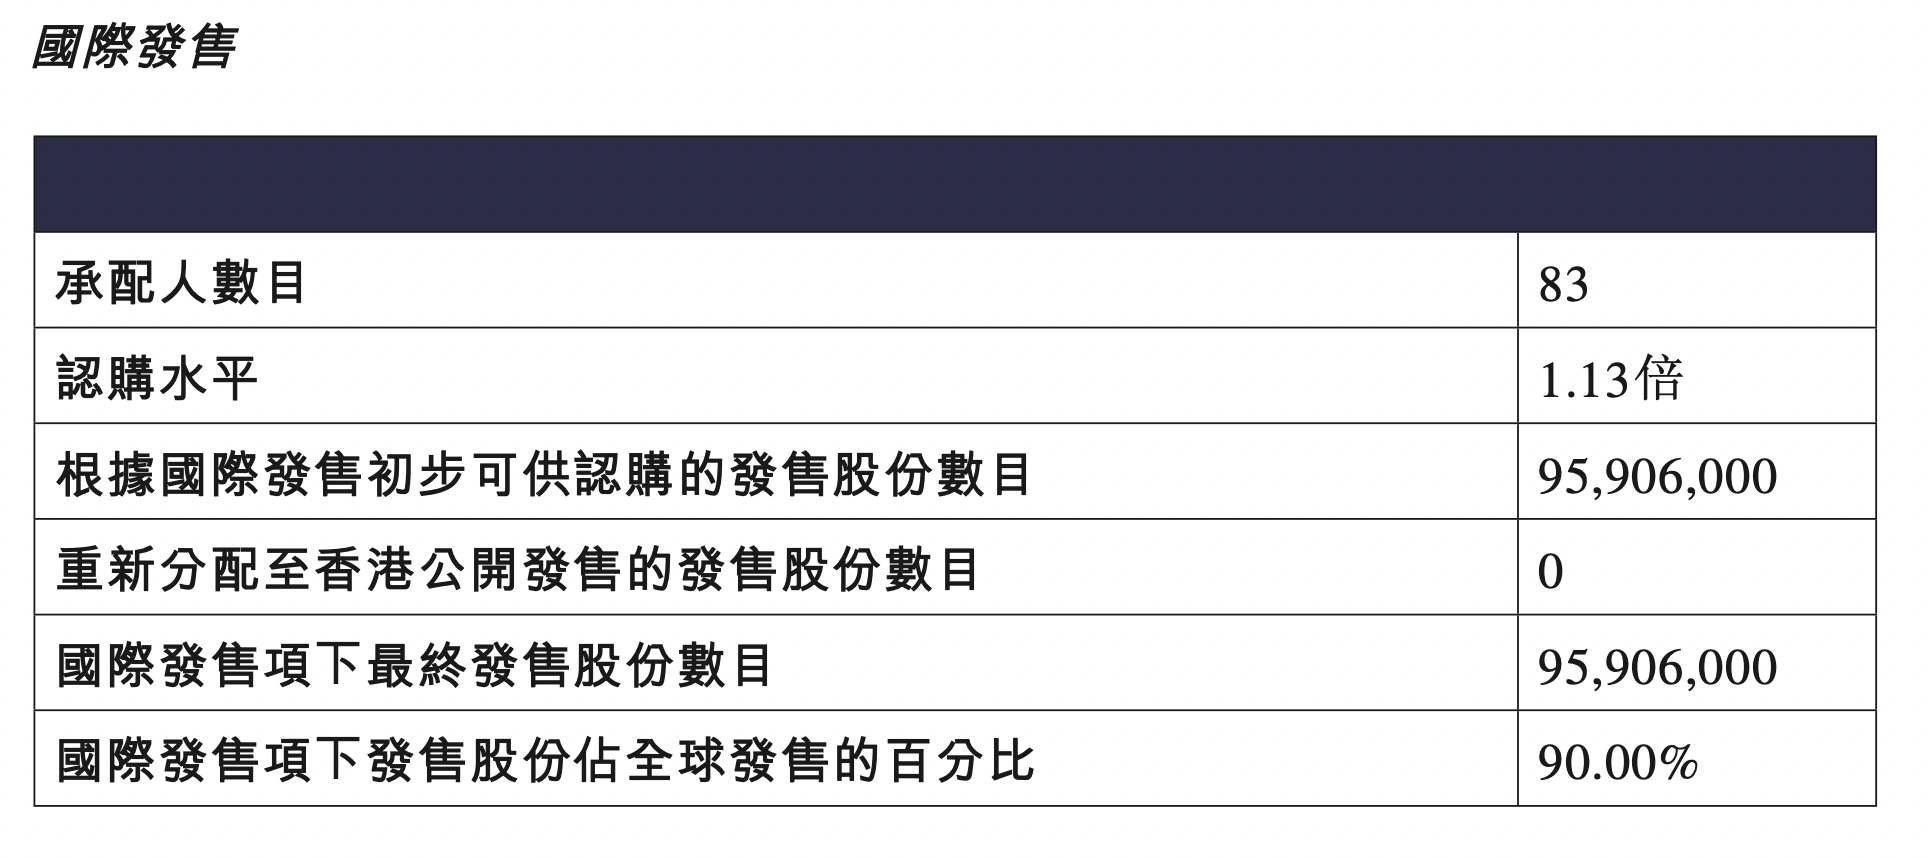
这83名承配人的具体身份虽未公告,但结合IPO前股东图谱与基石阵容,其资金性质仍有迹可循。广发基金以1500万美元入局,代表公募长线资金对定价的认可;国惠香港的1000万美元背后是山东省国资;Maxwell的1亿元人民币穿透后指向迈为股份,一家半导体设备制造商。设备商以基石身份入股封测厂,在先进封装日益依赖设备端与工艺端联合定义的当下,产业含义大于财务含义,这部分筹码不会因首日涨幅而轻易松动。
APP注意到,从IPO前的股东名单看,小米长江产业基金、OPPO陈明永旗下的巡星投资、联发科旗下的Gaintech出现在芯德早期融资中并非偶然。终端厂商与芯片设计公司以产业股东身份入股封测服务商,对应的往往是供应链关系的加固与先进封装产能的优先安排。这些股东虽未出现在基石名单中,但不排除其关联方或合作方通过国配渠道参与认购。若如此,国配承配人中产业资本的实际比例将高于表面数据所呈现的样貌,首日高开后的实际抛压也小于公众流通盘对应的体量,有利于南下资金进场前的价格稳定。
其实,放在近期港股新股市场整体偏冷的背景下看,1.13倍的国配认购倍数并不令人意外。10月下旬以来已有多只新股临近上市时延迟发行,9月以来公开发售认购倍数从上半年的高位明显回落,市场温度可见一斑。芯德半导体的认购数据放在这个参照系里属于正常水平,公司公告中关于股权高度集中的提示也值得留意。但筹码结构的意义在于,它决定了这只股票在缺乏南下资金加持的窗口期内,能否靠产业资本的隐性锁仓维持住一个体面的价格中枢。从首日收盘企稳于11港元上方,到次日尾盘放量冲高、最终收报13.66港元,这种稳定性已经受了连续两个交易日的检验。产业资本隐性锁仓对价格中枢的支撑,在入通预期尚未兑现的窗口期内,正在盘面上得到实实在在的印证。
先进封装标签稀缺,减亏斜率清晰
将目光从筹码博弈拉回基本面,芯德半导体的故事有它扎实的一面。
2025年公司先进封装收入7.37亿元,占总收入约73%,这一比例放在港股半导体板块里具有明确的稀缺性——港股封测标的本就屈指可数,先进封装收入占比站上7成的更是空白。这意味着芯德天然具备被资金单独定价的资格:它不是一家“传统封测厂附带一点先进封装概念”的公司,而是一家以先进封装为收入主体的封测企业。招股书将QFN、BGA、LGA、WLP及2.5D/3D统一归入先进封装口径,2025年这7.37亿元的收入贡献主要来自QFN、BGA等已实现规模量产的产品线,说明公司的先进封装能力不是停留在路线图上的概念,而是已经转化为实实在在的营收基本盘。
而2025年2.5D/3D先进封装收入24.4万元、占总营收不足0.03%,这个数字单独看确实微小,但它的意义不在于当期贡献,而在于它标记了公司最尖端封装能力已经完成从0到1的导入。在先进封装日益依赖设备端与工艺端联合定义的当下,2.5D/3D恰恰是算力芯片封装需求外溢的核心方向,也是产业资本愿意以基石身份入股封测厂的战略落点。基数越低,后续产能落地与客户导入带来的收入弹性就越大——这不是一个“尖端收入刚刚起步所以故事单薄”的问题,而是一个“尖端封装期权尚未被定价、向上空间足够大”的问题。路径已经清晰:南京AI封测基地产能落地后对接算力芯片封装外溢需求,就是这条期权兑现的关键催化。
此外,毛损率从2023年的38.4%收窄至2025年的18.0%,2026年前4个月进一步降至17.9%,两年收窄逾20个百分点;产能利用率同步提升至8成以上。这条减亏曲线的斜率在港股封测标的中并不多见,它传递的信号是明确的:公司正处在产能爬坡与盈利拐点逼近的阶段,边际改善的方向和速度都已经在报表上得到验证。毛损率能否跨过零轴,是接下来几个季度最值得跟踪的指标;而减亏曲线已经走出的斜率,正是市场愿意提前为盈利拐点定价的底层依据。

综合来看,芯德半导体已经具备了在极短时间内冲击港股通门票的资格。上市两日市值站上145.6亿港元,高于当前动态门槛约91亿至102亿港元的区间,为后续12个月平均月末市值达标留出了充裕缓冲。国配结构、减亏曲线与先进封装七成占比,分别提供筹码稳定性、盈利改善能见度与标的稀缺性三重支撑,入通底气正从预期走向可验证。随着入通博弈的第一枪打响,连续两日站稳发行价上方只是起点,后续季度数据将是这条叙事从“有底气”走向“有兑现”的验证窗口。