上调外汇存款准备金率,提升宏观审慎工具的“信号”功能与微观主体的“风险中性”能力
 2026-11-12 23:28:04
2026年11月3日,中国人民银行宣布自11月15日起上调金融机构外汇存款准备金率2个百分点,由4%提高至6%,这是该工具近五年来的首次上调。从金融风险管理的专业视角审视,此次调整的政策含义不宜被简化为“央行出手压汇率”;更准确的定位是当外汇市场的顺周期力量开始形成自我强化的单边预期时,宏观审慎工具的功能不在于“扭转价格”,而在于“阻断单边预期的自我实现路径”。这一信号能否真正转化为汇率的有序波动,最终取决于微观主体是否具备与“风险中性”原则相匹配的汇率风险管理能力。作为落实汇率预期管理、防范单边超调的具体举措,此次汇率上调将如何影响银行定价与企业套保行为?
对此, 专访了重庆大学金融学教授、博士生导师,国家金融监督管理总局专家黄英君。
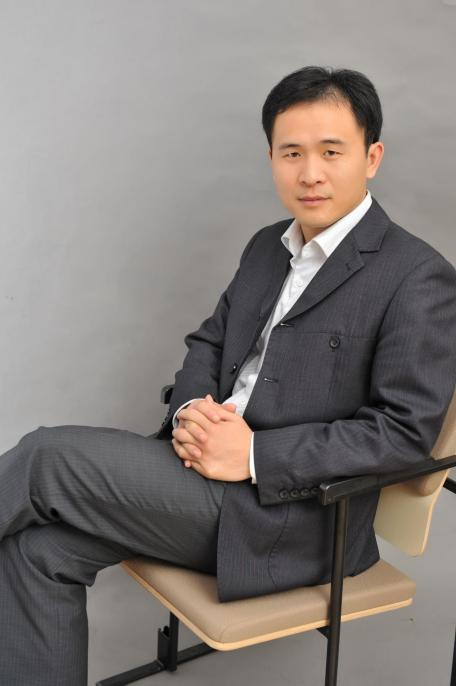
▲重庆大学金融学教授、博士生导师,国家金融监督管理总局专家黄英君。
把握时点窗口释放预期信号
:此次上调即将发生在11月中旬、季节性结汇高峰启动之前,您如何看待这一时点选择?它针对的是怎样的顺周期循环?
黄英君:此次上调的直接触发因素之一,是人民币汇率自9月中旬以来走出了一轮独立于美元指数的单边升值行情。人民币汇率指数从9月11日的101.49升至10月末的103.77,涨幅逾2%;离岸人民币一度升破6.65,创逾四年新高;与此同时,结汇率从7月的57.2%反弹至9月的65.3%。
这一组数据的组合揭示了一个关键的风险结构:升值并非单纯由外部美元走弱驱动,而是由实体部门的结汇行为内生驱动的。升值预期越强,出口企业越急于将手中美元兑换为人民币,结汇行为本身又会进一步推升汇率,形成“预期-行为-价格”的顺周期循环。央行选择在11月中旬、季节性结汇高峰启动之前落地这一政策,针对的正是这一循环在年末结算、发薪、缴税等刚性用汇需求集中释放时可能出现的加速。
从制度经济学的角度看,预期管理的有效性不在于政策力度的大小,而在于政策出手的时点是否落在预期尚未固化为行为惯性的窗口期内。央行此次操作的选择,体现了对这一窗口期的审慎判断。
弱化规模效应重塑行为激励
:据测算,此次上调冻结的外汇流动性规模相对有限。在这种情况下,政策主要通过哪些渠道降低了微观主体的行为成本?
黄英君:此次上调冻结的外汇流动性规模,按照截至2026年9月末约1.2万亿美元的外币存款余额测算约为240亿美元。相对于人民币外汇市场日均交易量超过8000亿美元的交易体量,这一规模本身不足以实质性改变外汇供求格局。因此,理解此次政策的关键不在于冻结了多少美元,而在于它通过何种机制改变了微观主体的行为激励。
传导路径是清晰的,准备金率上调意味着银行须将更多外币存款缴存央行,可用于贷款、投资或在境内市场出售的美元头寸相应减少,境内美元流动性的边际收紧推动美元拆借利率上行,银行体系通过调整外汇牌价点差转嫁成本,进而抬升企业持有和融入美元的成本,边际上削弱结汇冲动。这一链条的最终着力点正是降低结汇行为的边际成本。
从金融风险管理的视角看,这是一种典型的“激励相容”式干预。政策并不禁止任何交易,而是通过改变交易的成本结构,使顺周期行为对行为主体自身而言变得不那么“划算”。其信号意义远大于实质流动性影响,但这恰恰是宏观审慎工具在汇率预期管理中的恰当定位——以最小的直接干预成本,换取预期自我强化机制的松动。
转换中介角色考验定价能力
:随着外汇流动性边际收紧,商业银行在外汇市场中的角色会发生什么变化?中小银行在这一转换过程中面临哪些具体考验?
黄英君:此次调整对商业银行的影响,不应被理解为简单的“外汇头寸减少”。更深层次的变化在于,银行在外汇市场中的功能定位正在发生转变。
在外汇流动性充裕、汇率预期稳定的环境中,银行在很大程度上扮演的是“流动性中介”的角色:吸收外汇存款、发放外汇贷款、在即期市场出售多余美元,定价行为围绕资金成本和流动性管理展开。但当央行通过准备金率工具收紧外汇流动性的边际供给时,银行必须将持有外汇的机会成本、期限错配的风险溢价以及汇率波动的对冲成本更充分地反映在外汇牌价和产品定价之中。
这意味着,银行的外汇业务竞争力将越来越不取决于能否拿到便宜的美元,而取决于能否对美元的风险进行准确定价。对于外汇存款基础薄弱、衍生品对冲能力有限的中小银行而言,这一转换带来的挑战尤为突出。它们既缺乏像大行那样通过远期、掉期、期权等工具管理自身外汇敞口的能力,也缺乏将汇率风险有效转嫁给客户的定价话语权。我在关于金融风险管理与金融机构治理的研究中曾指出,宏观审慎工具的效果在机构层面从来不是均质的——治理能力与风险管理能力的差异,会决定同一政策信号在不同机构身上产生截然不同的行为反应。
告别方向押注回归风险中性
:此次政策调整对出口企业传递了怎样的信号?企业应如何调整汇率风险管理思路,建立不依赖方向判断的应对机制?
黄英君:此次政策调整对实体企业发出的最清晰信号是人民币汇率的双向波动不是一种需要被“预测”的不确定性,而是一种需要被“管理”的常态。
过去一段时期,部分出口企业在人民币升值预期下选择了延迟结汇或增加美元负债,这本质上是在进行一种方向性的汇率押注。当升值预期被政策信号打断时,这类头寸的脆弱性就会暴露。央行此次操作的价值正在于提前阻断这种押注行为的自我强化,避免企业在升值预期最强烈的时点积累过大的单边敞口。
对于企业而言,更具建设性的应对不是猜测汇率的下一站,而是将汇率风险管理嵌入经营决策的常规流程。我本人在关于西部金融中心建设与企业“出海”风险管理的相关研究中曾提出,企业应通过跨境融资、汇率避险等金融工具构建全链条风险保障体系,充分发挥金融赋能的“乘数效应”。这一判断在当前的政策环境下更具现实意义,汇率避险工具的使用不应被视为一种“额外成本”,而应被视为企业在开放经济环境中维持经营确定性的基础性支出。套期保值的核心功能不是“赚钱”,而是将不可控的汇率波动转化为可预算的财务成本,从而使企业的主营业务决策不被汇率噪音所扭曲。
央行此次上调外汇存款准备金率在形式上是一次常规的宏观审慎操作,实质上是对外汇市场预期管理逻辑的一次清晰展示,即政策工具箱中保留着充足的工具储备,但工具的使用以“阻断顺周期预期的自我强化”为边界,而非以“设定汇率水平”为目标。
然而,制度的“信号”发出了,微观主体的“接收能力”才是决定政策最终效果的关键变量。当宏观审慎工具成功地为单边预期降温之后,银行是否具备了对外汇风险进行精细化定价的能力,企业是否建立了不依赖于汇率方向判断的套保机制——这些问题不会因为一次准备金率调整而自动获得答案,但它们才是汇率风险治理体系能否真正运转起来的底层条件。作为研究金融风险管理的学者,我将持续关注这一政策信号在银行定价行为和企业套保决策中的传导效果。
(本文仅代表作者个人学术观点,不构成任何投资建议。)
主理人曾润喜张浩
整 理张宸萁罗文