逆势增长的九华旅游,真正的考验不在三季度
 2026-11-18 16:47:18
【文/ 高蕾编辑/赵乾坤】
2026年各大旅游机构三季报披露收官,景区板块的分化格局进一步清晰。在多数景区受天气扰动、成本刚性等因素拖累,陷入“增收不增利”或营收、净利润双降的背景下,九华旅游(603199.SH)交出了一份营收与净利润双双正增长的成绩单。
九华旅游何以抗住压力?
2026年第三季度,九华旅游实现营业收入1.97亿元,同比增长6.58%;实现归母净利润3974.81万元,同比增长1.88%。
放到前三季度来看,该公司今年前三季度累计实现营收6.97亿元,同比增长4.31%;实现归母净利润为1.92亿元,同比增长6.1%。

九华旅游三季报
对于九华旅游第三季度单季净利润增速低于前三季度,注意到,主要是公司今年二季度增速达到了12.87%,抬高了前三季度累计增速水平。
九华旅游在财报中表示,前三季度业绩增长得益于九华山周边交通条件的持续改善,节假日增加以及公司加大新媒体宣传促销力度等因素,2026年公司接待游客量同比有所增加,公司接待游客主要客源地为安徽省内和江浙沪等地区,辐射半径逐步扩大,客源市场呈现多元化和分散化趋势,散客占比大。
黄山学院生命与环境科学学院教授、黄山市研学旅游协会会长赵昌恒向分析指出,地藏王诞辰庙会作为九华山传承已久的非遗节庆,是支撑景区9月客流的基础。每年农历七月三十的地藏王诞辰前后,持续一段时间的朝拜活动会吸引大批信众与游客集中赴山。
“与此同时,景区执行上山预约限流机制,并非单纯控制入园人数,而是通过错峰引导,避免游客短时间扎堆、快速打卡下山,客观上拉长了游客在九华街、山上片区的停留时长,带动住宿、餐饮、索道、客运等二次消费,而不是一日游式过境客流。”赵昌恒称。
不仅如此,赵昌恒还进一步补充,多重利好在此基础上形成共振,叠加暑期学生免票政策,直接撬动了学生与亲子客群;交通网络的持续优化则进一步降低出行门槛,2026年暑运期间,池州站临时增开3对往返临客、九华山站增开2对往返高峰线列车,再加上9月10日天华大道正式通车等多重利好,分别在暑期和9月庙会阶段接力带动了景区客流增长。
不过,关于接待游客量增加的具体数字,九华旅游在财报中并没有披露。
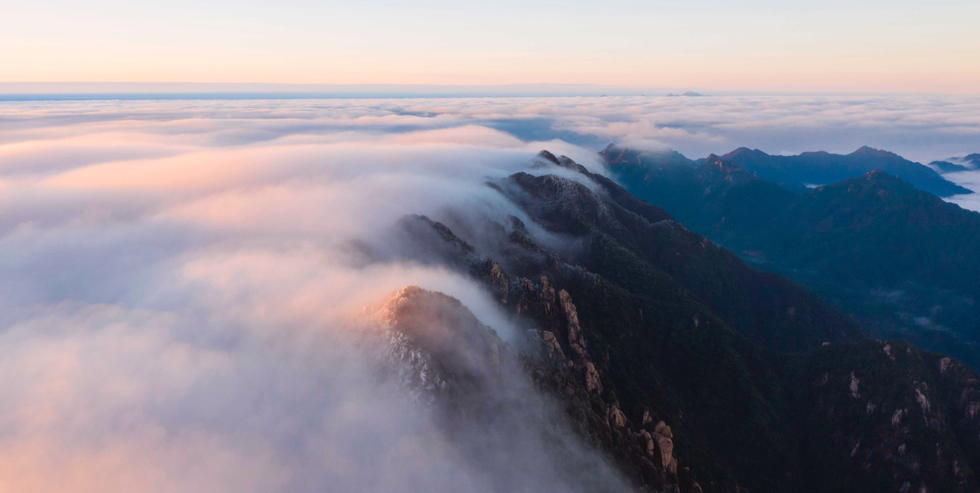
九华山旅游官网
值得注意的是,九华旅游三季度业绩增速放在2026年三季度景区板块的整体中,确属稀缺。同期,同处安徽的黄山旅游受台风导致景区闭园6天等因素冲击,单季利润出现显著下滑,降幅扩大至34.34%。
行业层面,多家自然景区公司第三季度收入与净利润同比转负,文旅板块企业整体呈现业绩下滑,或者“增收不增利”的特征。桂林旅游第三季度营业收入下降21.38%,净利润跌幅却高达67.94%;天目湖同期营收下降23.7%,净利润暴跌63.88%;中青旅三季度营收增长22.68%,但归母净利润下降77.52%。
因此,九华旅游的“营收、净利润双增长”,被机构视为景区板块中经营韧性相对突出的样本,东吴证券在研报中对九华旅游维持“买入”评级,国信证券维持“优于大市”评级,两家机构均认为公司在第三季度行业整体承压的背景下盈利韧性相对突出。
毛利率承压下的结构性矛盾
公开资料显示,九华旅游成立于2000年12月,公司经营九华山风景区内的核心资产,主要业务包括酒店、索道缆车、客运、旅行社,构建了完整的旅游产业体系,业务涵盖“食、住、行、游、购、娱”旅游各要素。
九华旅游表示,近年来,公司持续深化新产品、新业态、新场景和新模式打造。围绕池州市区域旅游资源特色,统筹住宿、餐饮、会务、线路串联等旅游业态,持续做好酒店硬件升级、服务标准化、自有客源联动,打通池州跨区域游览动线。
同时九华旅游针对康养旅居、沉浸式体验等细分领域,积极对接专业文旅内容方、康养运营团队、策划服务商适时开展合作,加快新产品新业态的开发,拉长游客停留时长,推动游客从单一旅游观光,向过夜度假、康养休闲转变,带动住宿、餐饮、二次消费提升,放大区域协同价值。
根据东吴证券研报显示,九华旅游今年第三季度毛利率为42.93%,同比下降1.86个百分点。而毛利率的下滑是业务结构变化的直接映射,九华旅游称,是因为公司第三季度旅行社业务收入占比上升,其他板块收入占比略有下降所致。
旅行社板块被定位为九华旅游重要的客源引流和产业协同渠道,核心价值是为索道、客运、酒店等业态导入客流。
2026年上半年,九华旅游旅行社业务收入2.17亿元,是公司第一大收入来源,占主营收入的43.52%。但从利润贡献看,旅行社毛利率仅1.43%,远低于索道和客运。
也就是说,作为低毛利业务的旅行社收入占比上升,等于把更多收入放在低毛利的一侧,从而直接拉低了综合毛利率水平。
国信证券在研报中指出,毛利率下滑,预计其中系主业受天气扰动,以及公司积极拓展职工团建旅行社相关业务,带来结构性影响。
客流转化的长期考验
根据文化和旅游部数据显示,2026年上半年,国内居民出游人次34.63亿,同比增长5.4%;国内游客出游总花费3.21万亿元,同比增长2%。出游花费增速低于出游人次增速,意味着“出门的人多了,但每个人消费更谨慎了”。
并且,游客越来越倾向于互动体验和低门槛目的地,而不是单纯“买张门票看风景”。这让传统山岳景区“守着门票和索道收钱”的老模式越来越不好走。
而九华旅游的索道等资产在这种变化中受到的冲击小于纯观光景区,或与佛教文化目的地的需求刚性有关,但需求刚性所能提供的,是经营底线的支撑,而非增长弹性的来源。
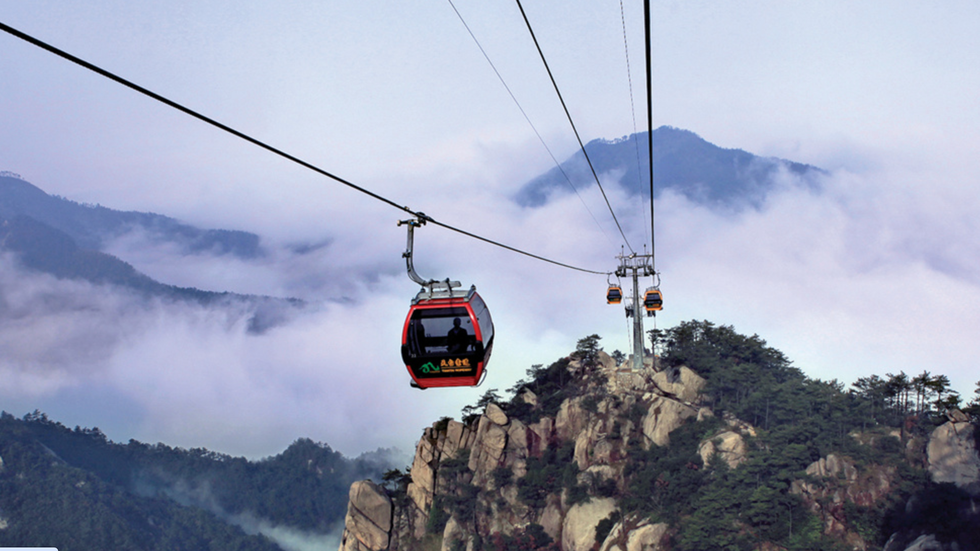
九华山旅游官网
那么,九华旅游要想打开增量空间,就需要找到新的客流来源,入境游正是其中一条被寄予期待的线索,但短期来看,它或许还不是利润变量。
根据国家移民管理局发布数据,2026年上半年,中国入境外国人达2291.4万人次,同比增长20.4%,其中免签入境人数占比近八成,同比上升30.6%。
九华旅游曾在2025年8月提到,公司旅行社已积极参加安徽文旅代表团赴韩国等地举行系列推介活动和入境旅游座谈会,强化国际旅行商交流合作,对接来九华山实地考察踩线,多批次接待入境游团队。
另外,根据公司2026年11月5日公布的投资者关系活动记录表,九华旅游称,公司以旗下旅行社为入境业务承接载体,加强东南亚核心市场,联动境外旅行商等渠道拓展客源,针对海外客群偏好,开发传统文化、康养度假、长江游轮联动等定制化跨区域线路,持续提升接待能力。
总体来看,九华旅游三季度业绩增长是景区板块分化中的稳健样本,其韧性来自索道、客运等核心资产对利润底盘的支撑,而非全面景气下的高增长。对九华旅游而言,真正的考验或许在于旅行社引来的客流能否转化高毛利业态的实质收入。
本文系独家稿件,未经授权,不得转载。