10月磷化工产业链利润收紧 后市磷酸价格或相对坚挺
 作者:王敏
2026-11-18 17:21:11
2026年10月湿法磷酸凭借价格低位,竞争优势明显,市场占比提升;热法磷酸成本坚挺,自身利润空间微薄,装置开工负荷下降。11-12月随着新增磷酸铁装置产能释放,湿法磷酸生产企业出货或相对顺畅,价格稳中小幅上行面大;热法磷酸在原料黄磷价格高位支撑下,让利空间或有限。
刚需支撑,磷化工产业链价格跌幅收紧
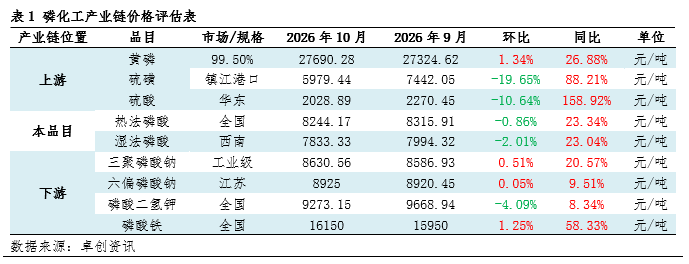
2026年10月磷化工产业链产品价格逐渐止跌,部分触底反弹。主要原因:10月磷化工产业链产品间价格相互影响转弱,成本端价格传导阻力较大。硫磺和硫酸价格继续下行,但湿法磷酸在磷酸铁生产企业存在刚性需求下,跌幅放缓。黄磷产品因后期电价上涨,成本增加明显,工厂捂盘惜售,试探性推涨;但热法磷酸价格因可替代产品湿法磷酸价格相对低位,难以推涨。然磷酸盐价格走势并未受磷酸价格影响,钠系磷酸盐因焦磷酸钠供应收紧,价格小幅上涨。磷酸铁需求面向好下,价格延续涨势。据 统计,10月热法磷酸均值为8244.17元/吨,环比降低0.86%,同比提升23.34%。湿法磷酸均值为7833.33元/吨,环比降低2.01%,同比提升23.04%。
下游产品利润提升,原料和中间产品利润压缩
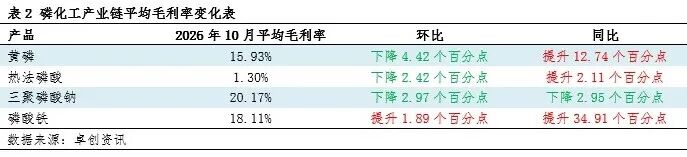
10月磷酸价格相对低位下,下游产品磷酸铁利润空间继续提升至18.11%。可替代产品湿法磷酸主流成交价格7500-7600元/吨下,热法磷酸竞争优势转弱,即使原料黄磷价格上行,但热法磷酸价格仍难以推涨,利润空间继续收紧至1.30%。黄磷工厂受下游产品三氯化磷和热法磷酸装置开工负荷下降影响,价格涨幅小于成本增加,利润空间下降4.42个百分点至15.93%,这也增加了黄磷工厂捂盘惜售的意向,为后期黄磷价格逆势上行奠定了基础。
磷化工产业链开工负荷下降为主
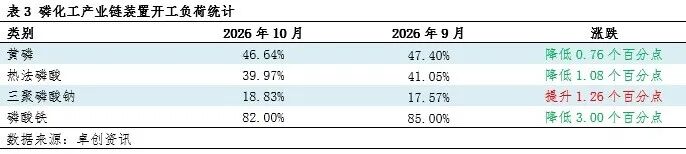
2026年10月磷化工产业链中,黄磷和热法磷酸行业传导影响增强,其他产品跟随自身产品特点调整。热法磷酸方面,利润空间微薄,且新单成交有限,新能源订单逐渐被湿法磷酸抢占,热法磷酸生产企业生产积极性下降,装置开工负荷下降1.08个百分点至39.97%。黄磷方面,因下游热法磷酸装置开工负荷下降,黄磷生产企业装置开工负荷有所下降,叠加贵州和云南地区存在工厂检修,装置开工负荷降低0.76个百分点至46.64%。磷酸铁方面,新增产能释放,装置开工负荷相对低位,一定程度拉低了整体行业的装置开工负荷,10月磷酸铁装置开工负荷为82.00%,环比下降3.00个百分点。
需求稳定,后市磷酸价格或坚挺
112月虽然湿法磷酸原料硫磺和硫酸仍存下降预期,以及湖北地区存新增产量释放的可能,但下游磷酸铁存在刚性需求下,湿法磷酸出货或相对顺畅,价格或相对坚挺。热法磷酸进退两难,成本端支撑下,价格或贴近成本线。
下游磷酸铁装置需求稳定,底部支撑磷酸价格。10月磷酸铁装置月度行业产能增加5.95万吨至57.19万吨,11-12月仍存产能新增预期。虽然产能仍在爬坡,且下游需求有所转弱,但整体磷酸铁产量或变化不大,对磷酸资源的需求或相对稳定,也意味着湿法磷酸生产企业出货或相对顺畅,存在挺价出货的可能。
供应增量或有限,利空影响或偏弱。虽然11-12月华中地区存在新增28万吨/年产能释放预期,但单套热法磷酸装置开工负荷或逐渐下降至40%左右,整体资源供应增量或相对有限。且热法磷酸竞争力或继续下降,湿法磷酸龙头生产企业供应偏紧,定价话语权或提升。
硫磺价格或继续回落,抑制湿法磷酸上涨幅度。近期中东局势缓和可能增加,国际原油期货价格下行。虽然市场仍存在反复可能,但硫磺供应好转可能仍比较大。预计未来随着中东局势缓和,航运好转,运输成本或回到冲突之前水平。更重要的是局势缓和后中东能源设施恢复生产,原油出口增加也将支撑国际整体炼油副产硫磺供应。预计11-12月硫磺价格或继续下降,并带动冶炼酸价格下行。湿法磷酸成本端支撑或继续转弱。虽然热法磷酸原料黄磷因成本增加,价格仍存推涨可能,但可替代产品湿法磷酸价格相对较低下,热法磷酸价格或仍难以上行,黄磷涨势无法传导至热法磷酸市场;同时也意味着热法磷酸的价格或相对稳定,下跌幅度有限。