


10月2日,港股三大指数弱势震荡。Wind数据显示,今日收盘,恒生指数跌2.60%,报23972.29点;恒生科技指数跌2.26%,报4157.94点;恒生中国企业指数跌2.31%,报8030.54点。
盘面上,科网股表现疲弱,哔哩哔哩(BILI)、快手跌超4%,小米跌近4%;医药、地产板块同步走低,百济神州(HK6160)、友邦保险(HK1299)领跌。光通信板块逆势活跃,长飞光纤光缆(HK6869)涨超4%。个股方面,先进封装(886009)设备龙头ASMPT(HK0522)逆势涨超8%。
国际油价直线下跌。截至发稿,WTI原油跌3.8%,报89.34美元/桶;布伦特原油跌2.88%,失守100美元/桶,报99.36美元/桶。

消息面上,央视新闻消息,当地时间10月2日,法国总统马克龙呼吁七国集团采取协调一致的行动,避免实施出口限制,共同遏制燃油价格上涨。
美国正要求欧洲进一步动用燃油储备,尤其敦促法国和德国释放柴油紧急储备。据美方消息,美国希望欧盟未来六个月向市场投放1.2亿桶柴油,同时不排除限制美国柴油出口,以缓解国内价格压力。
受俄罗斯石油产品禁运及中东供应受阻影响,欧洲对美国柴油的依赖显著增加。法国每天消费(883434)约60万桶柴油,其中约一半依靠进口。若美国限制出口,可能进一步推高欧洲燃油价格,并加剧运输业和农业成本压力。
科网股承压
科网股全线承压。哔哩哔哩-W(HK9626)、快手-W(HK1024)跌超4%,小米集团-W(HK1810)跌近4%,百度集团-W(HK9888)、网易(HK9999)均跌逾3%。恒生科技指数成分股中,天数智芯(HK9903)下探6.60%,表现最弱。

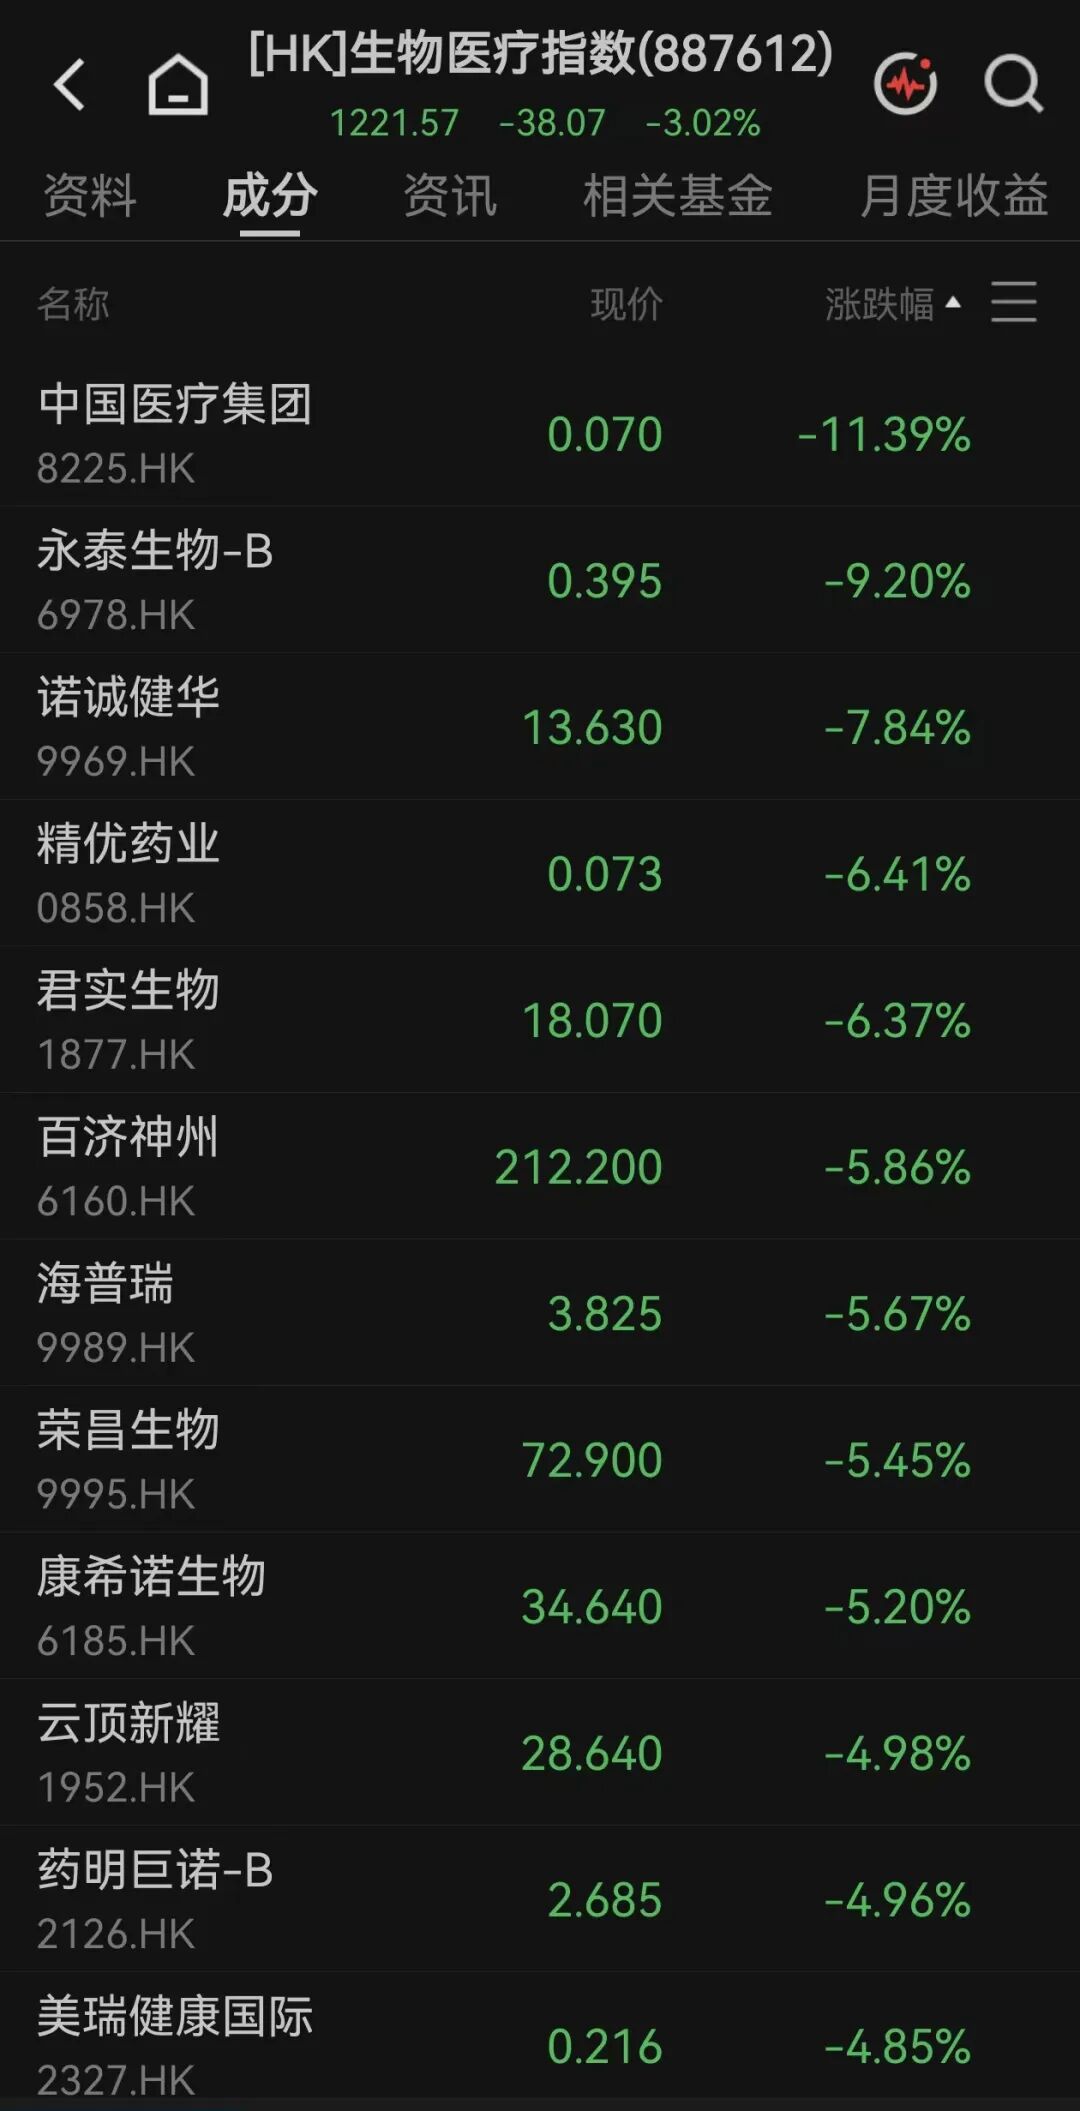
医药板块回调,万得香港生物医疗指数跌3.02%。百济神州(HK6160)跌超5%,翰森制药(HK3692)、药明生物(HK2269)、信达生物(HK1801)均跌逾3%。
内房股走弱。碧桂园(HK2007)跌超6%,龙湖集团(HK0960)跌逾4%,融创中国(HK1918)同步下挫。
汽车股多数走弱,万得香港新能源汽车(885431)概念指数下跌1.37%。理想汽车(LI)跌超5%,小鹏集团-W(HK9868)跌近4%;赛力斯(HK9927)涨超6%,蔚来-SW(HK9866)涨超1%。

10月1日,问界汽车和鸿蒙智行官方微博(WB)双双发文称,华为与赛力斯(HK9927)达成新五年合作,联合组建问界业务专属团队,进一步升级问界业务。此外,理想汽车(LI)9月交付新车31817辆,同比下跌6.29%,环比下跌15.56%。
光通信板块逆势活跃,成为盘面亮点。万得香港光模块(CPO)概念指数上涨1.51%,长飞光纤光缆(HK6869)涨超4%,剑桥科技(HK6166)、中际旭创(HK3308)同步跟涨。消息面上,隔夜美股光通信概念股大涨,Coherent(COHR)上涨10.90%,Lumentum上涨7.67%。
ASMPT大涨逾8%
个股方面,先进封装(886009)设备龙头ASMPT(HK0522)逆势走强,午后涨幅扩大,收盘报173港元/股,股价大涨8.13%。

消息面上,AI基建持续驱动全球半导体(881121)资本开支上修。据机构测算,2026年全球IDM与晶圆厂资本开支同比增长27%,其中先进封装(886009)产线规划投资同比增长25%;从设备市场规模看,预计2026年全球半导体(881121)制造设备总销售额达1692亿美元,同比增长26%。
开源证券认为,ASMPT(HK0522)深度受益于AI基建资本开支周期(883436)对设备市场景气的重塑。公司在HBM、CoWoS核心键合设备领域技术卡位优异,订单和份额预计同步上行,行业β与α兼具,传统后道设备与SMT业务同步回暖。今年二季度,公司实现持续经营收入49.36亿港元,同比增长52.1%;归母净利润4.18亿港元,同比增长177%。后续随着先进封装(886009)收入占比提升及规模效应释放,公司有望迎来业绩和估值的“戴维斯双击”。
(文中行情图片来自Wind)


