


10月20日,医药生物板块小幅收涨。数据显示,申万一级行业医药生物指数上涨1.20%,收报7546.96点,成交额954.75亿元;近5个交易日累计下跌1.60%,近一个月累计下跌2%。从二级行业看,医疗服务(881175)、医疗器械(881144)、化学制药(881140)、生物制品(881142)分别上涨1.96%、1.93%、1.41%、0.92%,医药商业(881143)、中药分别下跌0.11%、1.07%。个股方面,迪安诊断(300244)、海正药业(600267)、昂利康(002940)、东亚药业(605177)涨停,翔宇医疗(688626)、凯普生物(300639)、华大智造(688114)等多只个股涨幅居前。
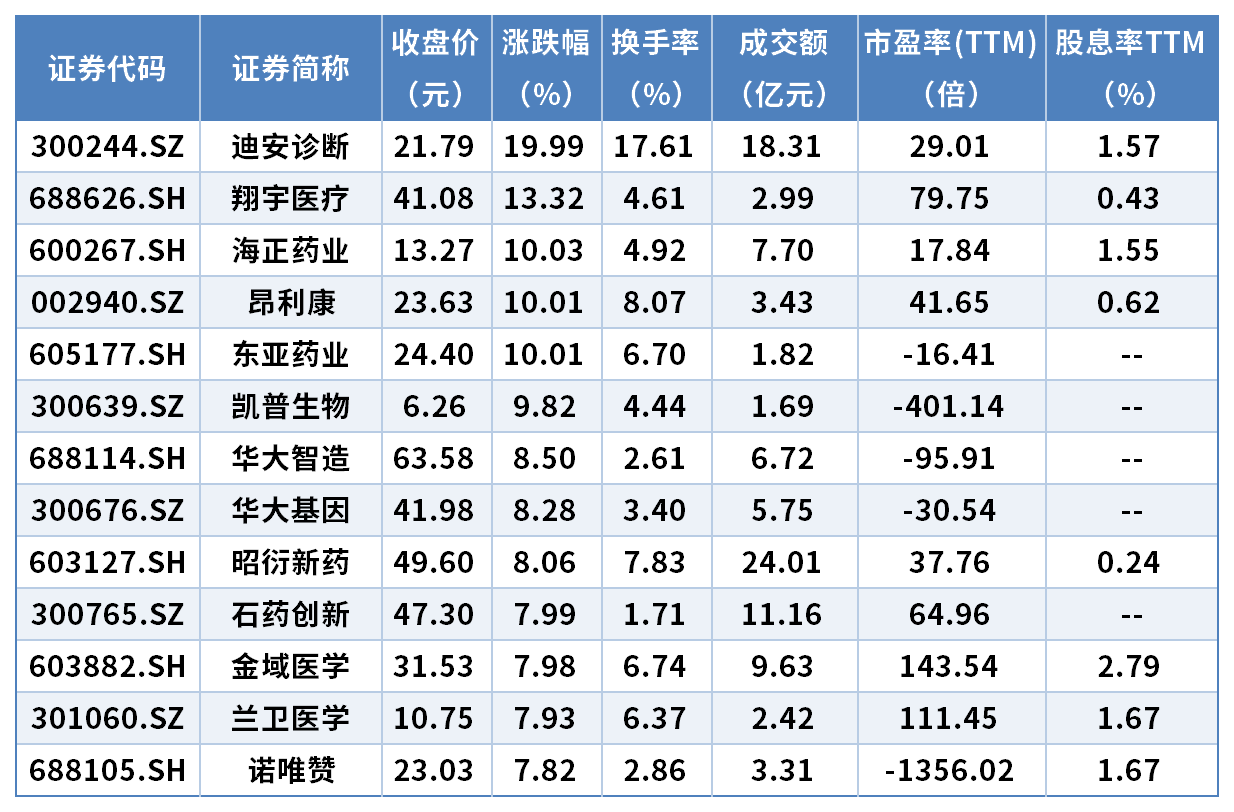
申万一级行业医药生物涨幅居前个股市场表现一览数据来源:数据制表:王雪儿
消息面上,10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,并对相关技术实施出口前登记管理;此次拟增列的技术中,生物医药领域包括细胞和基因治疗、小核酸药、病原微生物相关5项技术,对不涉及所有权转让的对外授权模式,适用自动许可等便利措施。10月20日,国家发展改革委召开10月份新闻发布会,国民经济综合司副司长左刚在会上表示,前三季度我国创新药(886015)对外技术授权达1300亿美元,接近去年全年水平。
从业绩角度看,三季报业绩数据陆续揭晓。数据显示,截至10月20日19:00,医药生物板块共有14家公司发布了三季报预告。其中,翰宇药业(300199)、海思科(002653)、华海药业(600521)等公司预计前三季度归属于母公司股东的净利润(以下简称“归母净利润”)同比增长超过100%;而国药现代(600420)预计前三季度归母净利润同比下降59.30%至63.05%。
估值层面,数据显示,截至10月19日,申万医药生物板块市盈率(TTM)为31.52倍,处于22.05%的历史分位;市净率(LF)为2.50倍,处于19.05%的历史分位。两项估值指标均处于历史较低水平,市净率分位略低于市盈率分位。估值修复能否持续,仍需观察单季度利润的兑现情况。
前券商首席经济学家李大霄对《证券日报》记者表示,医药板块仍处于修复阶段,在大盘整体调整的环境下,继续在市场调整的大框架内运行的概率偏大,走独立行情需要政策等多方面条件的配合;但不排除部分优质公司有独立表现,医药股投资仍需坚持价值投资原则。
苏商银行特约研究员武泽伟对《证券日报》记者表示,医药板块经历长时间估值消化,具备中长期配置价值;集采政策转向优化调整,更重视药品临床价值,价格竞争压力有所缓和。他进一步表示,板块业绩修复尚处早期,资金更看重研发兑现能力与现金流,估值修复不会覆盖全部细分领域:创新药(886015)、高端医疗器械(881144)及配套研发服务有望获得更多关注,仿制药和传统流通领域盈利改善相对平缓,估值抬升空间受到约束。同时,行业仍存在技术研发失败、海外市场准入变化等不确定性,短期全面普涨的可能性有限,行情更多体现为结构性机会。


