


目前,银行业离柜率已突破94%,手机银行已成为经营客户、落地普惠、防控风险的核心阵地。但多数银行APP却陷入同质化困境:菜单繁杂、运营成本高、客户需求难以前置捕捉,传统“用户找功能”的模式已近天花板。一场覆盖架构、交互与经营体系的智能化升级,正成为银行突破增长的必然选择。
三大变革:从被动工具到智能经营中枢
传统的手机银行遵循“用户发起、系统执行”的简单逻辑,功能越堆越多,操作路径越来越长,银行只能在业务完成后沉淀数据,却很难在需求发生前预判客户意图。新一代手机银行依托AI能力,从交互、预判、协同三个层面完成了根本性变革。

在交互层面,系统不再要求客户记住精准的菜单名称或专业术语。客户只需说一句“帮我转5000元给张三”,或问一句“我还有多少贷款额度”,自然语言大模型便能识别口语化表达,自动拆解业务意图并完成办理,让业务办理从“人找功能”变为“开口即办”。
在需求预判层面,银行依托客户画像与行为数据,实时研判客户的潜在金融需求。还款日前主动推送还款提醒,工资到账时推荐闲钱理财,小微企业主登录后自动匹配经营贷款与收款工具,大额资金流入后给出资产配置建议。合适的服务被提前送到客户面前,无需客户自行寻找。
在流程协同层面,AI智能体(886099)贯穿交易、咨询、风控与合规全流程。交易出现异常时,系统自动解读拦截原因并给出解决方案;理财疑问由智能顾问调取资产数据直接解答;办理信贷时同步完成风控初审与材料核验。以往需要跨渠道、跨系统反复沟通的问题,如今在一个对话窗口内即可解决。
场景落地:个人、小微、机构三方共赢
对普通客户而言,跨行转账从平均12步手动操作缩短为一句语音指令、3秒完成核验,配合大字模式与语音播报,老年客户也能独立办理基础业务,大幅减少往返网点的次数。对小微企业而言,企业主登录后即可查看自动汇总的经营数据与可贷额度,经营贷款全流程对话办理,证照与营收信息自动预填,纸质申报材料大幅缩减。对银行而言,AI可承接八成高频咨询与简单业务,让人工团队专注于高净值客户与复杂对公业务;个性化推荐取代广撒网式推送,有效提升信贷投放与理财转化;异常交易与虚假授信申请被实时识别拦截,风控由事后核查走向事前干预。
京北方:全链路交付,让银行转型轻装上阵
京北方(002987)为银行提供“咨询+研发+测试+运维”一体化交付能力。从顶层咨询开始,针对国有大行、城商行(884251)、农商行(884252)的差异化需求定制AI升级路径;依托AI Bank智能技术底座,统一承载业务、语义、AI与系统集成四大底层能力,打通多端交互、大模型推理、合规风控与存量系统对接全链路,全面兼容鸿蒙、安卓、iOS等主流终端,帮助银行安全、可控地落地金融大模型应用。
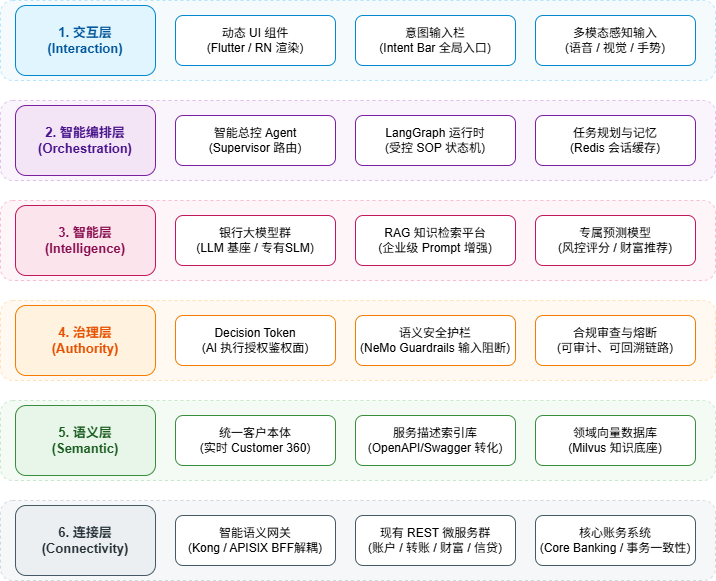
移动金融早已越过“上线App即可”的初级阶段,单纯叠加功能只会陷入同质化竞争。京北方(002987)新一代AI手机(886070)银行方案,以AI能力与全域数据为支撑,助力银行从渠道工具转型为具备自主感知、自主决策、自主运营能力的数字金融阵地。
未来的手机银行,将成为懂客户、会预判、能自主经营的智慧金融伙伴,这正是银行在存量时代赢得先机的关键一步。


