


本周国内浓硝酸市场整体交投氛围有所转弱。成本端呈现先抑后扬走势,价格重心在小幅回调后趋于企稳。货源流通呈现北紧南松格局,南方地区价格回落较为明显,至周末市场整体以观望态度为主。
本周国内硝酸市场交投氛围平淡,价格自前期高位出现拐点,周初价格经历小幅回调后转入持稳运行,现货价格重心整体下移。供应端方面,市场货源表现相对平稳,前期供应偏紧的局面已有所缓解,主产区酸厂装置开工正常,供应端对价格的支撑力度较前期减弱。据卓创资讯(301299)监测数据显示,本期(10月16日至10月22日)中国硝酸市场均价为1700元/吨,周环比下降2.02%,较上周0.63%的跌幅明显扩大。整体来看,市场出货价格已呈现松动迹象,业者观望情绪较浓。
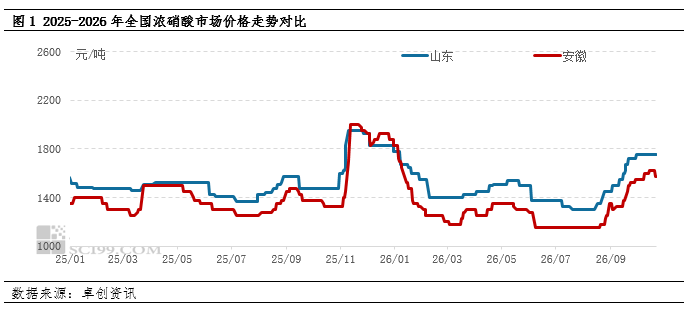
从各方面影响因素具体分析来看:
供需方面:成本支撑减弱下游按需采买
本周国内硝酸市场弱稳运行,周均价较上周小幅下调。供应端方面,装置生产有所提量,厂家多执行合同订单为主。周初液氨价格回落,硝酸成本支撑逐步减弱,价格随之下行;此后液氨价格反弹,酸企降价意愿减弱,转而稳价出货。加之主要下游即将开车并启动招标,酸企普遍选择观望,调价趋于谨慎。当前市场呈现区域小幅波动格局,北方厂家稳价意愿较强。需求端方面,苯胺利润涨势延续,但部分区域检修装置尚未重启,下游对硝酸维持刚需采购。整体来看,供应稳定而需求支撑较前期有所转弱,价格或受成本端带动窄幅下调。分区域看,以安徽地区为例,截至本周四,该区主流参考商谈价在1540元/吨附近,较上周下跌4.23%。价格下行的主要原因在于区域内货源流通充裕,厂家为争取出货顺畅而下调报价,新单商谈重心随之下移。
据卓创资讯(301299)监测,本周国内浓硝酸整体开工负荷预估值为54.54%,较上周上调1.64个百分点。本周酸企装置检修情况如下:辽阳石化继续停车,东北吉化停车,安徽华尔泰(001217)一套检修,其他酸企多减产或稳定运行。吉化装置暂未开启,后续供应量或继续上调。

成本方面:成本端传导作用趋于稳定
液氨作为硝酸生产的主要原料成本构成,其价格波动直接影响硝酸企业的生产成本与盈利空间,成本端传导已成为硝酸价格上行的核心驱动因素之一。本期国内液氨市场先抑后扬,交投氛围好转,价格进入触底反弹阶段,整体交投活跃度明显提升。供应端,前期临时放量企业暂停外放,叠加多套检修、减量装置复产不及预期,区域现货货源偏紧格局延续。前期行情回落至市场心理价位后,下游抄底补库需求释放,低价货源走货顺畅,厂家挺价情绪升温,港口集港需求持续提供支撑。
从成本传导路径看,液氨现货价格上涨直接推高硝酸企业原料采购成本。液氨价格涨跌较为频繁,在硝酸自身供需已呈现失衡的背景下,成本端刚性抬升同时构成硝酸价格涨跌或稳价的重要底部支撑;液氨价格先抑后扬,硝酸企业稳价意愿随之增强。本期(10月16日至22日)中国液氨市场均价为2568元/吨,周环比下滑4.71%,上周为上涨5.56%。对硝酸市场而言,成本端支撑力度边际变化值得关注:尽管液氨现货价格阶段性反弹,但周均价环比仍为回落,对硝酸价格的传导力度有限。预计短期液氨市场多空博弈加剧,上行驱动不足、深跌亦有阻力,价格或将以横盘微调为主,区域价差仍存分化,原料端对硝酸的成本推升力度或将边际减弱。

后市预测:市场弱势运行价格或以稳为主
目前,国内浓硝酸市场已现回落迹象。短期来看,市场货源流通量有待进一步增加,供应端将维持相对稳定格局。成本端方面,短期液氨市场多空博弈加剧,上行驱动不足、深跌亦有阻力,价格或将以横盘微调为主,区域价差仍存分化,对硝酸的成本传导趋于稳定。综合来看,硝酸价格短期或大稳小动。以安徽市场为例,预计下周98%浓硝酸主流成交均价将围绕1525元/吨中枢窄幅震荡,主要价格运行区间参考1450–1600元/吨。后续需重点关注下游需求跟进节奏及装置开工负荷变化情况。


