


资源民族主义浪潮下
我国企业境外关键矿产资源权益
面临的挑战与应对策略
黄建明 尤振平 朱宏意
矿产资源是经济和社会发展的基石。我国是世界人口大国和制造业大国,也是当前全球矿产进口第一大国,对矿产资源有巨大的需求。据统计,2025年我国原油、天然气(885430)、铁矿石、铜精矿、铝土矿等矿产品及成品油、钢材、铜及铜材等冶炼产品的进口额达到5.2万亿元,超过集成电路与半导体(881121)相关产品进口额的4.79万亿元,是我国的第一大类进口商品。
我国探明矿产资源较为丰富,原油、铁矿石、铜、铝等大宗矿产资源产量居世界前列,但仍远不能满足经济和社会发展的需要。同时,我国探明镍、铬、钴等关键矿产严重短缺,不能支撑维护国家安全的需要。为了增强国家关键矿产保障能力,国内企业响应“一带一路(885494)”倡议,通过国际合作,参与全球矿产开发,投资境外矿业开发项目,获得了相应权益。这不仅促进了当地经济和社会发展,而且构建了我国矿产资源进口的稳定渠道,实现了资源国与我国的互利共赢。
随着新一轮科技革命和产业变革浪潮的推进,矿产资源在经济和社会发展中的地位进一步提升,从而导致大国之间围绕关键矿产的博弈加剧,矿产资源丰富国家获得更大经济利益的活动持续,对我国企业境外矿产开发获得的权益产生重要影响,甚至可能影响我国短缺关键矿产进口渠道的稳定。因此,从维护国家安全高度出发,研究我国企业境外关键矿产资源权益保障问题,已成为亟需关注的重要课题。
一、我国关键矿产供需形势
中国式现代化建设是传统产业转型升级与新兴产业协同发展、第一、二、三产业同步推进的过程。在这一进程中,油气、铁、铜、铝、钾等大宗矿产与锂、钴、稀土(884215)等关键金属矿产需求持续增长。然而,目前国内这些关键矿产的探明储量和产量长期难以满足消费(883434)需要,进口依赖度居高不下。
据海关统计,2025年我国原油、天然气(885430)、铁矿石、铜精矿、铝土矿等矿产品及成品油、钢材、铜及铜材等冶炼产品进口额约5.2万亿元,占当年货物进口额的28.1%,是我国的第一大类进口商品。其中,原油、铁精矿、铜精矿、铝土矿等大宗矿产品的对外依存度在70%以上,镍、铬、钴、铌、锆铪、铂族金属等关键矿产的对外依存度在95%以上。从国内矿产资源找矿前景和经济技术发展态势分析,石油、铁、铜、铝、钾、镍、钴、铬等八种关键矿产供应“大头在外”的格局已经形成,且将在较长时期内持续存在。
表1 2025年我国大宗常用矿产保障程度

数据来源:根据公开资料整理
表2 2025年我国严重短缺的战略性矿产

数据来源:根据公开资料整理
(一)原油供需格局
2025年我国原油产量2.16亿吨,进口原油5.78亿吨;消费(883434)量约7.62亿吨,对外依存度约为71.7%。在我国原油消费(883434)结构中,交通燃料用油约占五成,但受新能源汽车(885431)替代影响,已进入下行通道。2025年国内汽油表观消费(883434)量1.47亿吨,比上年下降2.5%。石化化工(850102)原料占原油的约四分之一,是当前增长最快的领域,2025年化工(850102)轻油产量达1.84亿吨,预计“十五五”期间仍将保持3%~4%的增速。包括沥青、润滑油、石油焦、液化石油气等在内的原油需求,是相对稳定的刚性需求。截至2023年末,全国石油剩余技术可采储量为38.5亿吨,不能支撑经济和社会发展的需要,所以预计在未来较长时期内,我国仍需要大量进口原油。
(二)铁矿石供需态势
我国是世界第一钢铁(850106)生产大国,2025年粗钢产量9.61亿吨,占全球的52%。当年国内铁矿石产量约2.15亿吨,进口量7.55亿吨,对外依存度77.8%。近年来,我国钢材消费(883434)结构已经发生转折性变化,建筑业用钢占比由2020年的58%降至2025年的49%,制造业用钢占比由42%升至51%,钢铁(850106)行业发展开始进入“减量提质、增效升级”新的历史阶段。截至2023年末,全国铁矿石保有储量为169.17亿吨,数量不少,品质不高。预计未来随着钢铁(850106)生产工艺的调整、国内钢材消费(883434)结构的变化和铁矿石开采强度的提升,我国铁矿石对外依存度会出现下降,但大量进口的局面不会改变。
(三)铜资源供需特征
铜具有良好的导电、导热性能,是使用最广泛的功能材料。2025年,我国矿产铜产量187万金属吨,进口量667万金属吨,铜矿原料对外依存度为78.5%。此外,2025年我国还净进口精炼铜、粗铜、铜材327万吨,废杂铜234万吨,而当年国内铜消费(883434)量达1560万吨,这样计算下来,我国全部铜产品的对外依存度为78.7%。由于铜是新一代信息技术、人工智能(885728)、新能源(850101)、高端装备(885427)等新兴产业和未来产业发展的关键支撑材料,其在经济和社会发展中依然占有重要地位。在过去一个阶段,我国青藏高原铜矿勘探取得突破性进展,但开发利用的难度比较大。所以,预计未来铜仍然是我国需要进口的重要矿产。
(四)关键短缺矿产供需矛盾
受地质构造影响,我国镍、铬、钴等关键矿产的成矿条件较差,不能满足国内经济和社会发展的需要,将长期主要依赖进口保障国内供给。其中,镍是我国严重短缺的关键矿产,目前国内探明镍矿资源储量约440万吨,仅占全球的3.16%;红土镍矿探明储量很少,且难以开发利用。2025年全国矿产镍产量约12万吨,占全球的0.2%,而国内消费(883434)量却达到236万吨,占全球的65.4%,进口镍产品折合镍金属约224万吨,资源对外依存度高达94.9%。
铬为我国严重短缺的关键矿产,目前国内探明铬矿资源量约1246万吨,不到全球的1%,且矿床规模小、分布零散,探明储量中可利用的高品位矿仅占5%左右,平均品位仅8%~12%,远低于国际公认的40%工业开采线,远不能保证国内经济和社会发展的需要。2025年,我国铬矿产量不足20万吨,而进口量达到2365万吨,形成几乎百分之百依赖进口的局面。
我国钴矿资源严重短缺,虽然探明资源储量达到140万金属吨,占全球的13%,但多为低品位伴生资源,难以利用,不能保证国内经济和社会发展的需要,长期大量依赖进口。2025年,我国矿产钴产量仅3000金属吨,而消费(883434)量达到16.5万吨,导致进口量超过16万金属吨,95%以上依赖进口。
因此,为了确保我国短缺关键矿产供应链安全,增强防范和化解重大风险能力,除继续加大新一轮国内找矿突破行动力度外,持续增强境外矿产资源安全保障能力也是不可忽视的方面。
二、我国企业境外关键矿产权益情况
(一)全球矿产优质资源集中分布在少数国家和地区
全球矿产资源虽储量丰富,但具有开发利用价值的优质资源高度集中于少数国家和地区,与主要消费(883434)国家和地区形成显著错配。因此,矿产品不仅构成国际贸易的重要商品类别,矿业开发更成为高度国际化的产业形态。为保障矿产资源的稳定供给,世界主要经济体普遍依赖国际贸易并积极参与国际矿业开发。
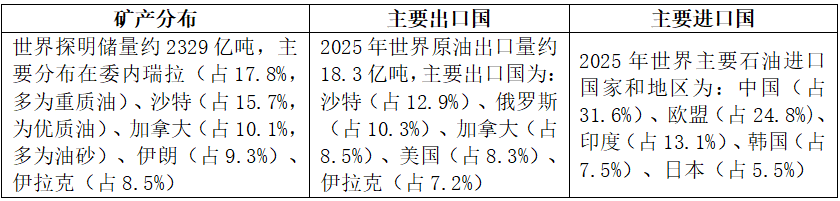
全球探明石油储量主要分布在委内瑞拉、沙特阿拉伯、加拿大、伊朗、伊拉克,以上五国合计探明储量占全球石油储量的61.5%,在全球石油供给体系中占据核心地位。
表3 世界石油资源分布
资料来源:根据公开资料整理
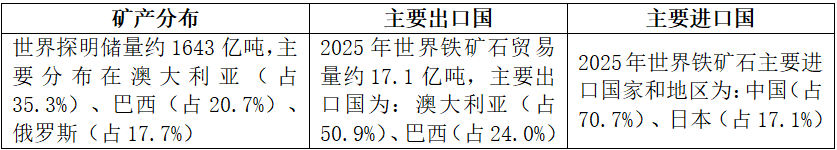
全球探明铁矿储量高度集中于澳大利亚、巴西和俄罗斯,以上三国合计探明储量占全球铁矿石储量的73.7%,是全球主要铁矿石供给国。
表4 世界铁矿石资源分布
资料来源:根据公开资料整理
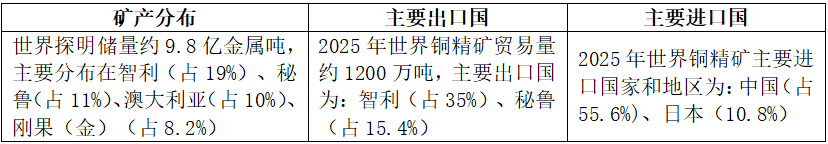
全球探明铜矿储量在智利、秘鲁、澳大利亚和刚果(金),以上四国合计探明储量占全球铜矿探明储量的48.2%,在全球铜供给中占有重要地位。
表5 世界铜矿资源分布
资料来源:根据公开资料整理
全球探明铝土矿资源主要分布在几内亚、澳大利亚、越南、巴西,以上四国合计探明储量占全球铝土矿探明储量的58.8%,是全球主要铝土矿供应国。
表6 世界铝土矿资源分布

资料来源:根据公开资料整理
全球探明钾盐资源主要分布在加拿大、老挝和俄罗斯,以上三国合计探明储量占全球钾盐探明储量的74.7%,构成全球钾肥(884031)供给的核心支撑。
表7 世界钾盐矿产资源分布

资料来源:根据公开资料整理
全球探明镍矿资源主要分布在印尼、澳大利亚、巴西,以上三国合计探明储量占全球镍矿探明储量的74%,是当前镍矿供给的主要来源。
表8 世界镍矿资源分布

资料来源:根据公开资料整理
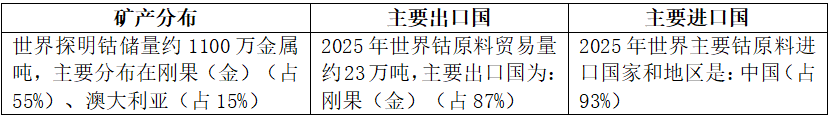
全球探明钴矿资源主要分布在刚果(金)和澳大利亚,两国合计探明储量占全球钴矿探明储量的70%,构成全球钴矿供应链的核心枢纽。
表9 世界钴矿资源分布
资料来源:根据公开资料整理
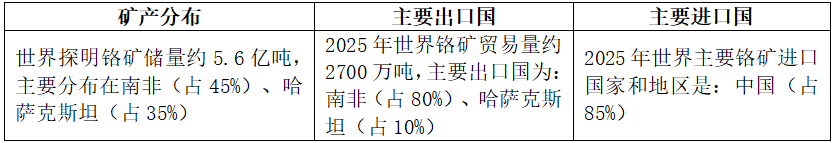
全球探明铬矿资源主要分布在南非和哈萨克斯坦,两国合计探明储量占全球铬矿探明储量的80%,主导全球铬矿供给格局。
表10 世界铬矿资源分布
资料来源:根据公开资料整理
由于全球关键矿产分布高度集中,所以矿业成为国际化程度很高的产业。智利是全球铜矿资源最丰富的国家,探明储量占全球的19%,参与当地铜矿资源开发的除智利国家铜业公司外,还有必和必拓(BHP)、嘉能可、力拓(RIO)等国际矿业公司。目前全球产量最大的铜矿就是必和必拓(BHP)、力拓(RIO)等国际矿业公司联合开发的。日本已经没有可供开发的铜矿,但通过企业参与智利铜矿开发,获得矿产原料权益,依然保持世界主要铜冶炼生产国地位。其他关键矿产的开发情况也是如此。
(二)我国企业境外关键矿产权益已经形成规模
由于我国关键矿产资源需要长期大量进口,为了构建稳定进口渠道,保障供给,我国企业积极响应“一带一路(885494)”倡议,通过国际合作,参与全球矿业开发活动,在境外投资建设国内重要短缺矿产生产基地,获得了数量可观的境外关键矿产权益,在保障国内安全供给方面发挥了重要作用。
我国企业投资参与境外关键矿产项目建设,获得矿产权益起步于20世纪80年代中期,经过四十多年的发展,已经形成很大规模,成为世界矿业开发的主要力量,境外资产在我国矿业企业占有重要地位。据统计,截至2025年底,我国有色金属(1B0819)工业重点企业的境外资产已经超过1.4万亿元,占行业规模以上企业资产总计的21.2%,是我国有色金属(1B0819)工业的重要组成部分。
1.境外油气资源权益
据统计,2025年我国企业境外油气权益产量已经达到1.96亿吨,相当于当年我国油气进口量的27.8%,成为我国油气进口的重要来源。中石油是我国境外油气开发的领军企业,2025年其境外油气权益产量已经连续七年超过亿吨。中石油是世界第五大石油生产国伊拉克油气开发主要的参与方和技术服务商之一,主要参与哈法亚、西古尔纳-1、鲁迈拉等巨型油田的开发与服务。其中鲁迈拉油田是世界巨型油田之一。中石油与英国石油(BP)公司(BP)联合中标技术服务合同,2024年起成为主导合同者,该油田日产量保持在140万桶(折合年产量约5700万吨)。2025年,我国从伊拉克进口原油6463万吨,占当年我国原油进口量的11.2%,是我国第三大原油进口来源国。
2.境外钾盐资源权益
钾盐为生产钾肥(884031)的基本原料,而钾肥(884031)是粮食生产不可或缺的保障。由于国内钾资源保障能力不足,长期以来钾肥(884031)一直是我国进口的重要商品。老挝是我国友好邻邦,也是全球钾矿资源丰富的国家,资源量超过200亿吨(以氧化钾计),占全球的21%。2021年中老铁路通车后,两国钾肥(884031)生产合作登上新台阶。在我国企业投资的支撑下,短短几年,老挝就成为世界新崛起的钾肥(884031)生产国,2025年产量约为331万吨,居世界第六位,且全部为我国企业投资的权益产品。随着生产规模的扩大,老挝已经取代加拿大成为我国第三大钾肥(884031)进口来源国。预计未来,随着中老合作的深度开展,老挝在我国钾肥(884031)进口来源中的地位还会进一步上升。
3.境外铜矿资源权益
铜矿是我国企业通过国际合作,参与国际矿业开发的重点领域,2025年我国企业投资境外铜矿权益产量约260万金属吨,是国内产量的1.4倍,成为铜原料进口的重要来源。特别是在非洲的刚果(金)和赞比亚,中资企业投资获得的铜矿权益金属产量已经超过160万吨。据海关统计,当年我国进口精炼铜383万吨,其中来自刚果(金)和赞比亚的合计有153万吨,占40%,绝大多数是我国企业的权益产品。
4.境外铝土矿资源权益
通过国际合作,参与全球铝土矿资源开发,企业境外权益产量已经成为我国铝土矿进口的主要来源。2025年,我国进口铝土矿2.01亿吨,其中1.05亿吨是中国铝业(AA)、山东宏桥、河南国际、国家电投等几家企业的权益产品,占进口量的52.2%。此外,我国企业利用当地资源,在印尼投资建设的氧化铝权益产能已经超过800万吨/年,全面提升了中国在全球铝产业链供应链的地位。
5.境外镍矿资源权益
镍是我国严重短缺的关键矿产,而印尼是全球镍矿资源最丰富的国家。因此,自2013年以来,我国企业响应构建“海上丝绸之路”倡议,大规模投资印尼镍冶炼建设,使印尼一举跃居全球最大镍产品生产国,不仅带动了当地经济和社会发展,而且也成为我国镍产品进口的稳定来源。截至2025年底,印尼形成镍金属冶炼生产能力253.7万吨/年,大部分是我国企业投资建设的。2025年我国进口镍铁1101万吨,其中97.5%来自印尼,几乎全部为我国企业投资项目生产的权益产品。
6.境外钴矿资源权益
钴为我国严重短缺的关键矿产,而刚果(金)是世界钴矿资源最丰富的国家。自新世纪(NCEW)以来,我国企业大规模投资刚果(金)铜钴矿开发,并自主集成创新了适用于当地资源开发的先进技术,使洛阳钼业(HK3993)成为世界最大的钴原料生产企业,2025年产量超过11万吨,占全球的36%。境外投资企业获得的权益产品成为我国钴原料进口的重要来源,2025年我国进口钴湿法冶炼中间产品31万吨,98%来自刚果(金),大部分是我国企业投资项目获得的权益产品。
另外,我国企业投资境外铁矿、铬矿开发也取得重要进展,获得的权益产品在我国铁矿石、铬铁矿进口中的地位也在逐步得到提升。
综上,我国企业通过境外投资活动获得的关键矿产权益,对保障国家战略安全发挥了重要作用。但也存在投资过度集中于单一国家的问题,特别是在资源民族主义浪潮兴起的背景下,面临严重冲击和挑战。
三、世界矿产丰富的发展中国家兴起资源民族主义浪潮
在一轮新技术革命和产业变革浪潮推动下,支撑新兴产业和未来产业发展的关键矿产的战略地位明显提升,成为当前国际竞争的焦点之一。美国、欧盟、日本等发达经济体先后发布关键矿产清单,并出台一系列战略举措以实现资源的安全保障。其中,美国积极开展多层面的多边合作,2022年与澳大利亚、加拿大、德国、瑞典等国共同建立矿产安全伙伴关系,并拉拢刚果(金)、印尼等矿产资源丰富国家“入伙”,试图建立强大的关键矿产供应链体系。2026年美国召集55国召开关键矿产部长级会议,推进“资源地缘战略合作论坛”。在这种背景下,刚果(金)、印尼等关键矿产丰富的发展中国家,民族主义浪潮兴起,试图在国际竞争中获得更大经济和政治利益。
(一)矿产资源丰富国家民族主义抬头,导致全球产业链供应链重塑
当前刚果(金)、印尼等资源丰富国家主要是聚焦铜、铝、镍、钴等关键矿产,以获得更大经济利益的行动,导致全球关键矿产产业链供应链重塑。
1.印尼矿业政策的演变及影响
印尼是世界矿产资源大国,镍、钴、铝、铜探明储量均在全球占有重要地位,也是我国企业投资境外关键矿产项目建设的重点地区。印尼是世界上第一个通过制定《矿业法》,获得更大经济利益的发展中国家。印尼虽然矿产资源丰富,但2008年人均GDP仅为1824美元,排名世界第114位。在这种情况下,2009年印尼议会通过《矿业法》,从2014年起禁止原矿出口,促进本土冶炼加工发展,并要求矿业开发企业本土持股增加到51%以上。
随着《矿业法》的落地实施,印尼镍、钴、铝、铜等关键矿产产业实现了腾飞,成为世界第一大镍冶炼产品生产国和第二大钴冶炼产品生产国,铝冶炼、铜冶炼也已经形成规模。同时,原由世界铜业头部企业美国自由港-麦克莫伦控股的全球第三大铜矿格拉斯伯格铜金矿,世界镍业头部企业控股的淡水河谷(VALE)印尼公司等均实现了印尼国有企业控股。得益于《矿业法》,2025年印尼人均GDP5060美元,比2008年翻了一番,排名也进入世界前100位。
2025年起,印尼政府进一步强化对关键矿产开发的控制,加强红土镍矿开采配额与价格干预,颁布《自然资源商品治理条例》,导致当地镍矿原料价格上涨,我国在印尼投资镍冶炼企业盈利空间被挤压。印尼关键矿产开发政策变化取得的效果,为亚洲、非洲和南美洲其他矿产资源丰富的发展中国家树立了一个可参照的样板。
2.刚果(金)矿业政策的演变及影响
刚果(金)是世界矿产资源大国,铜、钴、锡探明储量均在全球占有重要地位,也是我国企业投资境外关键矿产项目建设的重点地区。在大量外资(其中中国投资占比突出)的推动下,刚果(金)不仅稳固了全球最大钴生产国的地位,更跃升为全球第二大铜生产国。刚果(金)的人均GDP也从2017年的460美元,上升到2025年的730美元。
为了获得更大经济利益,2018年刚果(金)议会通过《矿业法》,政府随即颁布《矿业条例》,取代了2002年旧法,强化了股权让渡、本土冶炼加工及分包本土化,提高了资源税税率,引入“暴利税”,重塑了与国际矿业公司的利益分配格局。近年来,刚果(金)积极推动对2018年《矿业法》和《矿业条例》的修订,并推出钴产品出口配额,禁止铜精矿、钴精矿出口等措施,进一步强化关键矿产掌控与留存本土利益。预计未来,刚果(金)政府还会提升矿业公司的本国股比,重塑刚果(金)矿业公司治理和权益格局。
刚果(金)矿业政策演变在非洲关键矿产丰富国家产生了重要影响,带动了这些国家的矿业法修订浪潮。
3.几内亚矿业政策的演变及影响
几内亚是世界铝土矿资源最丰富的国家,还拥有大量优质铁矿资源,是我国企业投资境外关键矿产项目建设的重点地区。在我国企业大量投资的支持下,几内亚铝土矿产量跃居世界第一位,西芒杜铁矿也得到开发利用。几内亚的人均GDP也从2010年的448美元,上升到2025年的1670美元,实现了成倍增长。
2011年几内亚议会通过新《矿业法》,规定国家享有15%干股,提出铝土矿投资者须承诺建设配套氧化铝厂。2021年军政府上台后,强力推进《矿业法》落地,将建设本土氧化铝厂设定为矿权存续的实质性履约前提,并以“保护战略资源”为名,吊销了包括世界铝产业头部企业阿联酋铝业在内的51家采矿和勘探许可证。
除上述国家外,其他关键矿产丰富的发展中国家在民族主义浪潮推动下,也出台了相关管控措施,我国通过国际合作,参与境外关键矿产开发面临政策约束和权益保障挑战。
表11 近年来部分发展中国家出台的关键矿产管控措施

资料来源:根据公开资料整理
(二)民族主义抬头对我国关键矿产供给的影响
世界关键矿产主要供给国家民族主义潮流的兴起,全球关键矿产供应链的重塑,必然对我国境外投资企业的权益造成影响,进而影响我国关键矿产进口渠道的稳定和供给安全。
一是造成进口成本上升,进口来源的稳定性受到影响。自2013年以来,我国企业对印尼镍产业的投资已经超过140亿美元,不仅使印尼成为全球最大的镍产品生产国和出口国,而也成为我国镍进口的主要来源。但是,随着民族主义的抬头,2025年起印尼开始通过缩减镍矿开采配额、加强镍产品出口管制等措施获得更大经济利益,造成我国在印尼投资的镍冶炼项目开工率下降,生产经营成本上升,盈利空间被挤压,进而导致我国进口镍铁价格出现上涨,已经从2025年的1462美元/吨,上升到2026年1-7月的1660美元/吨,上涨幅度13.5%。受印尼政策变化影响,2026年以来,我国从印尼进口的镍产品出现明显下降,1-7月镍铁进口比上年同期下降10.8%。
表12 我国从印尼进口镍产品的变化情况

数据来源:中国海关
二是我国企业境外关键矿产投资项目的权益安全受到冲击。自新世纪(NCEW)以来,我国企业大规模投资刚果(金)铜钴等关键矿产开发,截至 2024 年底,这些项目的存量资产已超过100亿美元。但是,在西方价值观念的煽动下,刚果(金)与美国达成政府间安全合作框架,同时在西方机构协助下,对华刚矿业、洛阳钼业(HK3993)等我国投资的重大项目进行财税与合规审计,使我国投资项目的权益安全受到影响。2023年,在刚果(金)政府收回矿权的压力下,洛阳钼业(HK3993)与刚果(金)矿业公司就腾克铜钴矿开采达成和解协议,在向刚果(金)方面支付8亿美元和解金的情况下,给出提高当地股东分红和分销权的承诺,洛阳钼业(HK3993)的权益被明显压缩。值得关注的是,刚果(金)政府已于2026年启动对华刚矿业项目2008-2024年的技术与财务审计。作为中国与刚果(金)政府间基建投资换资源合作项目,由于双方对基建投资规模存在认知差异,预计最终会形成以下结构性调整:刚果(金)方面股权比例将显著提高,中方基建投资承诺将被重新评估,刚果(金)政府对华刚项目的控制权将实质性增强。这种多维度的权益重构将会导致中方投资权益面临系统性压缩,如资源收益权、决策参与权和资产控制权的实质性弱化。
三是完整产业链建设思潮,对全球关键矿产生产要素配置产生影响。随着民族主义浪潮的兴起,关键矿产资源丰富的发展中国家出现试图建设完整产业链,带动本国经济和社会发展的倾向明显。但是,建设从矿山到冶炼、加工,再到应用的完整产业链条,需要有基础设施、市场需求等要素支撑才具有竞争力,否则就只能靠增加建设投资和生产成本来支撑。譬如,几内亚探明铝土矿储量世界第一,但目前还没有发现可靠的油气、煤炭(850105)资源。几内亚虽然水电资源丰富,可水电资源开发需要投资大、周期(883436)长,在当地很难实现与铝冶炼配套同步推进。这样,几内亚政府要求外资参加当地铝土矿开发企业必须建设配套氧化铝项目,就使中资企业面临增加投资和成本,却不能实现生产要素合理配置的突出问题,进而压缩项目的盈利空间,影响企业全球产业链要素的合理配置。
四、应对资源民族主义挑战的几点建议
当前国际资源(HK1051)民族主义的基本特征是围绕提升本国收益、推动本土加工、强化资源主权展开,采取的措施包括系统性立法重构、初级产品出口禁令、国家强力推进产业升级和调控、税务和法律追诉等,对我国企业境外投资权益造成扰动,影响我国关键矿产供给的稳定和安全。但是,经济全球化是人类命运共同体的基本方向不会改变,矿产资源开发是国际化产业的本质不会改变,经济和社会发展是世界各民族共同的愿景不会改变。因此,只要贯彻合作共赢的理念,采取稳妥有效的措施,就能够应对国际资源(HK1051)民族主义的挑战,保障我国企业境外关键矿产权益,提升短缺关键产业链供应链的韧性和安全水平。
一是顺应资源国利益分享诉求,拓展合作方式,确保企业境外关键矿产权益。资源民族主义的核心诉求是“分享更多收益与实现本土工业化”,而不是排斥引进外资和技术。我国企业应主动调整投资策略,采用多元化合作模式,构筑主动合作的权益安全防线。保障国家关键矿产供应安全,核心是取得产品的销售权,而非追求项目的控股权。譬如,刚果(金)迪兹瓦铜钴矿项目,就由中国有色矿业(HK1258)与刚果(金)国家矿产公司合作,采用BOT模式建设,中国有色矿业(HK1258)负责项目的“建设-经营”,而项目的最终所有权和管理权属于刚果(金)国家矿产公司,这就满足了各方面的利益诉求。同样的,巴基斯坦的山达克铜金矿项目,由中国五矿租赁经营,已经成功运行25年了,取得了双方都满意的良好经济效益和社会效益。因此,充分照顾资源国利益诉求,采用多种投资合作方式,以保障国内短缺矿产供给为中心,不追求项目绝对控股,应是我国企业境外投资关键矿产资源开发的重要原则之一。
二是深度融入资源国社会生态,推动“社会规则共建”。世界矿产资源丰富国家绝大多数是政治多元化政体,政府更迭、政策变化是常态。因此,我国企业投资境外关键矿产项目,为了保证自己的投资权益,不能依赖“政府高层私人关系”的公关模式,而是要深度融入资源国社会各阶层,与各个政党、宗教、社区、工会组织等进行广泛交流,在不干涉所在国内政的前提下,争取获得当地各阶层的支持,维护自己的合法权益。同时,我国境外投资企业还要联合起来,积极参加当地商会等行业组织和国际专业行业组织的活动,争取这些组织的支持,维护自己的权益。譬如,2026年以来,印尼政府获取更大经济利益,出台了一系列强化镍产业管理的政策,导致我国在印尼投资镍产业的企业生产经营陷入困难,企业通过联合发声、争取社会舆论支持,有效缓解政策冲击,维护了共同利益。
三是构建跨行业、跨国界、跨所有制的经济利益共同体。从过去几十年的中国企业投资境外关键矿产项目的实践看,参加和组织跨行业、跨国界、跨所有制的经济利益共同体是一种较好的方式,能够在很大程度上有效应对各种风险和挑战。通过整合多方资源、分散风险、增强议价能力,形成“风险共担、利益共享”的合作格局。譬如,几内亚铝土矿、铁矿开发取得关键性突破的是由新加坡韦立国际、中国宏桥(HK1378)控股、中国烟台港集团、几内亚UMS公司(法资)“三国四方”企业组成的经济利益共同体“赢联盟”,这几家企业的业务涵盖水路交通运输和矿业开发,经济类型包括国有、民企和当地外资。正是这个经济利益联合体,共同投资建设了铁路、港口,建造了船舶,才使几内亚的铝土矿、铁矿得到开发利用。目前,中国宝武、中国铝业(AA)、英国力拓(RIO)等世界头部矿业企业也与“赢联盟”建立了紧密的共同利益关系,形成覆盖全产业链的协同网络。这样的利益共同体虽然也面临资源民族主义的挑战,但应对和化解挑战的能力远比单个企业更具优势。
注:文中图片来源于网络,版权归原作者所有,若有侵权请联系删除。
作者简介
黄建明
■ 中国国际工程咨询有限公司冶金建材(850107)业务部原主任级高级咨询师,正高级工程师。
■ 主要从事有色行业政策研究、重大工程项目咨询评估、规划编制、专题研究等工作,咨询成果多次获得优秀咨询成果奖,是科技部轻金属材料、国土部“风险勘查项目”以及多家企业入库评审专家,被云南省发改委聘为“云南省水电铝产业咨询委员会委员”,被中国有色金属(1B0819)学会聘为“中国有色金属(1B0819)学会创新发展工作委员会第一届委员会副主任委员”
作者简介
尤振平
■ 中国国际工程咨询有限公司冶金建材(850107)业务部副主任,工学博士,正高级工程师,咨询工程师(投资)。
■ 长期从事有色行业咨询评估及研究工作,主持和参与完成了国家级产业政策研究10余项、课题研究20余项、规划咨询30余项、评估咨询项目300余项,获得多项优秀咨询成果奖。
作者简介
朱宏意
■ 中国国际工程咨询有限公司冶金建材(850107)业务部有色处高级工程师,硕士,咨询工程师(投资)。
■ 主要从事规划咨询、评估咨询、管理咨询等相关工作,承担各类咨询项目200余项,获得多项优秀咨询成果奖。


