


10月27日,招商基金、前海开源基金旗下部分产品发布季报。招商前沿医疗保健(011373)、招商品质成长(012186)和前海开源医疗健康(005453)三季度收益分别为46.6%、45.19%、34.19%(统计A份额),分别在普通股票型、偏股混合型和灵活配置型基金中排名第一。重仓股方面,前海开源医疗健康(005453)季内加仓了金斯瑞生物科技(HK1548)、药明生物(HK2269)等个股;招商前沿医疗保健(011373)加仓A股药明康德(603259)、凯莱英(002821)等。
均重仓医疗赛道,部分重仓股季末规模占净值比超10%
10月27日,公募基金三季报继续披露,主动权益类基金中,普通股票型、偏股混合型、灵活配置型三大主要类型的三季度业绩冠军都公布了季报,分别是招商前沿医疗保健(011373)、招商品质成长(012186)和前海开源医疗健康(005453)。
前海开源医疗健康(005453)三季报统计显示,金斯瑞生物科技(HK1548)的季末市值超1亿元,占基金资产净值比例达到10.53%。统计显示,该股三季度涨幅达到266.8%,是港股生物医药板块中的季内明星个股,也是该基金新晋重仓的品种,且是头号重仓股。
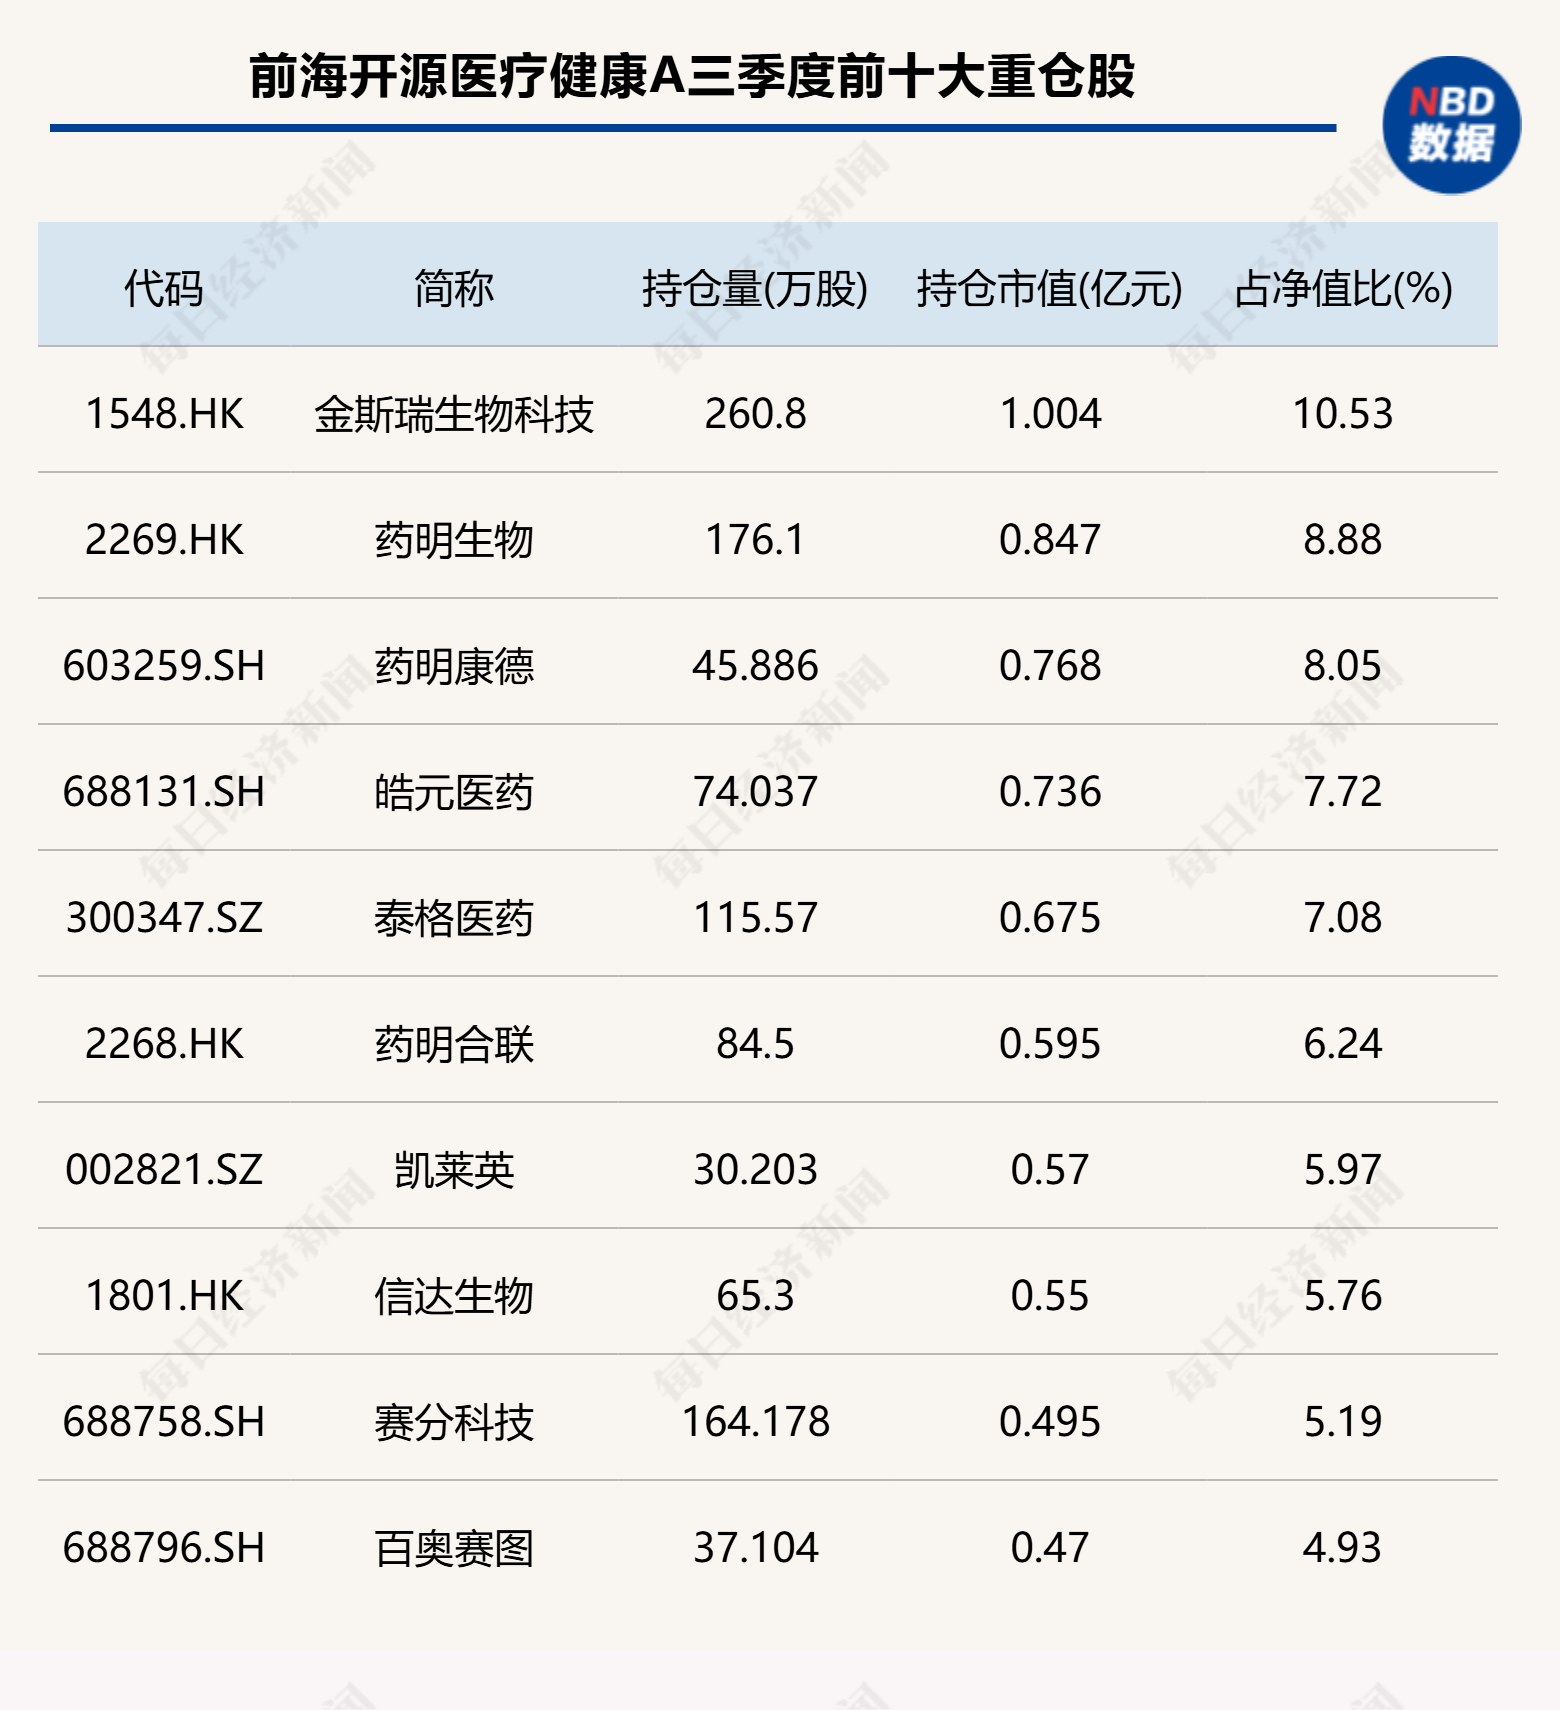
对于单只基金单一个股持仓占比超过基金净值10%的情况,此类情形在过往市场中较为常见,往往体现出单个公司股价的涨幅较大,市值规模增长较快。但从基金公司的角度来看,被动的超限在固定期限内完成调整,就算合规。
其他重仓股方面,A股药明康德(603259)、皓元医药(688131)、泰格医药(300347)、A+H股凯莱英(002821)等多只个股均是新晋重仓的品种,这也是该基金本季度调仓的一大看点,仅有三只个股基于二季度进行调换。药明合联(HK2268)、信达生物(HK1801)获减仓。
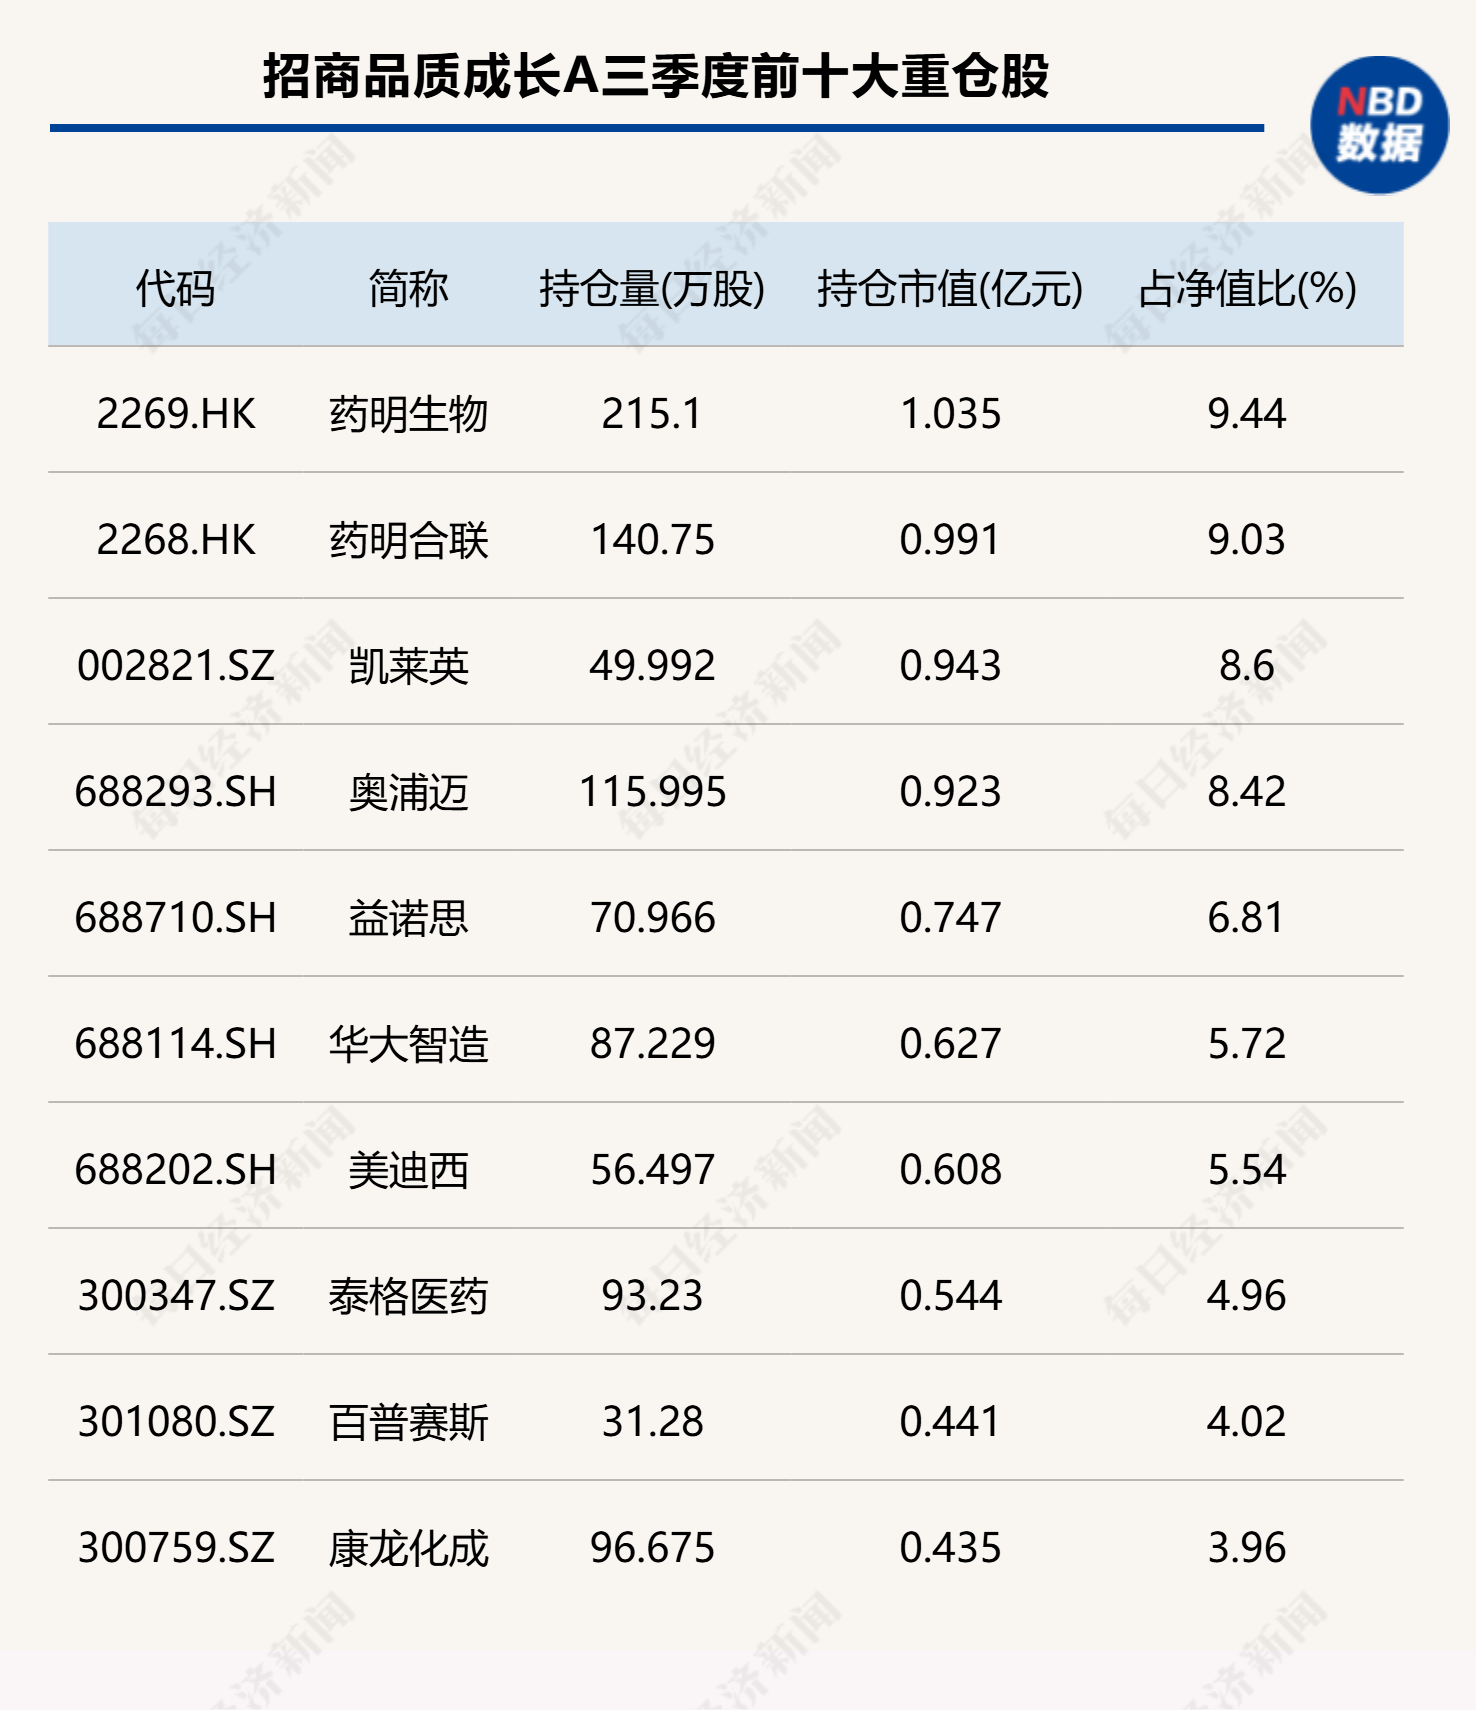
招商基金两只产品均由李佳存管理,但前十大重仓股的配置和调仓的方式有较大区别。招商前沿医疗保健(011373)的重仓股中,普遍基于二季度末进行大幅加仓,主要加仓泰格医药(300347)、A股凯莱英(002821)、H股药明合联(HK2268)等;但从招商品质成长(012186)来看,A股凯莱英(002821)、H股药明合联(HK2268)均获减持。

基金经理均有产业研究背景,看好行业景气度延续性
信息显示,前海开源基金的范洁是香港科技大学、北京协和医学院(清华大学医学部)硕士。在她目前管理的3只基金中,均是与医药、医疗以及公共卫生相关行业的主题基金,从任职回报来看,前海开源中药研究精选(005505)的业绩最突出,A份额基金任职回报率达到53.25%,期间年化回报率达5.89%。
从她管理的基金重仓股(883406)来看,金斯瑞生物科技(HK1548)、药明生物(HK2269)、A股药明康德(603259)等配置占比居前。今年三季度内,申万医药生物指数震荡上行,恒生医疗保健指数表现更好,相对于申万医药生物指数有明显超额收益,港股医药整体表现较好反映出流动性边际改善。
这也解释了为何现阶段许多基金经理在配置生物医药板块时,都兼顾A股、H股的原因。范洁表示,前海开源医疗健康(005453)这只基金三季度基于对创新药(886015)产业链进入高景气度周期(883436)、全球医药产业进入新一轮上行周期(883436)、AI制药模型潜在的长期研发投入的综合判断,重点配置了CXO板块及科研服务不同环节的龙头企业。
同时,基于医疗器械(881144)产业周期(883436)的判断,对于医疗器械(881144)产业链具有创新技术实力的龙头企业进行了配置;此外,该基金也对具备长期成长性的创新药(886015)企业进行了配置。
招商基金的李佳存也是业内生物医药投资的代表之一,信息显示,他在广发基金担任研究部研究员时,就一直从事医药行业研究工作,并于2011年3月起升任研究部总经理助理;2014年2月加入招商基金。
他目前管理的4只基金中,招商医药健康产业(000960)的任职回报率最高,达到141%,期间年化回报率达到7.77%。从他在管基金的重仓股来看,A股凯莱英(002821)、泰格医药(300347)、药明康德(603259)等配置居前。
展望四季度及明年,李佳存在三季报中指出,CXO景气度有望延续,海外早期研发需求拐点确立、国内创新药(886015)研发需求加速释放,叠加AI制药赋能,板块具备订单与业绩双重支撑,估值仍处历史低位,修复行情或可持续。


