


证券之星消息,2026年11月12日美凯龙(601828)(601828)发布公告称公司于2026年11月12日召开业绩说明会。
具体内容如下:
问:出海战略的进展是怎样的?
答:感谢您的关注。出海业务已正式写入公司战略,确立为公司第二增长曲线。2026年9月,公司联合中国家博会(上海)、建博会(上海)举办2026家居品牌全球出海大会,发布“1+N”平台生态出海模式“1”为海外家居Mall国家1号店,打造当地市场制高点;“N”为海外零售店网,链接本地头部渠道商、地产商、零售商快速进入主流销售网络。会上还正式启动了家居行业首个一站式“全球家居出海中心”,并与菲律宾、印尼、越南等十国海外合作方建立对接。公司将依托建发集团全球供应链与海外网络资源,稳步推进出海业务落地,后续如有重大进展将按信披合规要求及时披露。
问:对于二级市场公司是否考虑高管团队集体增持股份及利用国家推出的低息贷款增持工具,达到振股东信心及践行国企使命担当的作用?
答:公司充分理解投资者对市值表现的关切。公司控股股东持股29.96%,自2023年入股以来未实施任何减持,并持续提供资金、管理、业务协同等支持,公司经营基本面也在持续修复。另外,公司已于2026年4月完成购专用账户1,044,800股股份的注销并相应减少注册资本。公司连续两年制定并披露《估值提升计划》,正围绕经营提升、投资者关系与信息披露推进落实。关于高管增持及运用股票购增持再贷款等政策工具,公司将结合经营情况、资金安排与市场环境认真研究、审慎评估;如有相关计划,将严格按照法律法规及时履行信息披露义务。
问:我们作为老牌专业的商业地产运营公司为何在CMBS或Reits的进展远远不如其他公司?
答:公司是国内家居卖场资产证券化的先行者,2017年即发行国内家居行业首个权益型类REITs及首单家居卖场CMBS,2018-2019年连续发行多单CMBS。公司资产证券化相关工作长期持续推进,后续在2024年、2025年也完成了CMBS的发行,目前亦有CMBS项目在筹备中。相关CMBS的发行,公司将依据整体债务接续规划及优化债务结构的需要统筹筹划、有序安排。公募REITs项目也在筹备申请中,若达到信披标准,将严格按照法律法规及时履行信息披露义务。
问:公司reits进展到底到哪一步了?为什么迟迟没有新的进展?今年到底是一个什么样的计划?明年这一方面有什么后续的安排?
答:感谢您的关注,公司REITs项目目前在筹备申请中,若达到信息披露标准,公司将按照合规要求第一时间通过法定渠道披露。
问:公司不能死报着建材(850107)市场这样的一个主业,要认真研究未来的发展,着眼新质生产力做适当的转型,两条腿走路,不然公司永远没有起色,看不到前途。这方面公司怎么看?
答:感谢您对公司的关注,您的意见与公司的战略转型相符。公司新五年战略已明确定位为“家居生活新商业运营商与家居产业生态服务商”,家居核心品类经营面积占比保持不低于70%,但商场的业态、场景和经营模式在持续升级,从“收租型卖场”向“场景化、体验式的生活消费(883434)目的地”转变。其次,公司也在培育新增长曲线,向新质生产力方向转型。智能电器方面,公司已布局超150家智能电器馆,电器馆2.0“MEG-E智电绿洲”已开业6座,“潮电荟”已开50家,涵盖零碳绿能终端、家庭绿能、适老科技等新品类;家装生态方面,公司以"30+10+1"战略抢占家装设计流量入口;出海方面已发布“1+N”平台生态出海模式,启动家居行业首个“全球家居出海中心”,将出海确立为第二增长曲线。同时依托建发集团在供应链、海外网络上的资源深度协同。转型的成效正在兑现。2026年前三季度公司归母净利润实现扭亏为盈,经营性现金流净额15.77亿元、同比翻倍以上且连续6个季度为正。
问:第三季度财报挣那么多,股价怎么一路向下?
答:感谢您的提问。二级市场股价受宏观经济环境、行业景气度、市场资金面与风险偏好等多重因素综合影响。
公司前三季度归母净利润0.93亿元,实现扭亏为盈是重要拐点,但盈利绝对规模仍较小,且营业收入仍处于主动调整期。本次扭亏主要得益于投资性房地产(881153)公允价值变动损失大幅收窄和公司持续的降本增效,市场对其持续性的确认需要时间,我们理解并尊重投资者的审慎。
公司经营性现金流自2024年以来逐年改善,单季已连续6个季度为正,2026年前三季度综合毛利率同比提升3.36个百分点,三费降幅显著大于收入降幅。核心商场经营质量和新业务培育在向好轨道。
公司高度重视市值管理与股东报,已于2026年4月完成购股份注销并减少注册资本;持续推进CMBS发行和公募REITs筹备以盘活资产、优化债务结构;依托建发协同持续压降融资成本。股价表现根本上取决于业绩的持续兑现,管理层将聚焦经营,用可持续的业绩证明改善的成色,并继续加强与市场的沟通。
问:请公司近期有没有回购安排?是否安排回购主要基于哪些考虑?
答:感谢您的关注。公司目前无正在实施中的购计划;作为维护股东权益的实际举措,公司已履行法定程序,于2026年4月22日完成购专用证券账户1,044,800股股份的注销并相应减少注册资本。
公司将综合评估以下因素综合决策购事项1.经营业绩与盈利的持续性公司2026年前三季度实现扭亏为盈,经营现金流连续三年为正且逐年大幅改善,基本面修复为后续股东报安排奠定基础;2.资金状况与用途优先级当前资金优先保障公司业务经营,以及债务结构优化。
未来如有购或增持等安排,公司将严格按照《上市公司股份购规则》等规定及时履行决策程序和信息披露义务,请以公司公告为准。
美凯龙(601828)(601828)主营业务:主要通过经营和管理自营商场、委管商场、特许经营商场和战略合作商场,为商户、消费(883434)者和合作方提供全面服务。同时还提供包括互联网零售、家装、设计等泛家居消费(883434)服务。
美凯龙(601828)2026年三季报显示,前三季度公司主营收入45.77亿元,同比下降7.89%;归母净利润9304.52万元,同比上升102.96%;扣非净利润4606.21万元,同比上升104.8%;其中2026年第三季度,公司单季度主营收入14.82亿元,同比下降9.16%;单季度归母净利润1818.53万元,同比上升101.46%;单季度扣非净利润2228.36万元,同比上升106.25%;负债率72.53%,投资收益2.0亿元,财务费用15.05亿元,毛利率65.26%。
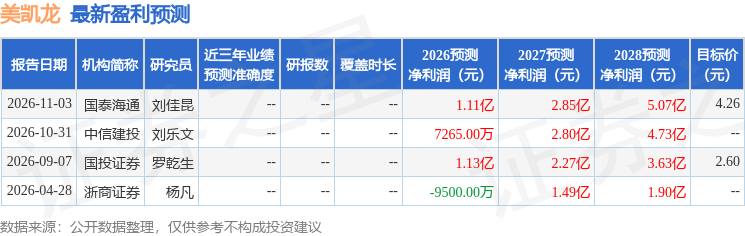
该股最近90天内共有4家机构给出评级,买入评级1家,增持评级3家;过去90天内机构目标均价为3.43。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流入3128.77万,融资余额增加;融券净流入18.99万,融券余额增加。


